

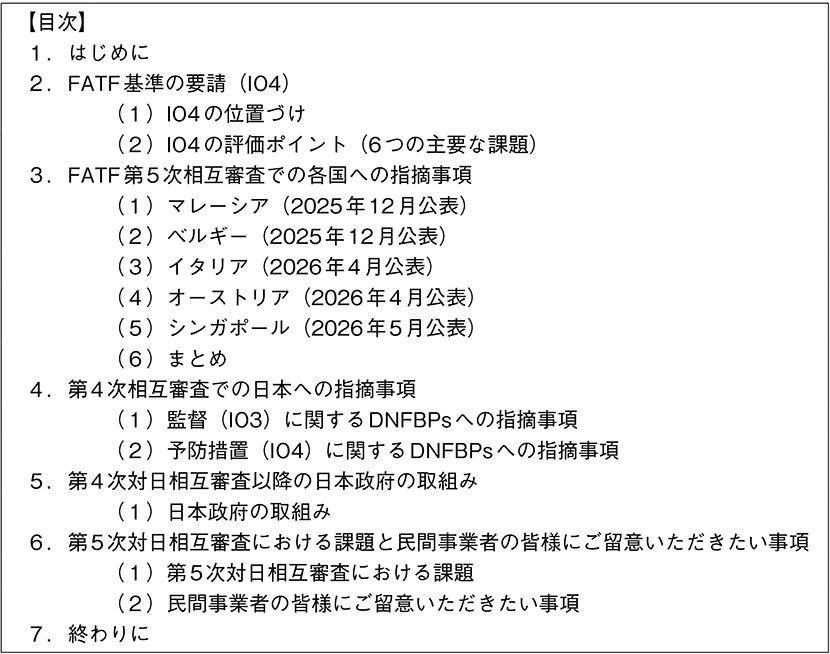
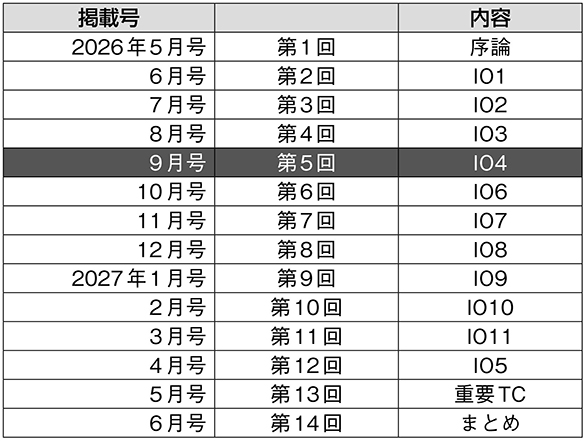
(掲載号・内容は変更される場合があります)
1.はじめに*1
前回はIO3について、FATFが各国に求める金融機関等の監督・予防措置の概要、第5次相互審査における各国への指摘事項、及び第4次対日相互審査での指摘事項と日本政府の取組みを説明した。今回は、IO4(DNFBPsの監督・予防措置)について取り上げたい。
人生で最も大きな買い物は何かと聞かれたら、多くの方が「家」と答えるのではないだろうか。物件サイトで間取りや立地を吟味し、気になる家を見つけては内覧に足を運ぶ。日当たりは十分か、最寄り駅まで何分か、近くにスーパーはあるか。家族と何度も話し合い、住宅ローンのシミュレーションを繰り返し、ようやく「ここにしよう」と決める。そして迎えた契約の日、不動産会社の窓口には分厚い書類の束が待っている。重要事項説明を受け、署名・押印を進めていく中で、運転免許証やマイナンバーカードの提示を求められ、「取引の目的は何ですか」「ご職業は」「資金の出所は」などと尋ねられる。マイホームの夢がいよいよ形になる高揚感の中で、こうした質問はやや事務的に感じられるかもしれない。「住むために買うに決まっているじゃないか」と心の中でつぶやいた方もいるだろう。
しかし、この手続きは単なる事務的な儀式ではない。犯罪収益移転防止法は、宅地建物取引業者に対し、売買契約の締結時に顧客の本人特定事項や取引目的等の確認──いわゆる「取引時確認」を義務づけている。これは、FATFが勧告にて各国に求める「顧客管理(CDD:Customer Due Diligence)」に対応する措置の一つであり、マネー・ローンダリングの防波堤として設計されたものである。ではなぜ不動産なのか。不動産は、財産的価値が高く、多額の現金との交換を行うことができるほか、通常の価格に金額を上乗せして対価を支払うなどの方法により容易に犯罪収益を移転することができることから、マネロン等に悪用されやすい資産類型の一つなのである。マネロン等対策といえば、多くの人は銀行や証券会社といった金融機関を思い浮かべるだろう。しかし、金融機関の規制が強化される中で、犯罪者は規制の手が十分に及んでいない「別の入口」を探す。不動産業者、宝石・貴金属商、弁護士、司法書士、公認会計士、税理士等がこれに当たる。FATFはこうした業種を「指定非金融業者及び職業専門家」(DNFBPs:Designated Non-Financial Businesses and Professions)と位置づけ、金融機関と同様にマネロン等対策の予防措置を講じることを求めている。
住宅を購入する際に何気なく応じていた本人確認の手続き。その背後にある、金融機関に並ぶ「もう一つの門番」としての機能を、監督当局や事業者自身がどれほど意識できているか。この問いに答えるのが、今回取り上げるIO4(DNFBPsの監督・予防措置)である。
2.FATF基準の要請(IO4)
(1)IO4の位置づけ
IO4は、FATFの11の有効性評価項目(Immediate Outcomes)のうち、DNFBPsの監督・予防措置に関する分野を扱う。FATFメソドロジーにおいて、IO4は「監督者は、マネロン・テロ資金供与対策(以下「AML/CFT」という。)に関する要件の遵守に向け、DNFBPsを適切に監督、監視、規制し、DNFBPsはリスクに見合ったAML/CFT予防措置を適切に適用し、疑わしい取引を報告する」ことを目的とする評価項目と定義されている*2。前回のIO3が金融機関及びVASPsに関する監督・予防措置の有効性であるのに対し、IO4はDNFBPsに関する監督・予防措置の有効性について評価する重要な審査項目である。第4次相互審査時では、金融機関・暗号資産交換業者・DNFBPs等の「監督(IO3)」、「予防措置(IO4)」として審査項目が設けられていたが、第5次相互審査よりDNFBPsが独立した項目として評価が行われることになった。
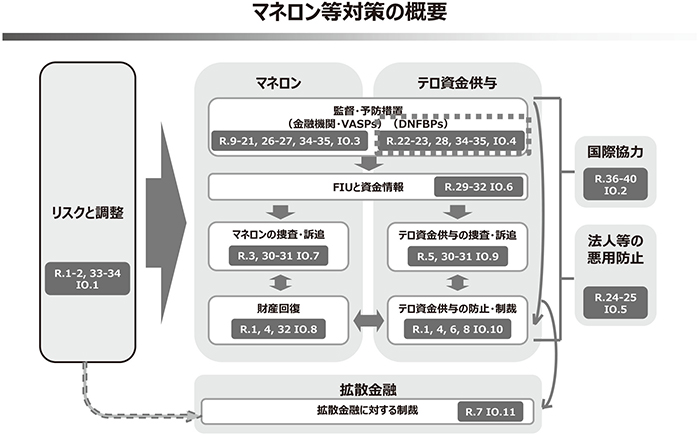
IO1~3の各回でも掲載したマネロン等対策の概要図(IO・TCの相関図、以下再掲)のとおり、IO4は主にFATF勧告22~23,28,34~35*3に対応しており、これらの勧告が実際にどの程度効果的に機能しているかが審査される。
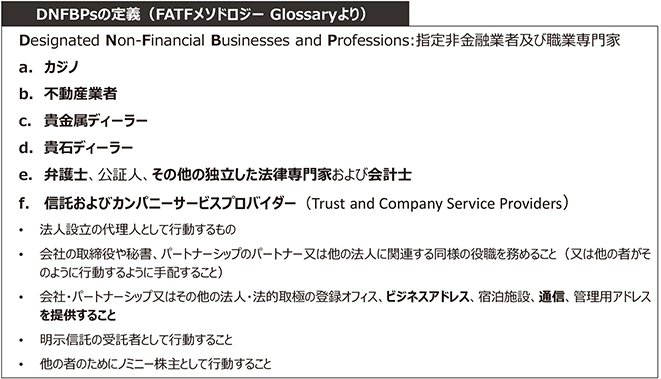
(2)IO4の評価ポイント(6つの主要な課題)
IO4の有効性は以下の6つの主要な課題(Core Issue)に基づき評価される*5。
Core Issue 4.1:マーケットエントリー
監督者又はその他の当局による免許、登録又はその他の管理が、犯罪者及びその同調者がDNFBPsの重要な若しくは支配的な資本持分の実質的支配者となること、又は経営機能を所持することを、どの程度効果的に防止しているか。そうした免許又は登録の規制に係る違反は、どの程度適切に検知され、対処されているか。
Core Issue 4.2:監督当局のリスク理解
監督者は、規制対象組織によるマネロン及びテロ資金供与のリスク及びその対策の義務に関する理解をどの程度適切に特定し、理解し、その促進を行っているか。これには、時間的な経過に沿って、異なるセクターや異なる種類のDNFBPsにおけるマネロン及びテロ資金供与のリスクの理解や個々のDNFBPsの理解を特定し、維持することを含む。
Core Issue 4.3:DNFBPsのリスク理解
DNFBPsは自己のマネロン及びテロ資金供与のリスクの特性及び程度についてどの程度理解しているか。これには、時間の経過とともにマネロン及びテロ資金供与のリスクが変化していることの理解を示すことを含む。
Core Issue 4.4:事業者の低減措置
DNFBPsは、以下に関してなど、マネロン及びテロ資金供与対策の義務及び自己の事業活動に適するリスク低減措置をどの程度適切に理解し、適用しているか。
i.顧客管理及び記録保管措置(実質的支配者情報及び継続モニタリングに関する措置を含む)
ii.(a)PEPs*6、(b)新テクノロジー、(c)FATFが特定した高リスク国に対する厳格な又は特定の措置
iii.マネロン及びテロ資金供与対策の報告義務。内報を阻止するために実用的な措置は何か。
iv.マネロン及びテロ資金供与対策に係る義務の遵守を確保するための内部管理・手続及び監査義務(グループレベルのものを含む)
v.マネロン及びテロ資金供与対策に係る義務の履行及びリスク低減措置の実行を阻止する法律上又は規制上の要件はどの程度存在するか。
Core Issue 4.5:モニタリング
監督者は、DNFBPs(グループレベルのものを含む)による、マネロン及びテロ資金供与対策の遵守の度合いを、リスクを低減する目的で、どの程度十分にモニタリングし、監督しているか。
Core Issue 4.6:是正措置の適用
アウトリーチ、研修、是正措置や、実効的で比例的な抑止力のある制裁の適用をはじめ、モニタリングや監督は、DNFBPsによる法令遵守に対し、時間の経過とともにどの程度明白に好ましい影響を与えているか。
3.FATF第5次相互審査での各国への指摘事項
2025年10月のFATF全体会合以降、第5次相互審査の結果が順次公表されている。ここでは、マレーシア、ベルギー、イタリア、オーストリア、シンガポールの5か国の審査結果を取り上げる。これらの事例は、第5次相互審査における評価の傾向や着眼点を示す初期事例であり、DNFBPsによるAML/CFT上の取組みの有効性がどのように評価されているかを把握する上で、重要な示唆を与えるものである。
(1)マレーシア(2025年12月公表)
マレーシアは、IO4について4段階中の下から2番目の評価であるME評価*7となった。
宝石・貴金属取扱業者(DPMS:Dealers in Precious Metals and Stones)を除く業種では免許・登録制が導入され、犯罪者の参入防止や継続的な資格チェックが実施された。ただし、高リスクとされるDPMSは免許・登録制の対象外であり、会社登記等を通じた実態把握にとどまっていた。
主要監督機関であるBNM(中央銀行)及びLFSA(ラブアン金融サービス庁)は、国のリスク評価や監査・検査データの分析を通じてリスクを的確に把握し、高リスク先への検査頻度の引上げなどリスクベースの監督を実施した。事業者側では、大規模事業者のリスク理解は高い一方、中小事業者では理解が限定的であり、リスク評価書の未作成や本人確認・記録保存等の不備も確認された。疑わしい取引の届出(STR:Suspicious Transaction Report)件数もリスクの高さに見合っていない。監督体制については、高リスクとされる事業者数が業種のリスクや事業者数と整合しておらず、一部業種では検査頻度も低い。是正措置は主に文書での指導にとどまり、重大な不備に対してもそれ以上の措置が取られておらず、刑罰水準も低いことから、抑止力として十分に機能していないとみられた。
(2)ベルギー(2025年12月公表)
ベルギーは、IO4についてマレーシア同様、4段階中の下から2番目の評価であるME評価となった。
すべての業種で免許・登録制が設けられたが、研修義務や実質的支配者の透明性確保など、AML/CFT上の有効性はセクターごとに異なり、登録後の管理も不十分であった。監督当局のリスク理解は一定の評価を受けたが、自主規制団体では理解が限定的であり、セクター別リスク評価も国のリスク評価の結論をなぞる程度にとどまった。事業者側では、特にダイヤモンド取扱業者・不動産業者・カンパニーサービスプロバイダーといった高リスク業種でリスク評価の作成がなく、実際のリスクとの乖離が大きい。義務の履行面でも本人確認や強化措置の理解・実施が不十分であり、上記高リスク業種からのSTRはほとんどなかった。監督体制については、複数の高リスク業種を担当するSPF(連邦経済省)がわずか16名体制であり、監督能力に大きな制約があった。是正措置については、2019年以降罰金適用が強化され1件あたりの金額は妥当であったものの、適用件数が少なく公表も匿名のため抑止効果は限定的と評価された。
(3)イタリア(2026年4月公表)
イタリアは、IO4について、マレーシア・ベルギーと同様、4段階中の下から2番目の評価であるME評価となった。
すべてのDNFBPsに免許・登録制度があったが、制度の厳格さはセクターごとに差があり、無免許業者の検知や登録抹消も十分でなかった。監督当局はリスク評価等を通じて各業種のリスクをおおむね把握していた。事業者側では、公証人や監査人、大手オンラインカジノはリスク理解が進んでいる一方、不動産業者・弁護士・会計士は不十分な面があった。義務の履行面では、基本的な本人確認はおおむね理解されていたものの、厳格な顧客確認や継続的モニタリングの実施、高リスク業種での底上げが課題となっていた。監督体制については、GdF(財務警察)がリスクに応じた監督を行っていた一方、自主規制団体の運営にばらつきがあった。是正措置は主に罰金に依存しており、業務改善命令やフォローアップは限定的で、違反の抑止・改善促進に十分つながっていないとされていた。
(4)オーストリア(2026年4月公表)
オーストリアは、IO4について、上記3か国と同様、4段階中の下から2番目の評価であるME評価となった。
DNFBPsの監督当局において、無届け事業者の検知や参入条件の確保に必要な措置が不十分とされていた。監督当局は各業種のリスクを十分に把握できておらず、高リスク業種の監督が地域ごとにばらつきがあり、一体的な体制になっていなかった。事業者側のリスク理解も業種間で大きく異なり、特に不動産・金融業務・信託サービス等では事業者自身のリスク評価が不十分であった。義務の履行面でも、基本的な本人確認は理解されていたものの、高リスク顧客への確認が不十分であり、STR件数も低水準にとどまった。監督体制については、カジノ・公証人・弁護士などではリスクに応じた仕組みが整っていた一方、不動産等では現地検査率が極めて低く、事業者の自己申告書に依存していた。是正措置については一定の対応がなされていたものの、重大な違反に対する改善効果や監督者間での統一性が不十分と評価された。
(5)シンガポール(2026年5月公表)
シンガポールは、IO4について、4段階中の上から2番目の評価であるSE評価を得た。
犯罪歴調査等により適格な事業者のみが参入できる仕組みが整備され、違反には免許取消しから罰金まで幅広く対応していた。監督当局は国全体や各業種のリスクをおおむね把握し、ガイドラインの公表や業界団体との連携、啓発活動等を通じてリスク理解の向上を図っていた。事業者側のリスク理解は全体として改善傾向にあるが、DPMSは比較的新しい監督対象であり、十分な理解には至っていなかった。本人確認やPEPs・高リスク先への強化された顧客管理(EDD:Enhanced Due Diligence)は概ね適切に実施されており、STR件数は2020年比で約250%増となっていたが、その大半(88%)がカジノからであり、他の高リスク業種からの届出は依然として低かった。監督体制はおおむねリスクに応じていたものの、一部で低リスク業種が高リスク業種より厳しく監督されるなど整合性に課題があった。直近5年間で約1,900件の是正措置を実施し違反件数は減少傾向にあったが、金銭的制裁の適用は少なかった。
(6)まとめ
下表は上記5か国の相互審査報告書のうちIO4のCore Issuesの指摘をまとめたものである。肯定的な評価は太字・下線で、否定的な評価は斜体で示している。ご覧いただくと、4段階中上から2番目のSE評価を得たシンガポールには肯定的評価が多い一方、下から2番のME評価を受けたマレーシア・ベルギー・イタリア・オーストリアには否定的評価が多いことが分かる。今回対象となった5か国の評価をみると、多くの国において免許・登録制度の導入やガイドラインの整備など、制度面での枠組みは相応に整備されており、監督当局によるマネロン及びテロ資金供与リスク(以下「ML/TFリスク」という。)の把握も一定程度進んでいる。また、一部の国や大規模事業者においては、リスク評価や内部統制の高度化など前向きな取組みも確認されている。
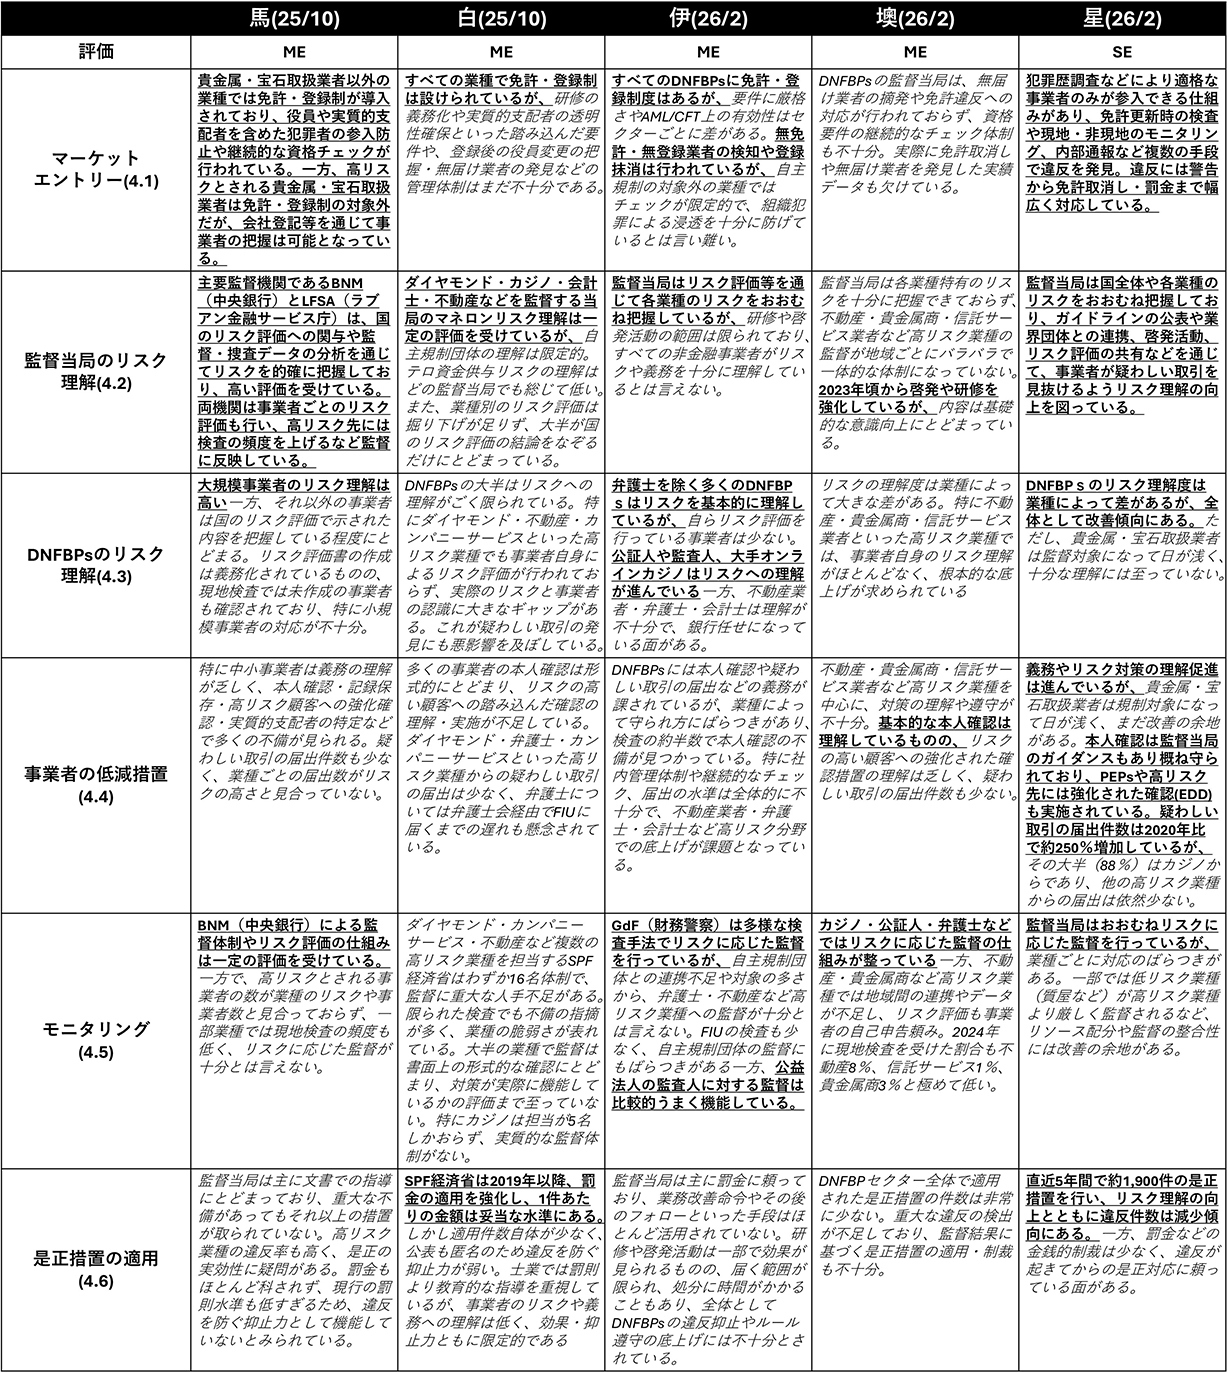
他方で、共通の課題として、DNFBPs事業者レベルにおけるリスク理解や義務の履行には依然としてばらつきがあり、特に中小事業者や一部の高リスクセクターにおいて、リスク評価の未実施やSTR件数の低さなどが指摘されている。また、監督についても、リスクの高低に応じた対象の選定や検査頻度の調整が必ずしも十分でない事例が見られるほか、是正措置や金銭的制裁の活用が限定的で、違反抑止や改善につながりにくいといった点も共通して指摘されている。
4.第4次相互審査での日本への指摘事項
2021年8月に公表された第4次対日相互審査報告書において、DNFBPsに対しては、「監督(IO3)」及び「予防措置(IO4)」の両項目で、以下の改善が勧告された。(第4次相互審査時からIO3とIO4の項目が変更されている点は前記2.の通り)
(1)監督(IO3)に関するDNFBPsへの指摘事項
第4次対日相互審査報告書において、監督(IO3)について4段階中の下から2番目の評価であるME評価となった。DNFBPsの監督当局は、主として国のリスク評価書(NRA:National Risk Assessment)の結論に基づき、その所管する事業者のML/TFリスクについては基本的な理解を有していると評価されたが、以下の改善が勧告された。
第一に、リスク理解と監督リソースの不足について、DNFBPs監督当局は所管セクターのML/TFリスクについて基本的な理解にとどまっており、NRAの結論に依拠していると指摘された。特に宅地建物取引業者や宝石・貴金属等取扱業者といった高リスク業種に対し、監督のための適切なリソースを配分し、NRAを超えたセクター固有のリスク理解を深めるための手段とサポートを提供することが求められた。
第二に、リスクベース監督の欠如について、DNFBPs監督当局は一般的にリスクベースでのAML/CFT監督を実施していないと指摘された。適切なツールやプロセスを確立してリスクベースの監督手法を策定するとともに、事業者に対する監督と関与の優先順位・目的を明確にしたAML/CFT特化の監督プログラムの策定が勧告された。
第三に、制裁措置・処分の不十分さについて、監督対象事業者に対する処分の適用は非常に限定的(主に年次報告書を提出しなかった場合等)であると指摘された。AML/CFT上の義務を履行していないDNFBPsに対し、適切な場合に抑止力のある制裁措置を実施することが求められた。
(2)予防措置(IO4)に関するDNFBPsへの指摘事項
予防措置(IO4)についても4段階中の下から2番目の評価であるME評価となった。DNFBPsは、そのAML/CFT上の義務については基本的な理解を有していると評価されたが、以下の改善が勧告された。
第一に、リスク理解の低さについて、DNFBPsはML/TFリスクについて低いレベルの理解しか有しておらず、テロ資金供与リスクについては全く認識していないように見えると指摘された。ML/TFリスクに関するDNFBPs向けのターゲットを絞ったアウトリーチ及び教育プログラムの実施が勧告された。
第二に、予防措置の限定性について、DNFBPsが実施している予防措置は、主に顧客の本人確認及び暴力団の構成員・関係者でないことの確認に限定されていると指摘された。全てのDNFBPsが実質的支配者の概念を完全に理解しているわけではなく、制裁対象者リストや高リスク国リストとの照合は通常の取引形態から逸脱した場合のみ実施されている。マネロン・テロ資金供与の両方のリスク類型、脆弱セクターなどに関する情報を用いた実務ガイダンスの策定、並びに特に継続的顧客管理及びより厳格な顧客管理措置に焦点を当てたAML/CFT上の義務の理解向上が勧告された。
第三に、STR提出義務の対象範囲に係る構造的課題について、全てのDNFBPsがSTR提出義務の対象になっているわけではない点が指摘された。具体的には、司法書士、公認会計士、弁護士、行政書士、税理士には届出義務が課されておらず、これは予防措置の有効性を著しく損なうものとされた。また、届出義務が課されているDNFBPsにおいても、一定のML/TFリスクに直面していると認識された分野を含め、届出のレベルは低いと指摘された。届出義務の遵守状況に焦点を当てた監督の強化とともに、DNFBPsの意識を高め、届出の質を確保することが勧告された。
5.第4次対日相互審査以降の日本政府の取組み
(1)日本政府の取組み
2022年5月に、マネロン・テロ資金供与・拡散金融対策政策会議(以下「政策会議」という。)が策定・公表した「マネロン・テロ資金供与・拡散金融対策の推進に関する基本方針(以下「基本方針」という。)*8」において、国としてのマネロン・テロ資金供与・拡散金融対策を明確化した。「具体的な対策」の1つとして「DNFBPsの監督の強化、及び当該事業者による未然防止措置の強化」が掲げられ、危険度に応じた措置を講じるため、全てのDNFBPsを顧客管理義務の対象とすべく検討・実施するとともに、各所管行政庁がガイドライン整備・アウトリーチ・リスクベース監督を進め、業界団体と連携して事業者を支援することが求められた。
さらに、2024年4月には2024年度から2026年度を対象とする「マネロン・テロ資金供与・拡散金融に関する行動計画*9」を政策会議で決定し、DNFBPsの監督・予防措置に関する具体的な施策の実施スケジュールを明示した。同行動計画では、(1)DNFBPsのリスク理解向上とリスクベース・アプローチに基づく取組みの促進等、(2)監督当局によるDNFBPsに対するリスクベース・アプローチに基づく検査監督の強化、(3)STRの推進及び質の向上が盛り込まれ、関係省庁が連携して取り組んでいる。
これらの政策方針とともに、第4次相互審査以降、日本政府はDNFBPsの監督・予防措置に関して以下の取組みを推進してきた。
第一に、法制度の整備である。2022年12月の犯罪収益移転防止法改正により、法律・会計等専門家に係る取引時確認・STR提出義務が拡大された。取引時の確認事項に取引目的、法人の実質的支配者等を追加するとともに、STR(守秘義務に係る事項を除く)に関する規定を整備した。第4次相互審査では、DNFBPsの予防措置が主に本人確認と暴力団排除に限定されていることや全てのDNFBPsがSTR提出義務の対象になっていない点が指摘されたが、本改正により予防措置の基盤が強化された。
第二に、各監督当局によるガイドラインの策定である。第4次相互審査では、DNFBPs監督当局がリスクベースでのAML/CFT監督を実施しておらず、主としてNRAの結論に依拠するにとどまっていると指摘された。これを踏まえ、各監督当局はDNFBPs向けのAML/CFTガイドラインを策定し、ML/TFリスクの理解促進と予防措置の具体的な実施方法に関する指針を示した。当該ガイドラインにおいては、顧客の受入れ時における顧客管理措置に加え、取引関係継続中においてもリスクに応じて顧客情報を最新の状態に保つための継続的顧客管理の重要性が明示されており、各事業者に対し、顧客のリスク評価の定期的な見直し、取引モニタリングの実施、及び高リスク顧客に対する厳格な顧客管理措置(EDD)の適用等を求めている。士業団体においても、日本弁護士連合会、日本司法書士会連合会、日本公認会計士協会、日本税理士会連合会、日本行政書士会連合会等がそれぞれの会員向けにガイダンスの策定や研修を実施し、継続的顧客管理を含む自主的な取組みを進めている。
第三に、個別業種に対するアウトリーチ・注意喚起である。第4次相互審査で高リスク業種の一つとして言及された不動産分野については、冒頭で触れた住宅購入時の取引時確認にとどまらず、取引類型や決済手段の変化に応じたリスク把握が重要となる。国土交通省は、宅地建物取引業者向けのガイドラインやQ&A、疑わしい取引の参考事例等を公表し*10、事業者によるリスクの把握や顧客管理、疑わしい取引の届出に関する理解促進を図っている。近年の暗号資産を用いた不動産売買も、決済手段の多様化に伴い、不動産分野において新たなリスクを把握する必要が生じていることを示す一例である。こうした変化を踏まえた業界向けの周知・注意喚起は、IO4で重視される事業者のリスク理解と予防措置の実効性を高める観点から重要である。
6.第5次対日相互審査における課題と民間事業者の皆様にご留意いただきたい事項
(1)第5次対日相互審査における課題
FATF基準の要請、第5次相互審査における各国への指摘事項、そして第4次対日相互審査における指摘事項を踏まえると、日本が来たる第5次対日相互審査において相応の高い評価を得るためには、DNFBPs全体におけるリスクベース・アプローチの浸透と、事業者レベルでのリスク理解・義務履行の質的向上が最重要となる。
高評価を目指すために、以下の4点について更なる取組みが求められるだろう。
第一に、事業者レベルでのリスク理解の底上げである。第5次相互審査で先行5か国に共通して指摘された最大の課題は、監督当局のリスク理解は一定程度進んでいる一方で、DNFBPs事業者自身、とりわけ中小事業者や高リスクセクター(不動産、宝石・貴金属、カンパニーサービスプロバイダー等)におけるリスク理解が依然として不十分という点であった。日本においても、犯罪収益移転危険度調査書の結論をなぞるだけにとどまらず、自社のビジネスモデル・顧客層・取引類型に即した独自のリスク評価を事業者自身が作成・更新していることを、定量・定性両面のエビデンスで示せるかが評価の分かれ目となる。
第二に、リスクベース監督の実効性の可視化である。第4次相互審査では「DNFBPs監督当局は一般的にリスクベースでのAML/CFT監督を実施していない」と厳しく指摘された。第5次相互審査では、各監督当局がガイドラインを策定し、リスク評価に基づき検査対象・頻度・深度を差別化していることを、検査計画・実施件数・指摘事項の傾向分析等の統計データで示す必要がある。特に、高リスクと評価された事業者群に対し、実地検査やオフサイト・モニタリングが実際にリスクに見合った形で投入されていることを審査団に説明できることが鍵となる。
第三に、是正措置・制裁の実効性の確保である。先行5か国の審査では、文書指導中心で重大な不備に対しても罰金・行政処分が十分活用されていない点が共通して否定的に評価された。日本としても、AML/CFT上の義務違反に対する行政処分・刑事告発を含む制裁の適用実績を蓄積し、比例的かつ抑止力のある対応として可視化することが求められる。
第四に、STRの質と量の改善である。第4次審査では、士業(司法書士、公認会計士、弁護士、行政書士、税理士)に届出義務がそもそも課されていない構造的課題に加え、届出義務のあるDNFBPsからの届出件数の低さも指摘された。第5次審査では、リスクプロファイルと届出件数の整合性が一層厳しく問われるため、業種別・取引類型別の届出傾向の分析、業界団体と連携した好事例の共有等を通じて、届出件数のみならず、その内容の質を高める取組みが不可欠である。
(2)民間事業者の皆様にご留意いただきたい事項
IO4は、DNFBPs事業者自身の取組みが評価の中核を占める審査項目である。当局による監督がどれほど精緻化されても、最終的に「門番」として機能するのは個々の事業者であり、その日々の実践こそが日本全体の評価を左右する。以下の点について、特にご留意いただきたい。
第一に、自社リスク評価書の作成と継続的な見直しである。先行5か国の審査では、「リスク評価書が未作成」「あってもNRAの結論を写しただけ」「中小事業者ほど作成率が低い」といった指摘が繰り返された。事業者の皆様におかれては、自社の顧客属性、取扱う取引の規模・地理的範囲、利用される商品・サービスの特性、取引チャネル等を踏まえ、自社固有のML/TFリスクを特定・評価した文書を整備いただきたい。また、リスクは時間とともに変化することから、NRAの改訂や新たな犯罪手口の出現を踏まえた定期的な見直しも不可欠である。
第二に、顧客管理(CDD)の質的向上と継続的顧客管理の徹底である。2022年の犯罪収益移転防止法改正により、法律・会計等専門家に係る取引時確認・STR提出義務が拡大され、顧客及び実質的支配者の確認、取引目的・職業・資金の出所の確認等が新たに求められることとなった。これは、第4次相互審査において「予防措置が本人確認と暴力団の構成員・関係者でないことの確認に限定されている」と指摘されたことへの対応であり、第5次相互審査では、その実装状況が問われることとなる。各事業者においては、取引開始時の顧客管理措置に加え、取引関係の継続中における顧客情報の更新、継続的なモニタリング、及び実質的支配者情報の検証について、実効性を確保する観点から、リスクに応じたメリハリある運用を行うことが求められる。特に、高リスク顧客に対する厳格な顧客管理(EDD)の運用は、相互審査においても課題として指摘されることが多い領域であり、我が国においても、その的確な実施が重要となる。
第三に、STRの質的向上である。届出は単なる件数稼ぎではなく、FIU(Financial Intelligence Unit:資金情報機関、日本ではJAFIC)による分析・捜査機関への情報提供を通じてマネロン等の摘発に直接寄与するものである。疑わしい取引の参考事例等を踏まえた的確な検知、取引の背景・経緯を含む具体的な記述、関係する国・取引相手の属性の明記など、届出の内容の質を意識いただきたい。とりわけ、自社の業種・取扱業務に照らして本来想定されるリスクに見合った届出が行われているかを、社内で定期的に検証することが重要である。
第四に、内部管理態勢・研修・テクノロジー活用の高度化である。Core Issue 4.4では、内部管理・手続・監査義務の履行が評価対象となっている。経営陣の関与のもとで、AML/CFT責任者の明確化、職員研修の定期実施、独立した内部監査の実施、必要に応じた取引モニタリングシステムやスクリーニングツールの導入等、規模・業態に応じた合理的な態勢整備を進めていただきたい。中小事業者においては、業界団体が提供するガイダンスや共通ツールの活用も有効な選択肢となる。
7.終わりに
IO4(DNFBPsの監督・予防措置)は、金融機関と並んでML/TFリスクへの対応の最前線に立つ「もう一つの門番」、すなわちDNFBPsの取組みの実効性を評価する審査項目である。第5次審査では、第4次審査でIO3・IO4が併せて評価されていた構造から、DNFBPsが独立した項目として切り出されたことに象徴されるように、DNFBPsへの注目度は一段と高まっている。
冒頭で触れた住宅購入の場面に立ち戻れば、契約の窓口で本人確認や資金の出所確認に丁寧に応じていただく顧客の皆様、そして事務的に感じられかねない質問を法令・ガイドラインに従って実直に行っていただいているDNFBPs事業者の皆様、その双方の協力があって初めて、マネー・ローンダリングの防波堤は機能する。2028年夏頃に予定される第5次対日相互審査のオンサイト審査までの期間は、決して長くはない。関係当局による監督の高度化と並行して、民間事業者の皆様におかれても、自社リスク評価の精緻化、顧客管理・継続的モニタリングの実質化、STRの届出の質的向上など、日々の業務を通じた一層のご協力をお願い申し上げたい。DNFBPsという「門番」の機能は、現場の一つひとつの実践の積み重ねによってのみ、実効性を獲得するものである。
(第6回に続く)
*1)本稿の意見にわたる部分は執筆者の個人的見解であり、執筆者の属する組織の公式見解を示すものではない。
*2)FATF “Methodology – For Assessing Technical Compliance with the FATF Recommendations and the Effectiveness of AML/CFT/CPF Systems (Updated December 2025)”, p.136
*3)勧告22(DNFBPsにおける顧客管理)、勧告23(DNFBPsによる疑わしい取引の報告義務)、勧告28(DNFBPsに対する監督義務)、勧告34(ガイドラインの策定義務)、勧告35(義務の不履行に対する制裁措置)
*4)FATF “Methodology – For Assessing Technical Compliance with the FATF Recommendations and the Effectiveness of AML/CFT/CPF Systems (Updated December 2025)”, p.175
*5)同上, p.125-126
*6)Politically Exposed Persons (重要な公的地位を有する者)の略。
*7)上位評価から順に、High, Substantial, Moderate, Low (level of Effectiveness)
*8)「マネロン・テロ資金供与・拡散金融対策の推進に関する基本方針(2022年5月)」
https://www.mof.go.jp/policy/international_policy/councils/aml_cft_policy/20220519_1.pdf
*9)「マネロン・テロ資金供与・拡散金融対策に関する行動計画(2024年4月)」
https://www.mof.go.jp/policy/international_policy/councils/aml_cft_policy/20240417.pdf
*10)国土交通省「不動産業におけるマネー・ローンダリング対策(犯罪収益移転防止法)」
https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000025.html