

0.はじめに
本年6月9日及び10日に、日本(江島一彦国税庁長官)が共同議長国を務める、経済協力開発機構(OECD:Organisation for Economic, Cooperation and Development)の「税の透明性と情報交換に関するグローバル・フォーラム(GF:Global Forum on Transparency and Exchange of Information for Tax Purposes)」の地域取組である「アジア・イニシアティブ(AsI:Asia Initiative)」の第10回会合が都内で開催された。各国国税当局の長官・次長級ほか100名以上が参加するこのような本格的な国際会議を国税庁がホストするのは、実に約16年振りとなる。
本稿では、GF及びAsIの概要や、第10回会合の概要をお示しすることを通じて、税務行政全般の国際協力・連携における国税庁のリーダーシップをご紹介したい。なお、本文中の意見は筆者の個人の見解を示したものである*2。
1.GFの概要
GFは、すべての国・地域間で公正な競争を可能にするための税の透明性と情報交換を実現することを目的として、OECD加盟国・非加盟国の32か国・地域が参加する形で、2000年に創設された。2009年9月のGFメキシコ会合では、GFを改組して参加国・地域を拡大するとともに、各国・地域の法制度や執行状況に関する「相互審査(ピアレビュー)」を実施することなどが合意された*3。2026年7月末現在では174か国・地域(うちアジアは24か国・地域)にまで拡大し、共通報告基準*4(CRS:Common Reporting Standard)に基づく自動的情報交換を含む「国際的に合意された租税基準(OECD基準)」に基づく情報交換の実効性ある運用の確保及び国際的な展開を目的に、上記の相互審査に加えて、途上国の能力強化支援や租税条約等締結のための支援に取り組んでいる。
上記GFの取組のうち、途上国の能力強化支援に関しては、途上国がOECD基準の実施を通じて脱税(tax evasion)や不正な資金の流れ(illicit financial flows)に対抗すること及び自国の開発資金を賄うために国内資金をより積極的に動員することを目的に、2011年からキャパシティ・ビルディング・プログラムが開始された。当該プログラムでは、新規参加国に対する包括的な支援プログラムや途上国のニーズに即した技術支援の提供、及び、途上国職員のOECD基準の実施支援のための研修や自己学習ツールの開発を実施している。その一環として、キャパシティ・ビルディングの効果をより高めるために、2014年以降、開発パートナー等と連携して、地域ごとに税の透明性と情報交換の取組を推進させる地域取組*5を順次開始してきた。
2.AsIの歩み
AsIは、上記地域取組の一つとして、2021年11月のGF総会において、その立上げが発表された。本イニシアティブ立上げの機運が高まった背景には、新型コロナウイルスの発生に起因する世界が過去に経験したことのない公衆衛生上の危機とその移動制限に伴う景気後退によって、各国において脱税や不正資金の流れが財政基盤や持続可能な開発に与える影響が再認識されたことと関係する。加えて、先行して立上げ・活動しているアフリカ及び中南米の地域取組が、各地域の税の透明性と情報交換に関する課題やキャパシティ・ビルディングに関するニーズをくみ取りつつ、各地域の開発パートナーも巻き込みながらOECD基準の実施を効率的・効果的に進められることを証明してきたことも、AsI立上げの大きな後押しとなった。
2022年7月にインドネシア・バリで行われたG20財務大臣・中央銀行総裁会議のマージンにおいて、日本の鈴木俊一財務大臣(当時)を含むアジア地域の閣僚級が出席した「アジア・イニシアティブ宣言(通称:バリ宣言)」の署名式が開催された。バリ宣言は、持続可能な国内資金動員(DRM:Domestic Resource Mobilization)に向けて税の透明性(すなわちOECD基準)の利用を強化することを宣言するものであり、13か国・地域が署名した。その後、2026年6月現在、18か国・地域*6まで拡大している。GFやADBをはじめとした開発パートナーの協力によって、GFに参加しているがバリ宣言は未署名のままのアジアの国(ノンメンバー)*7やGFに参加していないアジアの国(オブザーバー)*8を巻き込んで、ますます発展の途を辿っている。
AsIは、参加国・地域の中から、2年間の任期*9で共同議長国を選出する。2022年はインドネシアが臨時的に単独で議長を務めていたが、2023年からインドネシアとインドが共同議長となった。その後、アルメニア(2024-2025年)、モルディブ(2025-2026年)と続き、2026年1月から日本がモルディブと共に共同議長国を務めている*10。
また、AsIは、2022年から年2回*11、参加国・地域や開発パートナーが一同に会する会合を開催しており、本イニシアティブの活動方針や参加国・地域の情報交換の実施に関する知見共有・技術支援の実施計画等を議論している。当該会合には、ノンメンバーやオブザーバーを含む本イニシアティブの参加国・地域の長官・審議官級を含む税務当局関係者及び、アジア開発銀行や世界銀行などの開発パートナーの職員が参加する。日本が本年1月から共同議長国に就任したことによって、今般、第10回会合を東京にて開催する運びとなった。
3.AsI第10回会合の概要
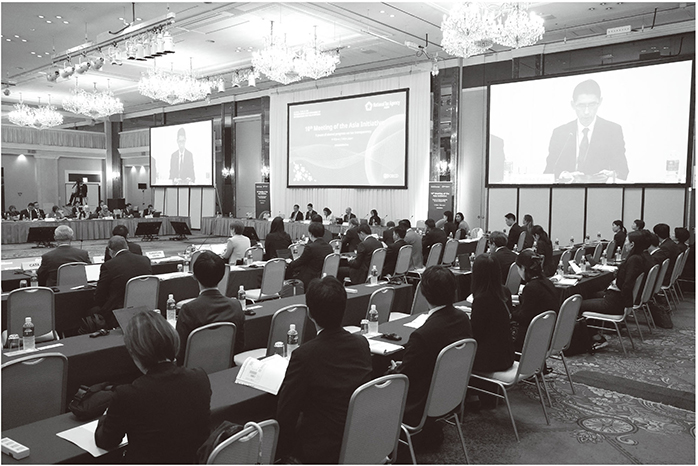
アジア・イニシアティブ第10回会合は、6月9日・10日の2日間に渡って都内で開催された。国税庁からは江島長官(共同議長)、武田審議官ほかが参加した。
本会合には、本イニシアティブに参加する11か国*12及び本イニシアティブに招待されたオブザーバーやノンメンバーの5か国*13の長官・次長級を含む税務当局関係者や、本イニシアティブのドナーや開発パートナーの職員など100名以上が出席した。
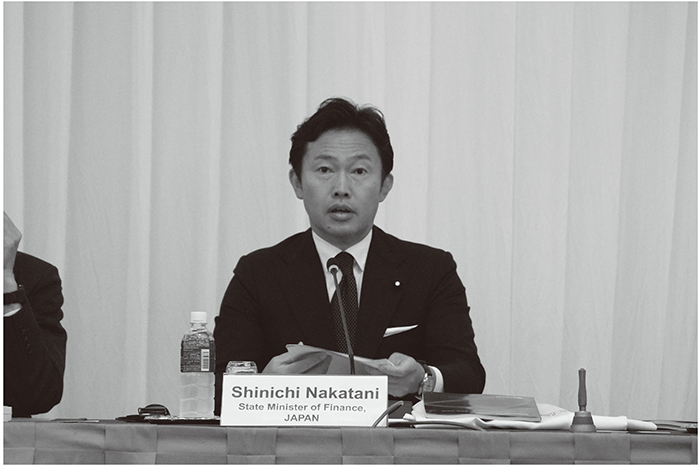
本会合初日の冒頭、中谷財務副大臣による、税の透明性の重要性及び本イニシアティブやGFにおける日本の貢献に関する基調講演が行われた。中谷財務副大臣の基調講演では、世界経済の分断が進みかねない状況下において、各国・地域が連携・協調の努力を続けていくことの重要性は増しており、税の分野においても税の透明性向上という共通目標の下で、税務当局間で連携を深めていくことがより一層求められることが強調された。
(写真1)会合冒頭、基調講演を行う中谷財務副大臣
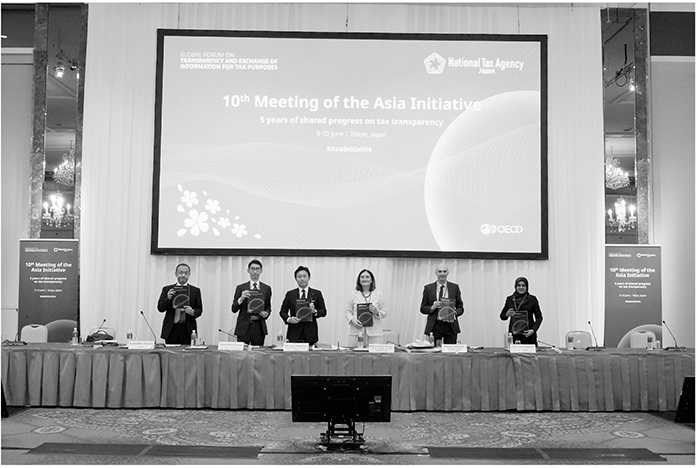
その後の本会合は、今回の第10回会合が本イニシアティブの設立5周年の節目に該当することを踏まえ、設立以来の成果を振り返るとともに、本イニシアティブの今後の優先取組を再点検する議論が行われた。また、2025年の一年間に本イニシアティブの下で行われた具体的な活動や情報交換による成果等を取りまとめた年次報告書*14が承認され、公表された。
(写真2)年次報告書の発表の様子
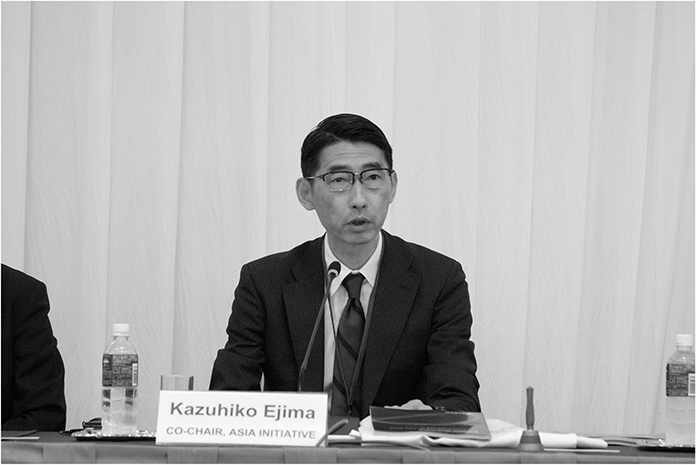
長官・次長級の出席者によるパネル・セッションでは、我が国から江島長官が登壇し、本イニシアティブに参加する国・地域が13から18まで拡大したことはこの5年間の成果であり、言語や文化的背景が多様なアジア地域において税の透明性や情報交換の促進・強化という共通の目標の下に協力・協調することが本イニシアティブの特徴であることが強調された。
(写真3)共同議長として議事進行を務める江島長官
個別の議論の詳細等については本稿では触れないが、今回の会合では、CRS情報の効果的活用、VAT/GST目的の情報交換の活用、徴収共助*15、情報交換の効果測定、及び、オブザーバーやノンメンバーの国・地域に対する継続的なアウトリーチの重要性等について議論が行われた。
このうち徴収共助に関するセッションでは、日本から、国境を越えた取引の拡大やデジタル化の進展などにより、国際的な税の徴収回避は一国だけの問題ではなく各国共通の問題であることを指摘した上で、アジア地域における徴収共助ネットワークの拡大は相互利益を一層高めるものである旨主張し、各国の賛同を得た*16。
また本会合では、本イニシアティブ設立5周年を記念して、第10回会合のホスト国であり共同議長国である日本からの提案を受けて、「アジア・イニシアティブアワード」が創設・導入された。本アワードは3つの部門で構成され、本イニシアティブの参加国・地域の意見等に基づいて選出された、各部門の受賞国に対し、本会合で表彰が行われた。本アワードを通じて、各国・地域の情報交換の活用がより活性化することが期待される。
閉会に当たっては、共同議長である江島長官から、アジア地域の税務当局間で問題意識や経験・知恵を共有し、率直な意見交換を実施することが重要である旨がアピールされた。
そして、会合最終日には、本会合の成果に係る声明*17が取りまとめられ、発表された。
4.第10回会合(東京開催)を通じて
第10回会合では、サブスタンス面で非常に有意義な議論が行われたほか、ロジスティクス面でも、日本の会議運営についてGF事務局や多数の出席者から「とてもオーガナイズされた素晴らしい会合であった」との賞賛の声があがるなど、日本はホスト国として高いプレゼンスを発揮することができたと思う。
ホスト国としては、2025年夏以降、会合準備を本格化させ、GF事務局と密にコミュニケーションを取りながら準備を進めてきた。特に本年の年明け以降は、ロジ面だけでなくサブ面でも議長国としての役割を的確に果たすため、共同議長国やGF事務局とオンライン会合を随時開催し、また、メールでも頻繁にやり取りを行い、本会合の開始直前まで調整を重ねた上で、本番に至った。国税庁として本格的な国際会議をホストするのは約16年振りであったが、準備から本番に至るまで、武田一彦国際等担当審議官、磯見竜太国際業務課長及び石崎靖浩国際企画官のリーダーシップの下、国際業務課職員を中心に一丸となって取り組むことで、国税組織のチーム力をいかんなく発揮することができたのではないかと思う。また本会合の東京開催を通じ、国際会議をホストするという貴重なノウハウや経験を国税庁内に蓄積することができたのではないかとも思う。本会合が成功裡に終わるためにご尽力いただいた全ての方々に、この場を借りて御礼を申し上げたい。
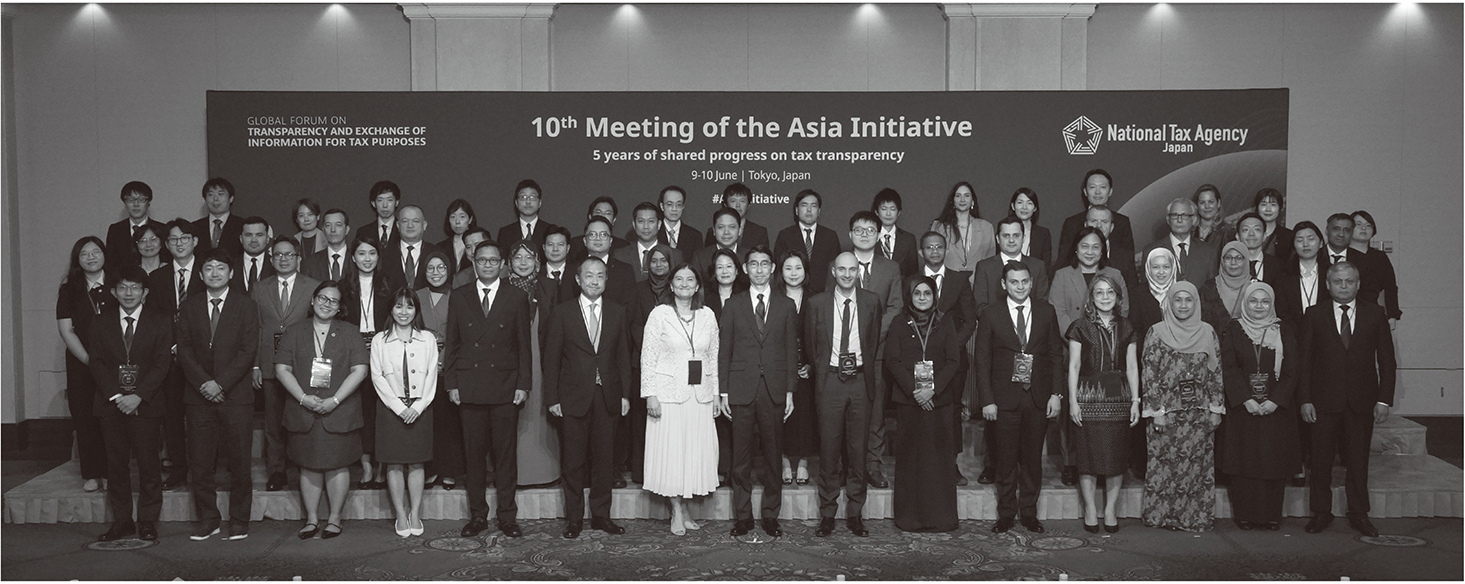
また本会合では、国税庁や税務大学校の職員が、各国・機関の代表団との連絡・調整役(リエゾン)として従事することを通じ、各代表団をロジ面でサポートしつつ、各税務当局や開発パートナーとの人的ネットワークを構築することもできたと思う。各国・機関の出席者から、リエゾンによる手厚いサポートに対し、多くの謝辞が寄せられたところである。
(写真4)第10回会合出席者との集合写真
(写真5)第10回会合の様子
5.終わりに:今後の展望
アジア地域は、その多様性の度合いに特徴があり、言語や文化的背景はもとより、税の透明性に関する成熟度なども大きく異なる。そのような状況を踏まえると、本イニシアティブのような地域取組は、キャパシティ・ビルディングを含め、各国固有の状況やニーズを考慮したきめ細やかな協力などが容易であり、地域における税の透明性の向上や情報交換ネットワークの拡大に効果的と言えるだろう。税の透明性の向上などは、国境を越える租税回避や租税犯罪に効果的に対処するだけでなく、国内資金動員(DRM:Domestic Resource Mobilization)の強化にも寄与するものである。
また、グローバルな取組と地域取組はそれぞれ相互補完の関係にあり、グローバルな動きや議論の流れをタイムリーに地域内で共有するとともに、地域の声を取りまとめてグローバルな議論の場に的確に伝えることで、グローバル・地域取組のそれぞれの効果を高めることが期待される。
日本としては、税の透明性の重要性を踏まえ、引き続きAsI及びGFの双方の活動に積極的に貢献することが重要と考えられる。
最後に、国税庁は、AsIやGFだけでなく、税務行政分野全般の国際協力・連携において、特にここ数年国際的なリーダーシップを積極的に発揮しているところであり、長官・審議官クラスの会議を中心に、その取組を簡単にご紹介しておきたい*18。
国税庁長官クラスが参加する主な国際会議として、グローバルな「OECD税務長官会議(FTA:Forum on Tax Administration)」、リージョナルな「アジア税務長官会合(SGATAR:Study Group on Asia-Pacific Tax Administration and Research)」などがある。
また、審議官・部長クラスが参加する主な国際会議として、グローバルな「租税犯罪等タスクフォース(TFTC:Task Force on Tax Crimes and Other Financial Crimes)」やGF年次総会などがある。
FTAは、OECD加盟国及び非加盟国・地域の税務長官クラスが参加するグローバルな国際会議として、税務行政の幅広い分野における各国の知見・経験の共有や意見交換を行うことを目的としており、既存の協力関係を維持・発展させつつ、各国の抱える課題やベストプラクティス等を共有し更なる連携の可能性を探る場として機能している*19。日本の国税庁長官は、FTAの全体会合への参加のほか、FTAの運営方針などを議論するビューロ会合のメンバーとして、積極的にFTAの活動に貢献している。
SGATARは、アジア・太平洋地域の国・地域が参加するリージョナルな国際会議として、各当局が直面する税務行政上の共通の諸課題について意見交換を行うほか、税務執行面での国際協力の促進などを図る場として機能している。日本は、毎年開催される長官級の全体会合に国税庁長官や審議官らが参加しているほか、SGATARの参加国・地域の税務職員を対象とする「SGATARワークショップ」というキャパシティ・ビルディング会合を毎年日本でホストするなど、積極的に活動に貢献している。
TFTCは、OECD加盟国のほか約70か国の租税犯罪等調査当局のハイレベルが参加する国際会議体であり、租税犯罪やその他金融犯罪について各国当局が執行面から戦略的に議論する多国間枠組みとして機能している。このTFTCの議長に、2024年5月、武田審議官(当時国税庁調査査察部長)が非欧米から初めて選出され、暗号資産を用いた租税犯罪などの動向やAIを活用した有効な調査手法に関する情報共有・意見交換のほか、各国当局間のネットワーク・連携の強化やキャパシティ・ビルディングなどについて、グローバルなリーダーシップを発揮している*20。またTFTCに関連し、日本の国税庁は、2019年に開講した「OECDアジア・太平洋租税・金融犯罪調査アカデミー」を通じ、OECDと協力しながらアジア・太平洋地域の税務職員を対象としたキャパシティ・ビルディングなども積極的に実施している。
GFの概要は上記1のとおりであるが、年次総会に日本から財務省や国税庁のハイレベルが出席するほか、各国の税の透明性向上などの取組状況に関する「相互審査(ピアレビュー)」の審査官を国税庁職員が担当するなど、日本は様々なレベルでGFの取組をリードしている。
今回の国税庁によるアジア・イニシアティブ第10回会合のホスト及び本イニシアティブの共同議長国としての活動が、上記の様々な国際会議体などにおける国税庁のリーダーシップとも相まって、税務行政上の国際協力・連携における日本のプレゼンスを一層高めるとともに、グローバル及びリージョナルの双方での各税務当局間の協調・連携の強化・進展に貢献していくことが期待される。
*1)執筆者の肩書は、令和8年6月30日現在
*2)本稿を執筆するに当たり、国際業務課の勝山慎也氏に大きな助力をいただいた。この場を借りて感謝申し上げる。
*3)中島隆仁「OECDのタックス・ヘイブン対策-租税目的の情報交換に関する最近の動向」税大ジャーナル14号(2010年6月)141頁
*4)共通報告基準(CRS:Common Reporting Standard)とは、外国の金融機関等を利用した国際的な脱税及び租税回避に対処するため、2014年にOECDにおいて、非居住者の金融口座情報を税務当局間で定期的に交換するための国際基準として策定・公表されたものである。2026年6月現在、100を超える国・地域の税務当局がこれに基づく情報交換を実施している。
*5)当該地域取組は、アフリカ、中南米、パシフィック及びアジアにおいて既に発足しており、現在、中東及びカリブ海でも同様の気運が高まっている。
*6)日本、アルメニア、ブルネイ・ダルサラーム、中国、香港、インド、インドネシア、カザフスタン、韓国、マカオ、マレーシア、モルディブ、モンゴル、パキスタン、フィリピン、シンガポール、タイ、ベトナムの18か国・地域。
*7)アゼルバイジャン、カンボジア、ジョージア、スリランカ、ウズベキスタン及びネパールの6か国(2026年6月現在)。
*8)バングラデシュ、ブータン、ラオス人民共和国、キルギス、タジキスタン、東ティモール及びトルクメニスタンの6か国(同上)。
*9)開始時期を1年間ずらす形を採用している。したがって、2023年はインドネシアとインドが共同議長、2024年はインドとアルメニアが共同議長という体制であった。
*10)2027年には、モルディブに代わりマレーシアが共同議長国となる予定。
*11)2022年のみ年3回開催した。
*12)日本、アルメニア、ブルネイ・ダルサラーム、インドネシア、韓国、マレーシア、モルディブ、フィリピン、シンガポール、タイ、ベトナムの11か国。
*13)ブータン、ラオス、タジキスタン、東ティモール、ウズベキスタンの5か国。
*14)OECD (2026), Tax Transparency in Asia 2026 Asia Initiative Progress Report, Global Forum on Transparency and Exchange of Information for Tax Purposes, OECD, Paris, https://www.oecd.org/content/dam/oecd/en/networks/global-forum-tax-transparency/tax-transparency-in-asia-2026.pdf.
*15)徴収共助とは、執行管轄権という制約がある中で、各国の税務当局が、相互主義の下、条約相手国の租税債権を徴収する枠組みである。
*16)国税庁における徴収共助の実施状況については、「特集 本格的な取組開始から10年 国税庁の徴収共助の実施状況」(同誌令和5年11月号)を参照。https://www.mof.go.jp/public_relations/finance/202311/index.html.
*17)OECD (2026), Statement of outcomes of the 10thmeeting of the Asia Initiative https://www.oecd.org/content/dam/oecd/en/networks/global-forum-tax-transparency/10th-meeting-asia-initiative-outcomes.pdf.
*18)国税庁が国際協調・協力において果たすリーダーシップの詳細に関しては、武田一彦「税務執行当局間の国際協調・協力と日本のリーダーシップについて」(租税研究第920号4頁)を参照。
*19)OECD税務長官会議等の概要は、橘高秀「第18回OECD税務長官会議について(於:南アフリカ)」(同誌令和8年1月号)などを参照。https://www.mof.go.jp/public_relations/finance/202601/202601g.pdf
*20)TFTCの概要は、木村元気「租税犯罪等タスクフォース(TFTC)の概要と国際租税犯罪対策の展望」(同誌令和6年9月号)などを参照。https://www.mof.go.jp/public_relations/finance/202409/202409d.pdf