

1.はじめに
本稿は、カストディアンについて説明することを目的としています。カストディアンとは、主に証券決済や資産の管理等、証券ビジネスのバックオフィス(バック業務)のサービス(カストディ業務)を担う金融機関です。カストディアンという表現そのものは、証券決済の領域で広く用いられていますが、カストディアンに関し、理解がしにくい(手触り感がない)という意見も少なくありません。その一方、近年ではデジタル証券の議論が進むなど、証券決済は金融の中でも、最も発展が著しい領域の一つでもあります。
そこで本稿では、できるだけ身近な例を用いることで、カストディアンが果たしている役割を多くの方が理解できるよう説明します。本稿では具体的に議論を進めるため、日本市場におけるカストディアンを前提にします。その理由は、カストディアンの役割を幅広い読者に理解してもらうという観点では、日本の事例に絞ることが有効であると考えるためです(日本におけるカストディアンが理解できれば海外におけるカストディアンについてもその違いを考えることで理解することが可能です)。カストディ業務や証券決済そのものの文献が少ないことから、一部、筆者の解釈を踏まえた説明もありますが、カストディアン業界全体の見通しのよさを上げるための工夫です*2。なお、カストディアンの果たす重要な役割に議決権行使などコーポレート・アクションもありますが、これについては次回の論文以降で議論します。
本稿でも「証券保管振替機構入門─基礎編─」(以下、「基礎編」)と同様、社債をベースに議論を進めていきます。社債という形をとることで、クリアリングや議決権等の問題を捨象できるためです。また、本稿は「基礎編」や「日本国債決済入門」、および社債・有価証券に関する基本的な知識を前提にします。拙著「マネー・マーケット入門」、さらに、筆者のウェブサイトに掲載されている文献*3もご参照いただければ幸いです。
2.カストディアン
2.1 日本市場におけるカストディアンとは
二種類のカストディアン
カストディアンとは、冒頭で説明したとおり、証券決済のバックオフィスのサービスを提供する金融機関を指します。初学者はカストディアンをイメージしにくい傾向があるため、最初にできるだけ具体的に説明しようと思います。筆者の理解では、日本では主に二つのタイプのカストディアンが存在します。一つは主に本邦所在の運用会社や年金基金等に対して、証券のバックオフィスサービスを提供するカストディアンです。具体的なプレイヤーとして日本マスタートラスト信託銀行や日本カストディ銀行等*4が存在しています*5。
例えば、運用会社(アセットマネジメント会社)は実際に有価証券を保有して運用しているというイメージを持たれる傾向にありますが、厳密にいえば、「○○アセットマネジメント」と呼ばれる運用会社が商品・ファンドの設計・企画や資産運用の指示・ポートフォリオ管理等の仕事をする一方、(日本カストディ銀行や日本マスタートラスト信託銀行等の)カストディアンである信託銀行が有価証券の管理や約定・決済、報告書作成等の代行サービスを生業としています。運用会社はその運用財産の委託を行うという意味で委託会社である一方、信託銀行は運用会社の指示に基づいて資産管理をしているという観点で受託会社といいます*6(この具体例は後述します)。
2つのタイプのカストディアンが存在すると説明しましたが、もう一つは海外投資家が日本国債や日本の社債等、日本の有価証券に投資する際に利用するカストディ・サービスです。海外投資家が自ら、日本国内で有価証券を保管・管理し、発行会社や当局等との手続きを行うことは、言葉の壁や日本独自の制度・市場慣行があるため容易ではありません。そこで、海外投資家に代わって、有価証券の保管・管理、現地関係者との各種手続き、現地制度に沿った事務処理を行う金融機関が必要になります。このような主体を特定の地域でカストディ・サービスを提供することから、ローカル・カストディアン(または、常任代理人)などと呼びます。日本市場での具体的なプレイヤーとして、主に日本の3メガバンクに加え、シティバンクや香港上海銀行(HSBC)等が存在しています(ローカル・カストディアンの詳細は次節で説明します)。
上述のとおり、日本における金融業界のカストディアンは、国内の機関投資家が国内外に投資する際のバックオフィスサービスを提供するカストディアン(前者のカストディアン)と、海外の投資家が日本の有価証券に投資する際にサービスを提供するカストディアン(後者のカストディアン)が存在しているという形でカストディアンを理解すると、カストディアン及びこの業界のイメージがしやすくなると思います(あくまでもカストディアンのイメージをしやすくするための分類であり、例外もある点に注意してください)。
資産管理専門銀行
本稿では、カストディやカストディアンを、証券決済関係のバックオフィスを担うサービスという意味合いで使いますが、「資産管理専門銀行」という表現も普及しています。資産管理専門銀行という表現が用いられる場合、筆者の理解では日本マスタートラスト信託銀行と日本カストディ銀行等(前述の二分類のうち前者のカストディアン)を指す傾向にあります。後述するとおり、信託銀行等の付随業務であるカストディ業務をスピンアウトしてカストディ専業の銀行ができたことが一因です。また、運用会社・年金基金向けのサービスに特化していることから基準価額の計算等、これらの業態に特有のサービスも含む印象です。
一方、カストディアンという表現を使う場合、資産の保管や決済・権利処理といったバックオフィスサービス全体を指す業務を行う金融機関というニュアンスになります。前述の通り、メガバンクもカストディ業務を提供していますが、メガバンクは貸出等の業務に加えて、カストディ業務も行っており、資産管理「専門」銀行ではないため、メガバンクが資産管理専門銀行と呼ばれることはありません。
フロント業務とバック業務とは
先ほどカストディアンを説明するうえでバックオフィスという表現を使いましたが、バック業務という表現も金融市場の実務家が頻繁に使う用語ですが、説明が難しい用語の一つです。バック業務とは、フロント業務に対する表現ですが、私の理解では、その金融機関の収益への近さを表現した表現です。証券会社でいえば、取引から得られる収益に近いトレーダーやセールスがフロント業務とされます。一方、決済等は直接の取引からは距離があることからバック業務と分類されます。フロントは、投資判断・顧客獲得・売買執行等、取引収益や運用成果を直接左右する機能に対して、バックは、その取引を正確に決済・記録・保全し、収益を確定可能な状態にする機能です。収益の距離について、バック業務とフロント業務の中間という意味で、ミドル業務*7という表現が使われることもあります*8。
2.2 証券決済の類型とカストディアン:二者間と三者間の決済
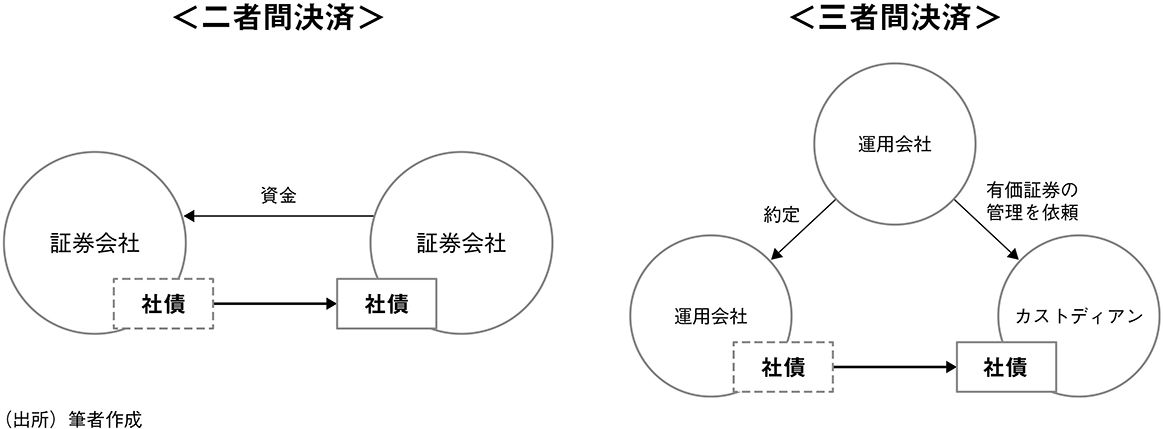
「基礎編」では筆者がソニーの社債を証券会社から買う、という形での二者の決済を考えました。もっとも、証券決済ではこのように二者間の決済に加え、三者間決済という二類型で考えるのが基本です。そこで、ここから三者間の決済について具体的に考えていきます。
まず、読者が投資信託を買う事例を考えてみましょう。投資信託は「○○アセットマネジメント」と呼ばれる運用会社が商品を企画・組成していますが、運用会社が行うことは運用に伴う指示であり、実際に株式や社債等の有価証券を振替・管理しているのはカストディアンです。したがって、投資信託の場合、証券会社に加え、運用会社とカストディアンという三者の決済になります(図表1の右側)。
図表1 二者間決済と三者間決済のイメージ
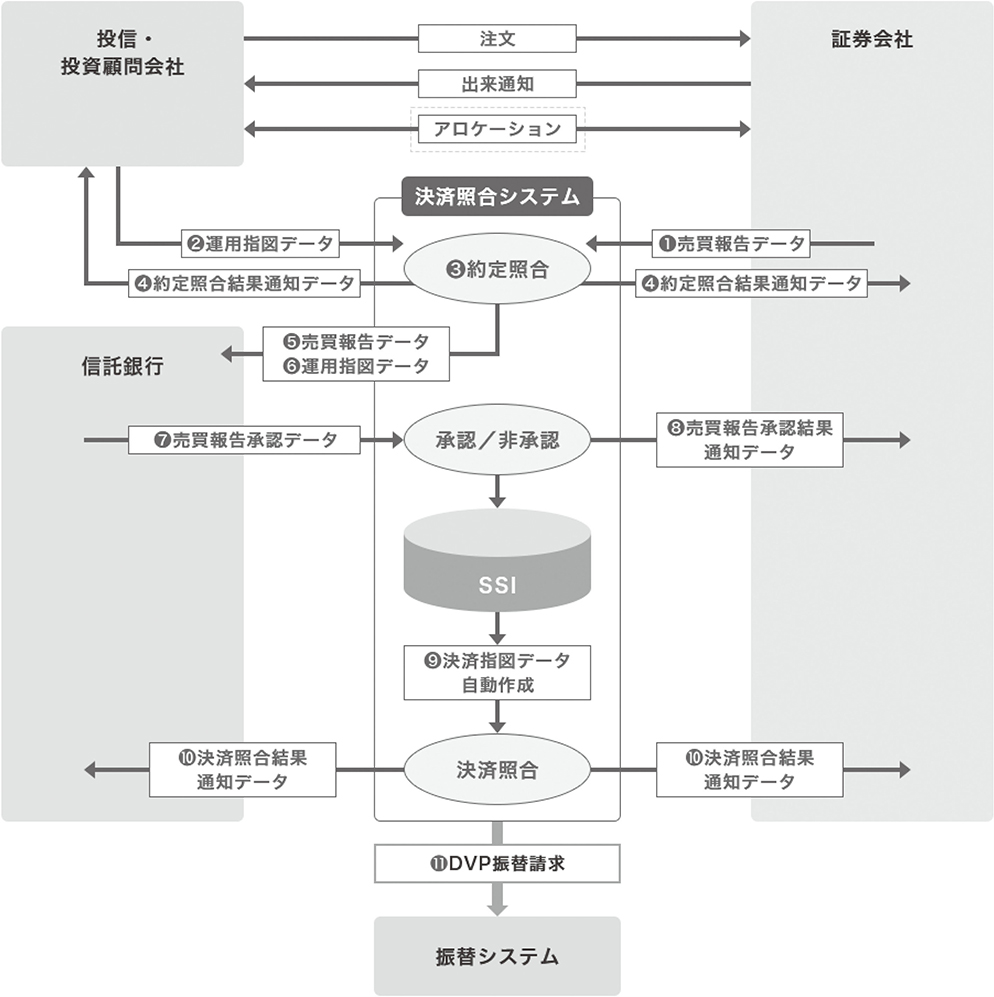
「基礎編」で説明したとおり、証券決済の基本は、「約定」→「照合」→「決済」というプロセスで進みます(ここでは社債のケースなので「クリアリング」は捨象しています)。ここではこのプロセスを具体的に考えてみましょう。ファンド・マネージャーの意思決定により、ある投資信託ではトヨタの社債を100円買うことになったとします。運用会社ではその実際の執行を行うため、トレーダーと呼ばれる業務を担う人が証券会社に連絡をして約定したとします*9。
運用会社と証券会社それぞれが、約定の内容について、保振にその情報を送ることで約定照合します。そのうえで、保振がその情報を、カストディアン(信託銀行、前述の2分類のうち前者のカストディアン)に送ります。カストディアンがそれを承認したら、その情報がSSIと呼ばれるデータベースに送られ、決済指図データの自動作成および決済照合が自動的に行われ、その結果についてカストディアンおよび証券会社に通知されます。決済指図データに従い、日銀当座預金等を使って、カストディアンが証券会社に100円を払うと同時に、トヨタの社債を受け取るという形で決済をします(日銀当座預金を有していない事例やSSIについては「基礎編」を参照)。これで「約定」→「照合」→「決済」が確認できました。
2.3 複数存在する照合
決済照合の説明をしましたが、実務的には、照合にはかなり多くのバリエーションがあります。筆者の認識では、このように照合のバリエーションが多いことが証券決済の理解を難しくしている一因になっています。この背景には、運用会社のバックオフィス業務の負担を軽減するため、顧客の状況に合わせた照合を作るなど、日本のカストディアンが企業努力をしてきたなどの歴史的な経緯があります。一方で、カストディアンとしては照合がシンプルになると業務の効率化もできるという側面もあります。
両側照合と片側照合
照合の類型の詳細については日本カストディ銀行(2025)に譲りますが、大枠では両側照合と片側照合という分類で理解することが大切です。両側照合とは約定した両者で照合をする方法です。例えば、筆者が証券会社Aからトヨタの社債を購入するうえで100円で約定したとしましょう。この場合、筆者が100円のトヨタの社債を購入したという情報を保振に送る一方、証券会社Aも保振に100円のトヨタの社債を売却したという情報を送り、保振がその情報が一致しているかを確認するのが両側照合です。
その一方、片側照合とは約定した一方が照合を行うという方法です。例えば、筆者が保振に100円のトヨタの社債を購入したという情報を保振に送り、それで照合が終わりということです。なお、証券会社同士など二者間決済では両側照合が一般的ですが、三者間決済では片側照合も使われています。
2.4 日本では信託形式が普及
日本マスタートラスト信託銀行と日本カストディ銀行を中心に、日本のカストディアンは信託という形式を活用している点も特徴であると指摘されます。日本では、1990年以降、日本の金融業界がM&A等で再編成される中で、信託銀行業界の再編成もなされました。グローバルで、JPモルガン、ステート・ストリート、BNY等のカストディアンが巨大化する中、わが国でもカストディ業務の合併・再編成の必要性が認識されました。当時複数存在していた信託銀行が、年金基金や運用会社向けにそれぞれカストディ業務のサービスを提供していましたが、資産運用と管理を分離し、資産管理に関し、少数のカストディアンに集約するという「日本版マスタートラスト」の議論が政府主導で進みました。その結果、多くの信託銀行が担っていたカストディ業務を集約させる形で生まれたのが日本マスタートラスト信託銀行と日本カストディ銀行です*11。
これらの銀行は、資産を管理するうえで、再信託という形が用いられている点も重要な特徴です*12*13。再信託のイメージは、年金基金等が委託者から信託銀行に委託された資産を、さらに、日本マスタートラスト信託銀行や日本カストディ銀行等へ委託する方式です。図表3がそのイメージです。
図表3 再信託方式
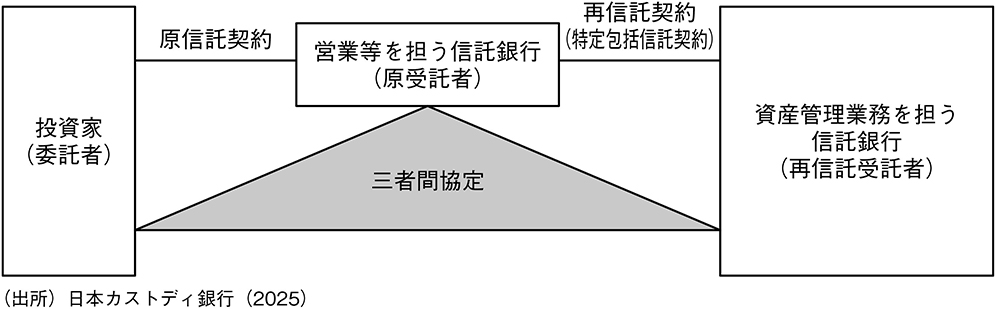
再信託が用いられている背景には、年金資産の運用と管理の分離を可能にするうえで、法改正の必要性について議論がなされていたところ、当時の厚生省が再信託という形をとることで、法律を変えず、年金資産の運用と管理の分離をスムーズに実施できるという判断を行ったことがあります*14。これに伴い、運用会社、生命保険会社等の出資等を受ける形で、当時存在していた信託銀行がカストディ業務を切り離すことで複数のカストディアンが生まれました(通常の信託銀行が商品の企画機能や営業等、カストディ・サービス以外に集約したとみることもできます)。
証券決済以外の業務も担う
有価証券のバック業務をサポートするという意味でカストディアンという表現を使いましたが、日本マスタートラスト信託銀行や日本カストディ銀行等のカストディアン(前述の二分類のうち前者のカストディアン)は、証券決済以外のサービスも行っているという点も重要な特徴です。もともと年金基金等向けに各信託銀行がサービスを提供していたところ、そのカストディ業務を日本マスタートラスト信託銀行と日本カストディ銀行に集約化する形で生まれたため、運用会社や年金等への総合的なサービスを含む形になったわけです。例えば、このカストディアンは、投資信託の基準価額の計算等も担っています。一方、前述のとおり、メガバンク等が担うカストディアン(前述の二分類のうち後者のカストディアン)は基本的には海外の投資家が保有する日本の株式や債券等の保護預かり・決済サービス(常任代理人業務)に特化しているという特徴を有しています(こちらの詳細については後述します)。
なお、日本ではカストディアン(前述の二分類のうち前者のカストディアン)が信託という形をとることが普及しているため、所有権が変更される点も重要な特徴です。先ほどの投資信託の事例の場合、トヨタの社債の所有権は形式的にカストディアンに移っています。このように所有権が変更するため、投資信託が株式を保有している場合、上場企業の大株主として日本マスタートラスト信託銀行や日本カストディ銀行等が出てくるということが起こりえますが、この詳細は次回以降の論文で議論します(本稿では株主や議決権等の議論を捨象したいため、よりキャッシュに近い社債に絞って議論を進めています)。
2.5 具体例
本節の最後に、振替決済制度との対応で、カストディアンの役割を考えます。例えば、アセットマネジメントAが投資信託を設定し、その投資信託がトヨタの社債のみで運用しているとします(これはあくまで簡単化のための想定です*15)。「基礎編」と同様、筆者は証券会社Aに口座を持っているとします。筆者は、この投資信託を100円分買う注文を出したとします*16。この取引には社債の決済と投資信託受益権の決済の二つが含まれるため、それぞれ説明します。なお、アセットマネジメントAは本邦居住者とし、本稿におけるカストディアンは前述の二分類のうち前者のカストディアンを指します。
投資信託受益権の決済
筆者が投資信託を買うため、100円を証券会社Aの口座に入金します。投資信託の販売会社である証券会社AがアセットマネジメントAに対して、投資信託受益権の設定を連絡します。アセットマネジメントAは、保振に対して、投資信託の新規記録申請を行い、証券会社Aがカストディアンに100円を渡し、証券会社Aが投資信託受益権の設定を受けるという形でDVP決済を行います*17(DVP決済については「基礎編」を参照)。
社債の決済
アセットマネジメントAの運用方針は、この事例ではトヨタの社債にのみ投資するということなので、この方針に基づき、運用会社のトレーダーが、証券会社Aに電話をして、100円でトヨタの社債を約定したとします。その後、照合を経て、証券会社Aがカストディアンにトヨタの社債を出すと同時に、証券会社Aがカストディアンから100円を受け取るというDVP決済を行います。
保振の口座での整理
次に、上述の取引を保振の口座を用いて考えます。トヨタの社債は、当初、証券会社Aが保有しているので、保振の直接参加者である証券会社Aの自己口に保管されています。図表4の通りです。
図表4 保振と振替決済のイメージ(1)
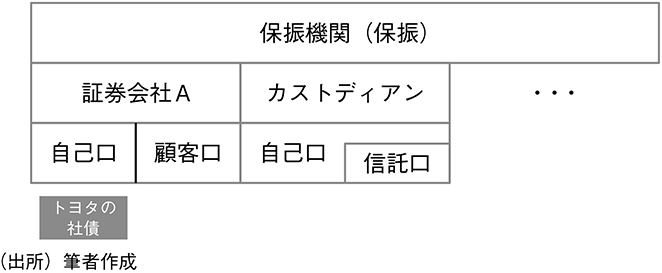
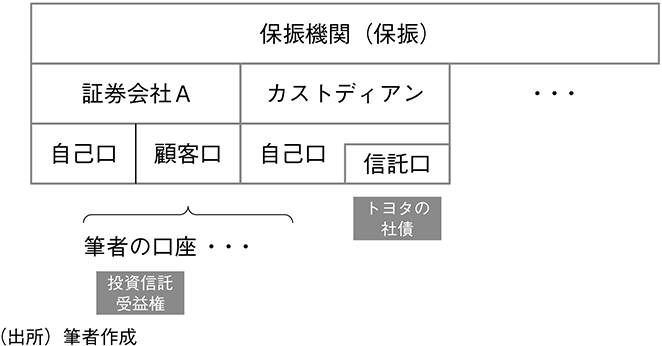
この状態から日本マスタートラスト信託銀行や日本カストディ銀行等のカストディアンが保振に有する「信託口」にその他の社債を振り替えることで決済をします。一方、運用会社は投資信託受益権を発行し、それを証券会社Aの顧客口(筆者の口座)で管理することで筆者が証券口座の中に投資信託を有するという形で投資信託の決済がなされます(信託口は自己口の中にあります)。
図表5 保振と振替決済のイメージ(2)
3.グローバル・カストディアンとローカル・カストディアン
3.1 グローバル・カストディアンとローカル・カストディアンとは
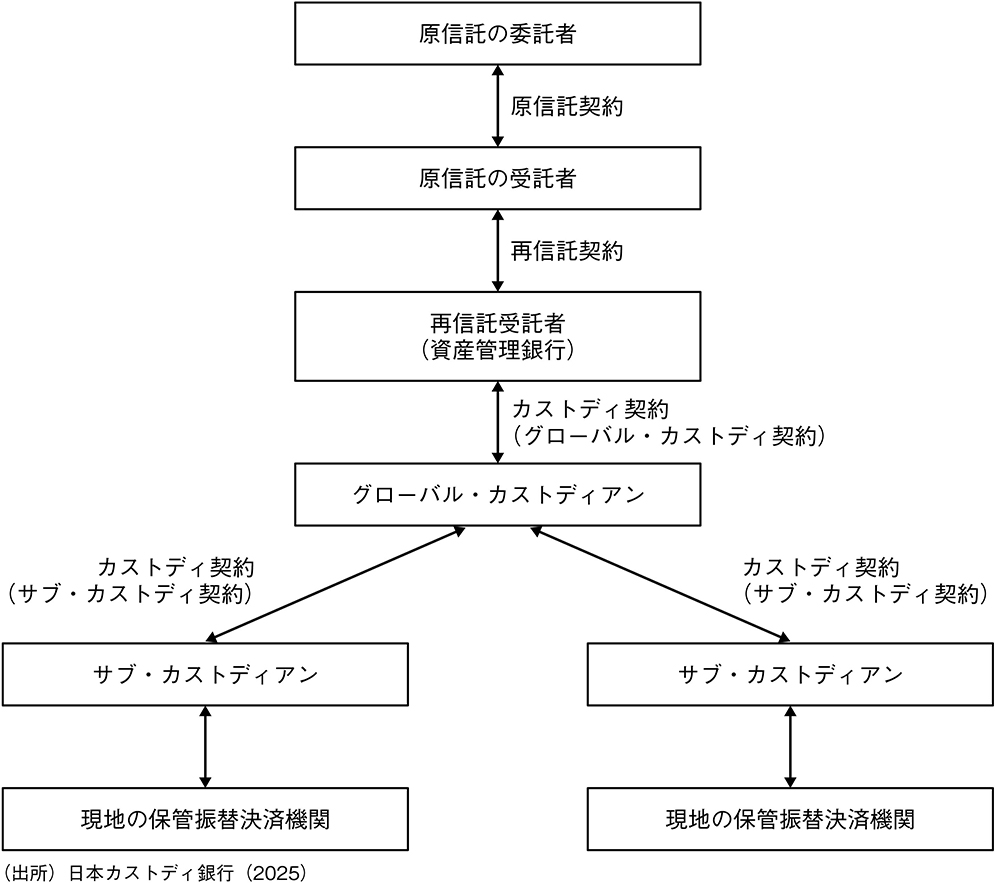
前述のとおり、日本市場におけるカストディアンには、海外の投資家が日本国債や日本企業が発行した株式・社債等を購入するためのバックオフィスサービスを提供している金融機関もあります(前述の二分類のうち後者のカストディアンに該当します)。そもそも、カストディアンは、ローカル・カストディアン(サブ・カストディアン)*18とグローバル・カストディアンという二つに分かれます。ローカル・カストディアンとは、顧客から委託契約の下、その地域の決済等の各種事務手続きを実施するカストディアンを指します。様々な国で、証券決済の制度や法律等が異なります。そのため、その地域におけるカストディ・サービスの専門性を有する主体がローカル・カストディアンです。前述のとおり、本邦におけるローカル・カストディアンとしては、3メガバンクに加え、シティバンクや香港上海銀行(HSBC)等の外資系の金融機関がこの役割を担っています。
一方、グローバル・カストディアンとは、各市場に存在するローカル・カストディアンとのネットワークを構築することで、投資家に対し各国・他通貨の証券管理を一括して行うサービスを提供しています。世界各国に投資を行う投資家にとって、グローバル・カストディアン一社との契約により、各市場におけるローカル・カストディアンと個別に契約を行う負荷を回避することができます。例えば、米国の証券会社がソニーの社債を購入したいと考えているとします。もっとも、その証券会社は保振の直接参加者ではないとします。「基礎編」で議論したとおり、ソニーの社債は保振に置いて管理されています*19。そのため、例えば、JPモルガンやステート・ストリート、BNYといったグローバル・カストディアン(外国間接口座管理機関と呼ばれる間接参加者)が、メガバンク等の直接参加者(直接口座管理機関)の顧客口座を間借りさせてもらう形で、米国の証券会社がソニーの社債を保有することを可能にしています。このように様々な国の決済をつなぐ存在がグローバル・カストディアンです。
日本のメガバンクはローカル・カストディアンの役割を果たしていると説明しましたが、メガバンクの中にはグループ内の信託銀行がグローバル・カストディアンの機能も有している先もあります。この場合、主に世界各国に投資する本邦機関投資家に対しグローバル・カストディアンの機能を提供するものです。
図表6 グローバル・カストディアンとローカル・カストディアン
3.2 社債のケース
グローバル・カストディアンとローカル・カストディアンの理解を深めるため、再び具体的に考えます。現在、日本で活動をしている証券会社Aがソニーの社債を在庫として持っており、(保振における直接口座管理機関である)証券会社Aの自己口で管理しているとします。そのうえで、米国に拠点を有する証券会社Bがソニーの社債を買いたいと考えています。
図表7 保振とグローバル・カストディアンの関係(1)
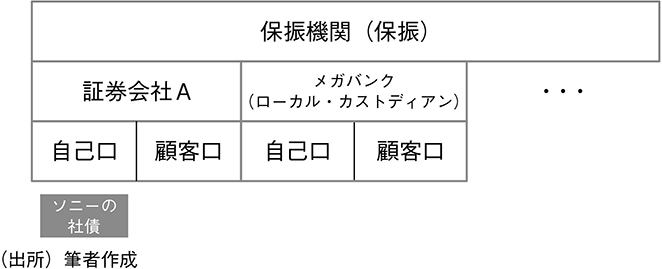
そこで、証券会社Bのトレーダーは、証券会社Aにコンタクトを取り、ソニーの社債を100円で約定したとします。もし証券会社Bが保振の直接参加者(直接口座管理機関)であれば、証券会社Aの自己口にあるソニーの社債を、証券会社Bの自己口に振り替えることで決済ができます。もっとも、証券会社Bは米国に拠点を置いており、保振の直接参加者ではありません。
一方、証券会社Bは、グローバル・カストディアンに口座を有しています。そこで、証券会社Bは、ソニーの社債を管理するうえで、グローバル・カストディアンを経由し、ローカル・カストディアンであるメガバンクの顧客口を間借りさせてもらうことでソニーの社債を保有することが可能です(グローバル・カストディアンは保振に関し、外国間接口座管理機関(外国の間接参加者)です)。図表8のような形で、メガバンクの顧客口の中にはグローバル・カストディアンの口座があります。
図表8 保振とグローバル・カストディアンの関係(2)
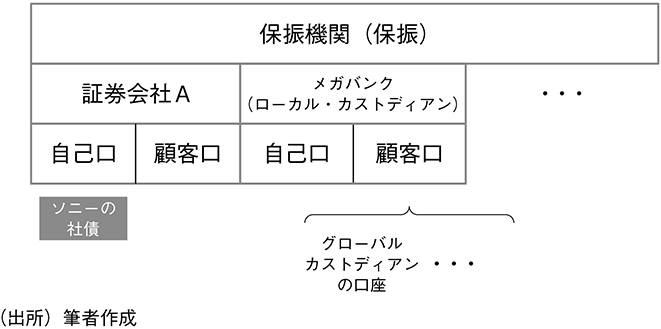
メガバンクの顧客口をグローバル・カストディアンが間借りしているということですが、グローバル・カストディアンは自分の口座の中で、証券会社Bの口座を有しており、そこでソニーの社債を管理します。図表9のとおり、グローバル・カストディアンの口座の中に、証券会社Bの口座があり、そこに振り替えることでソニーの社債が管理されているということです。図表9をみると、階層構造になっていることがわかります。
図表9 保振とグローバル・カストディアンの関係(3)
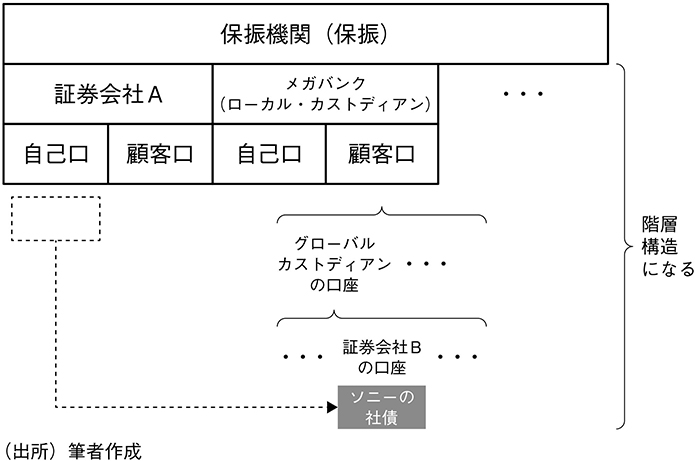
「基礎編」では振替決済制度を保振の建物を用いて喩えましたが、イメージとしては、保振の1Fにメガバンクの自己口と顧客口のスペースが区分されてそれぞれ存在しており、その顧客口のスペースの中に、グローバル・カストディアンのスペースがあります。グローバル・カストディアンのスペースの中に、さらに、証券会社Bのスペースがあり、そこにソニーの社債が置いてあるということです。非常に重要なのは、ソニーの社債はあくまで保振の建物に置いてあり、カストディアンのスペースを間借りするということを二段階で行っている構造を理解することです(図表10がそのイメージを示しています)。
図表10 保振のスペースを用いたイメージ図(1)
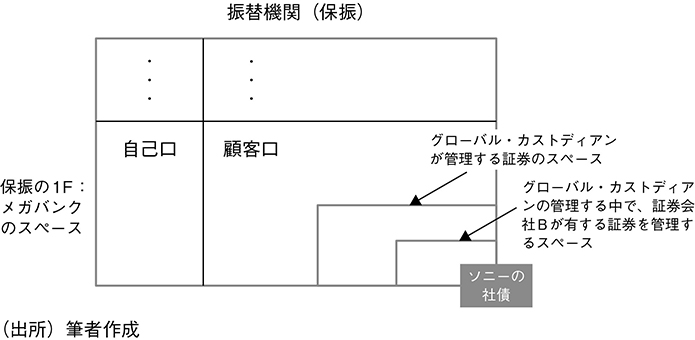
資金の動き
ここまで証券の動きの議論をしてきましたが、次は資金の動きについて説明します。資金については、グローバル・カストディアンに証券口座を有する投資家は、グローバル・カストディアンに資金口座を合わせて開設し、その一方、グローバル・カストディアンはローカル・カストディアンに証券口座と合わせて資金口座も開設することが一般的です。資金の決済についてはこれらの口座を通じて行います。
前述の例を用いると、米国に拠点を置く証券会社Bは、グローバル・カストディアンに資金の口座を開設しています。また、グローバル・カストディアンはローカル・カストディアンであるメガバンクに口座を開設しており、「証券会社B→グローバル・カストディアンへ送金」、「グローバル・カストディアン→メガバンクへ送金」、さらに、「メガバンク→証券会社Aへ送金」という形で、証券会社Bが証券会社Aのソニーの社債を買う上で必要な資金が流れていきます(決済の都度の送金ではなく、決済用資金の指定口座からの引き落としでの処理が一般的ですが、ここでは簡略化のために都度送金と記載します)。
DVP決済を実施する場合、資金の動きと証券の動きが連動しなければなりません。したがって、証券の動きである「証券会社A→メガバンク→グローバル・カストディアン→証券会社B」と同時に、資金の動きである「証券会社B→グローバル・カストディアン→メガバンク→証券会社A」が同時に動く必要があります。なお、日本のマーケット慣行では、顧客等の取り決めにより、DVP決済かFOP(Free of Payment)決済かを指定する形になっており、その決済指図に基づき、グローバル・カストディアンおよびローカル・カストディアンが証券決済および資金決済を履行しています。
グローバル・カストディアン内で有価証券が動いた場合、保振やローカル・カストディアンから把握することができない
グローバル・カストディアンの口座を経由してソニーの社債が管理されていることですが、大切な点は、その詳細は保振からも、メガバンクからも見えないことが起こりえるということです。「基礎編」でも議論したとおり、保振からみると、上記におけるメガバンクの顧客口の中身を把握することはできません。さらに、メガバンクから見ても、グローバル・カストディアンの口座体系等により顧客口の中でどのように管理されているかは見ることができないケースがあります。
このような構図があるため、グローバル・カストディアンの口座内で売買がなされた場合、保振やメガバンクからみてもわからないということが起こりえます。例えば、先ほどと同様、米国に拠点を持つ証券会社Bは、あるグローバル・カストディアンを利用する一方、ローカル・カストディアンとしてメガバンクを利用することで、ソニーの社債を保有しているとしましょう。そのうえで、証券会社Bがソニーの社債を、同じく米国に拠点を置く証券会社Cに売却したとします。その際、証券会社Cも、証券会社Bと同じグローバル・カストディアンを利用しているとします。この場合、証券会社Bから証券会社Cにソニーの社債は売却されますが、この証券の決済はグローバル・カストディアンの口座内の振替で完結するため、保振の直接参加者であるメガバンクの口座では動きはありません。したがって、保振やメガバンクから、このような売買があったこと自体を把握することができないということです(日本国債のケースはBOXで議論します)。
3.3 ローカル・カストディアンとグローバル・カストディアンの関係
上記では、米国に拠点を置く証券会社Bがグローバル・カストディアンに直接口座を有する設定でした。しかし、グローバル・カストディアンに直接口座を持つことができる金融機関は、一定の要件を有する大きな金融機関であることが典型であり*20、グローバル・カストディアンに口座を持たない海外の主体が、例えば、日本の社債や株式に投資したいというケースはあります。
例えば、筆者がオーストラリアにおけるアセットマネジメント会社のファンド・マネージャーだとしてソニーの社債を購入したいとします。このアセットマネジメントはグローバル・カストディアンに口座を持たず、普段、オーストラリアのローカル・カストディアンに有価証券を管理してもらっているとしましょう。
この事例において、筆者がソニーの社債を保有しようとする場合はどうなるでしょうか。前述の通り、ソニーの社債は保振に置いてあり、これを振り替えることで証券決済をします。オーストラリアに拠点を置く筆者が所属する運用会社がソニーの社債に投資するには、まず、自社が用いているローカル・カストディアンがグローバル・カストディアンを経由して、保振に直接参加できるメガバンク(ローカル・カストディアン)に保振のスペースを間借りさせてもらうということが考えられます。前述のケースでは、「グローバル・カストディアンが日本のローカル・カストディアン(メガバンク)のスペースを間借りさせてもらう」という構図だったところ、今回のケースでは、「オーストラリアのローカル・カストディアンが、グローバル・カストディアンのスペースを間借りさせてもらい、さらに、グローバル・カストディアンが日本のローカル・カストディアン(メガバンク)のスペースを間借りさせてもらう」という形になり、階層構造がより複雑化していきます。
先ほどの保振の建物の例を用いれば、保振の1Fにメガバンクの自己口と顧客口があり、その顧客口のスペースの中に、グローバル・カストディアンのスペースがあります。グローバル・カストディアンのスペースの中に、さらに、オーストラリアのローカル・カストディアンのスペースがあります。さらに、そのローカル・カストディアンのスペースの中に、筆者の運用会社のスペースがあり、そこにソニーの社債が置いてあるということです(図表11)。大切な点は複雑化しているものの、あくまで間借りを繰り返していること、さらに、ソニーの社債はあくまで保振の1Fにおけるメガバンクのスペースに置いてあるという点に注意してください。
図表11 保振のスペースを用いたイメージ図(2)
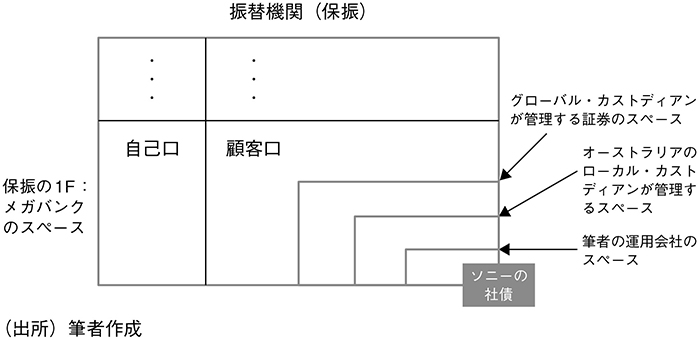
このような視点でみれば、グローバル・カストディアンを軸に、各国の制度に特化したローカル・カストディアンが各国の決済の事務を担うという形で、グローバルの証券決済システムが機能しているというイメージを抱くことができます。
BOX 日本国債のケース
本稿では、社債をベースに考えたため、社債の管理を担う保振を軸に説明しましたが、日本国債の場合、保振を日本銀行(日銀)と読み替える形で、同様の議論ができます。再び、紙ベースの有価証券を考えると、ソニーの社債は保振に置かれることで管理されていますが、日本国債は日銀に置いておくことで管理されています(「日本国債決済入門」と同様、あくまでわかりやすさの観点で紙の国債を考えています)。
したがって、米国に拠点を置く証券会社同士など外国人投資家が国債を売買した場合、もしそれがグローバル・カストディアンの口座のなかで振替された場合、その売買は日銀やその直接参加者である(メガバンク等の)ローカル・カストディアンからもみることができない、という点に注意が必要です。
4.おわりに
本稿ではカストディアンについて基礎的な内容を触れました。本稿では、あくまで日本を軸にカストディアンについて具体的に考えてきました。もっとも、最後のグローバル・カストディアンの議論から想像できるとおり、本稿はあくまで日本というローカルな視点で記載しているという側面もあります。グローバル・カストディアンからみれば、あくまで日本拠点の話であり、より広い視点でグローバルにカストディビジネスを展開しているとも言えます。そのため、グローバル・カストディアンからみたカストディアンの議論は別の機会で記載しようと考えています。
また、冒頭で述べたとおり、カストディアンの業務として、議決権行使等のコーポレート・アクションも重要です。実務的にはコーポレート・アクションに係る業務も看過できない大きさになっています。これについても別の機会に記載します。
参考文献
[1].日本カストディ銀行(2025)「THE資産管理専門銀行[第5版]:その実務のすべて」金融財政事情研究会
[2].服部孝洋(2023)「日本国債入門」金融財政事情研究会
[3].服部孝洋(2025)「はじめての日本国債」集英社新書
[4].服部孝洋(2026a)「マネー・マーケット入門」日本評論社
[5].服部孝洋(2026b)「証券決済と証券保管振替機構─基礎編─」『ファイナンス』, 17-27.
*1)本稿の作成にあたって、様々な方に有益な助言や示唆をいただきました。本稿の意見に係る部分は筆者の個人的見解であり、筆者の所属する組織の見解を表すものではありません。本稿の記述における誤りは全て筆者によるものです。
*2)本稿における用語の使い方等について違和感を持たれる方がいることはある程度想定している点にご留意ください(にもかかわらず、思い切って筆者の理解を記載することがこの業界の発展に寄与すると感じているため、本稿のような形をとっています)。
*3)https://sites.google.com/site/hattori0819/takahiro-hattoris-site
*4)その他に野村信託銀行等が存在しています(野村信託銀行は、野村アセットマネジメント向けに加え、一部の運用会社にカストディ・サービスを提供しています)。
*5)カストディアンのわかりにくさを解消するため、本稿では具体的な社名を出しています。
*6)投資信託等を購入する場合、証券会社等で購入しますが、証券会社は販売会社になります。証券会社を介さずに投資信託を販売する形もあります。
*7)人によって分類が分かれますが、例えば、金融機関におけるリスク管理部署等はミドル業務と分類される印象です。
*8)もっとも、カストディアンにとっては資産管理そのものがメインとなるビジネス(=収益源)のため、フロントとバックという表現に違和感を有する人もいるかもしれません。後述するとおり、日本のカストディアン(前者のカストディアン)の場合、基準価額の計算など運用会社等における運用以外の業務を総合的に担うこともあり、筆者の経験では、カストディアンをバック業務のサービスを担う主体という表現がわかりやすいと感じているため、本稿ではそのように表現しています。
*9)運用会社ではファンド・マネージャーが意思決定をした後、その執行をする部隊をトレーダーと表現します。証券会社のトレーダーの場合、マーケットメイクする主体と表現する傾向にあります。証券会社のトレーダーについては服部(2023,2025)を参照。
*10)https://www.jasdec.com/system/finance/outline/dealings/
*11)2020年に日本トラスティ・サービス信託銀行、資産管理サービス信託銀行、JTCホールディングスが合併することで日本カストディ銀行が生まれたという経緯があります。
*12)なお、再信託方式以外には、直接受託方式と共同受託方式がありますが、詳細は日本カストディ銀行(2025)を参照してください。
*13)日本金融新聞(2000/10/4)「日本版マスタートラスト始動、「再信託」決着に残る異論」では下記のような流れで整理しています。
1999年3月 政府の規制緩和推進3カ年計画で年金資金の運用と管理の分離について検討し結論を得ると明示
1999年4月 信託業界が厚生省立案の再信託方式を軸に本格的な検討を開始する
2000年3月 政府の規制緩和推進3カ年計画で再信託方式による年金資産の一元管理(運用と管理の分離)が可能と明示
2000年5月 三菱信託、日本生命など5社が日本マスタートラスト信託銀行を立ち上げ、営業を始める
2000年7月 厚生省が厚生年金基金に対して年金資産の一元管理による運用と管理の分離が可能と通知
2000年10月 大和銀行と住友信託が設立した日本トラスティ・サービス信託銀行が営業開始。年金資産の統合に乗り出す
*14)日本金融新聞(2000/10/4)「日本版マスタートラスト始動、「再信託」決着に残る異論」では「焦点だった年金資産の運用と管理の分離については、行政当局が「再信託方式」を使うことで法改正をしなくても可能とする見解を正式に表明。行政や年金基金を巻き込んだ制度論議がようやく決着した」としています。
*15)わかりやすさの観点から具体例を用いています。特定の銘柄を推奨しているわけではない点に注意してください。
*16)実際には100円で投資信託は買えませんが簡単化のため、100円としています。
*17)ここでは筆者が証券会社Aに振り込むという例にしていますが、実際にはMRF(Money Reserve Fund)という形で事前に購買余力を置いているケースが少なくありません。この場合、証券会社AはMRFを売却し、その代金を証券会社Aが受け取るという形でキャッシュを得ます。
*18)サブ・カストディアンという表現も普及していますが、その地域のローカルの決済を担う主体という観点で本稿ではローカル・カストディアンという表現を主に用います。
*19)実際にはペーパーレスですが、「基礎編」と同様、わかりやすさの観点で紙があるイメージで説明します。
*20)日本の運用会社や年金は規模が大きくても、グローバル・カストディアンを使わず、ローカル・カストディアン(典型的には日本マスタートラスト信託銀行、日本カストディ銀行、野村信託銀行等)を使う傾向があります。