

1.はじめに
税関を取り巻く環境は、近年急激に変化している。関税や輸出入規制等の国境措置を通じた保護主義的な動き、経済安全保障リスクの増大、中東地域の不安定化やウクライナ・ロシア情勢の長期化を背景とする地政学的な変化など、国際情勢が不安定化しており、加えて、越境Eコマース(電子商取引)の拡大に伴う輸入貨物の急増や訪日外国人旅行者の増加など、国際的な物流や人流が大きく変化している。また、不正薬物の密輸に関わる国際犯罪組織の多国籍化・巧妙化、金の密輸の深刻化、さらには経済安全保障に係る不正輸出やマネー・ローンダリング(資金洗浄:マネロン)への対応など、国の安全・安心を守る国境の法執行機関として税関が向き合う課題は質・量ともに増している。
関税局・税関は、「安全・安心な社会の実現」「適正かつ公平な関税等の徴収」「貿易円滑化の推進」という三つの使命を掲げ、国民生活と経済発展を支えてきた。しかし、急激に変化するモノ・ヒトの動きに対して、限られた物的・人的資源の下で、迅速な通関と厳格な水際取締りを両立することは限界に近づきつつある。変化の中で、いかに使命を果たし、国民の信頼に応え続けていくか、税関行政は、大きな転換期を迎えつつある。
大きな転換期を迎えているのは日本税関に限った話ではない。外国税関も同様に、急激な環境変化に晒されており、国際的にも様々な場で議論がなされている。
たとえば、2025年5月にカナダ・バンフで開催されたG7財務大臣・中央銀行総裁会議は、少額貨物(low-value shipments)の急増が税関による取締りや関税等の徴収業務を圧迫し、不正薬物や模倣品の密輸に利用されるリスクを認識し、これらのリスクに対応するための少額貨物の輸入システムの検討を進めることで一致した*1。また、WCO(世界税関機構)が2026年2月に公表したIllicit Trade Report 2024*2(2024年実績データを用いた分析)は、世界税関が直面する課題として、不正薬物、知的財産侵害物品、武器部品等の密輸が複雑化・巧妙化している実態を示し、特に、越境Eコマースの拡大に伴い、小口貨物、国際郵便及び急送貨物を利用した違法取引が増加し、従来の取締手法では対応が難しくなっている点を指摘している。これらの課題や変化に対応するため、WCOは、データ分析やAIを活用したリスク管理、関係機関との連携強化、国際的な情報共有を一層推進する必要性を強調している。
こうした状況を踏まえ、近年、主要国税関は制度の包括的な見直しを次々に発表している。
まず、EUでは、2026年3月、EU理事会と欧州議会が、EUの税関制度を全面的に見直すことで合意した。この改革により、EUの税関は、より近代的な手段を備え、特に越境Eコマースを中心とした貿易量の急増、国境で確認すべきEU基準の急速な増加、そして厳しさを増す地政学的状況といった動向に対応できるとしている*3。さらに、米国では、2026年6月3日、トランプ大統領が、急増する少額貨物の輸入や不正薬物の密輸等への対応として、包括的な税関の改革を通じて執行を強化する大統領令に署名している*4。
そして、我が国では、2026年6月23日に、財務省関税局が「税関中長期構想2030(Smart and Secure Border Control:Customs Vision 2030)」を関税・外国為替等審議会の関税分科会において報告し、同日公表した*5。本構想では、2030年に向けて、AI等の最先端技術を業務全般に戦略的に活用しつつ、税関の取締手法や体制についての抜本的な変革を進め、経済活性化に資する一層迅速な物流と人流、安全・安心な社会のための国境での検査強化に努めていくこととしている。本稿では、税関中長期構想2030の背景と主要施策の概要をご紹介したい。
2.税関中長期構想2030の背景
(1)国際物流の変化
第二次世界大戦後、国際物流は、コンテナ化による海上貨物の一貫輸送がBtoB(企業間取引)貨物の国際輸送を支え、その後の国際航空輸送の発展により効率化・高速化が進み、税関手続の円滑化とともにグローバルサプライチェーンの拡大に貢献してきた。一方、2010年代以降は越境Eコマースの急成長によりBtoC(企業対個人の取引)の航空小口貨物が急増し、COVID-19を契機としたオンライン購買の急増により、この傾向は一層加速している。従来の税関の制度は、BtoB(企業間取引)貨物の大量一括輸送中心の物流を念頭においたものとなっており、個人向けの低価格・小口貨物が高頻度で大量に輸送されるという国際物流のスピードやビジネスモデルの変化に追いついていないことが課題となっている。
(2)急増する少額輸入貨物
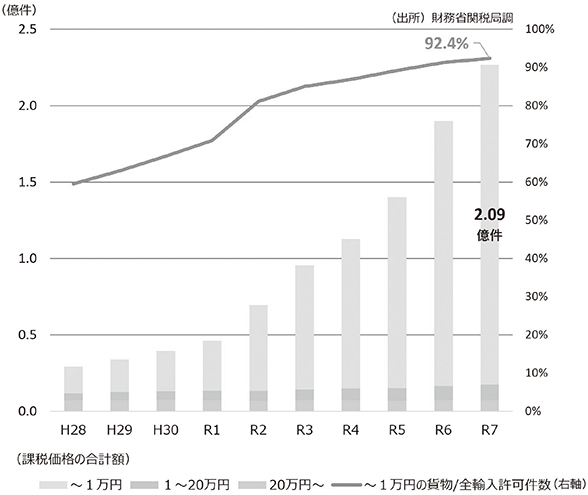
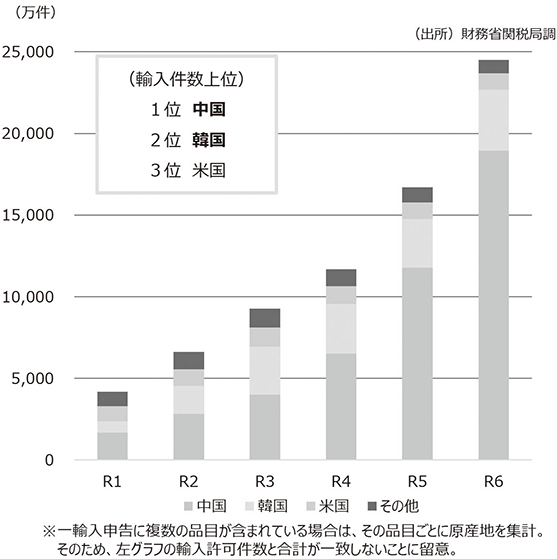
2025年の輸入許可件数は約2億2,700万件(前年比約20%増)と、6年で約5倍に急増しており、この背景には、越境Eコマースなど中国・韓国からのBtoC(企業対個人の取引)貨物等の少額輸入貨物の件数の急増がある。
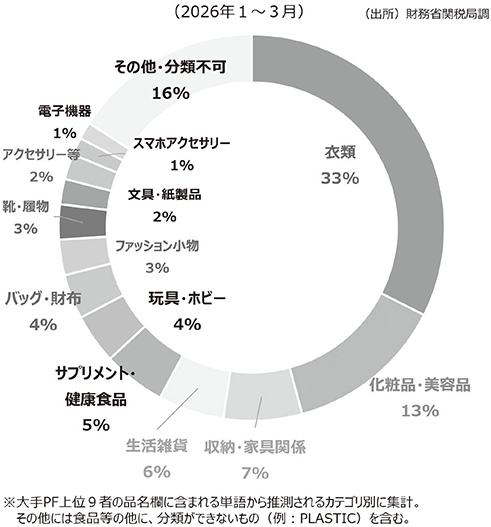
2026年1~3月における輸入許可件数のうち、通販貨物の割合は9割を超え、うち1万円以下の貨物(少額貨物)は約98%であるため、少額貨物の問題は通販貨物、つまり越境Eコマースの問題と言える。このように、衣類、化粧品・美容品、収納・家具関連、生活雑貨、家庭用品やサプリメント・健康食品等の大量の貨物が日常的に輸入される構造となっており、越境Eコマースの拡大は、利用者の利便性向上や国際電子商取引の発展に寄与する一方で、税関の水際における取締りの難易度を高める要因ともなっている。
価格帯別の輸入許可件数の推移
少額輸入貨物の輸入件数の国別推移
通販貨物の品目カテゴリ
(3)インバウンドの回復
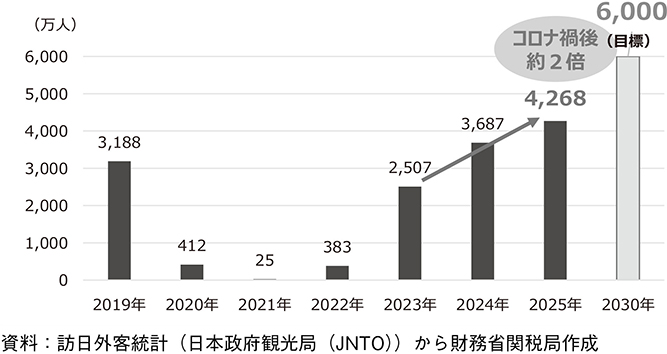
円安の影響やコロナ禍後の世界的な渡航需要の回復を背景に、訪日外国人旅行者数は急速に増加しており、2025年には推計4,268万人と過去最高を記録している*6。政府は、観光を成長戦略の柱、地域活性化の切り札として、2030年に訪日外国人旅行者数6,000万人を目指す目標を掲げて「観光立国」の実現に向けて取り組んでいる。
訪日外国人旅行者の推移
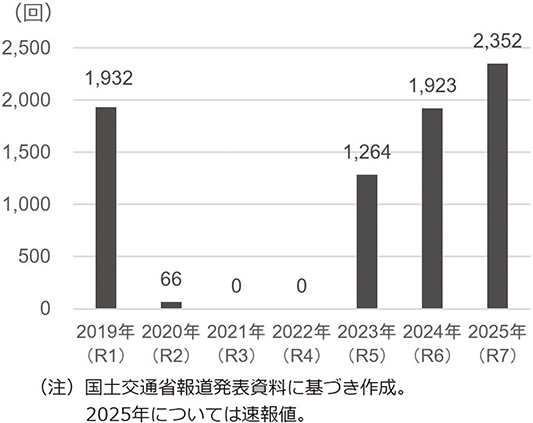
また、外国船社が運航する国際クルーズ船の寄港回数も、2025年にはコロナ禍前を上回る水準まで回復している。国際クルーズ船の更なる寄港拡大が見込まれる中、数千人規模の旅客を短時間で対応するためには、いかに迅速かつ効率的に検査を実施するかが大きな課題である。
外国船社運行の国際クルーズ船寄港回数の推移
(4)不正薬物の摘発状況
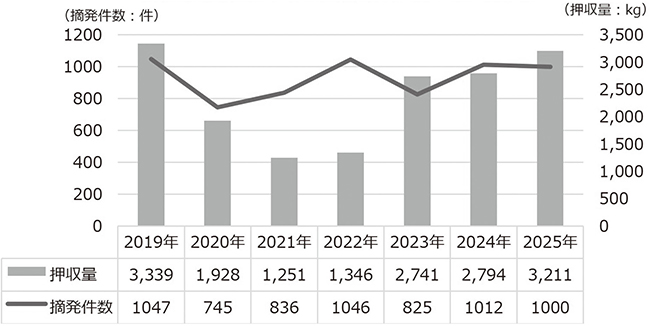
税関は、覚醒剤、大麻、コカイン、ヘロイン、向精神薬など、多様な不正薬物に対して水際での取締りを行っている。2025年における税関による不正薬物の押収量は3,211キログラムとなり、前年から約15%増加した。こうした不正薬物は、国民の生命・身体に重大な被害を及ぼすだけでなく、犯罪組織の資金源にもなる。
税関における不正薬物の押収量等の推移
(5)金の密輸の深刻化
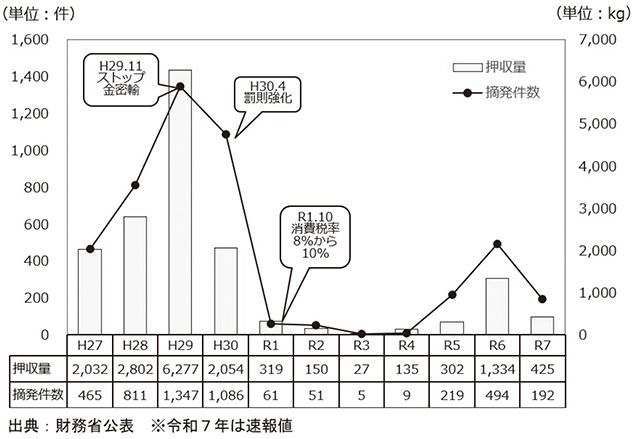
訪日外国人旅行者数の回復に加え、金価格の上昇により、2023年以降、金密輸の摘発件数・押収量は増加傾向にある。金の密輸については、密輸した金を溶解して形を変え、転売を繰り返すことで、国内の流通経路の追跡を困難にする組織的な密輸スキームが用いられている可能性があるなど、深刻な状況にある。
消費税の脱税や密輸した金の輸出による消費税の不正還付を目的とした金密輸への緊急対策として、2025年11月に開催された臨時税関長会議において、片山財務大臣から税関長に対し、水際対策の強化、制度面の対応、関係機関との連携強化を柱とした総合的な対策が指示された。金については、組織的な密輸スキームが構築され、密輸の利益が犯罪組織の資金源になっている可能性も疑われることから、金密輸への更なる対策を講じる必要がある。
金の密輸入に関する摘発件数と押収量の推移
(6)経済安全保障上のリスクと自由貿易体制の先行きの不透明化
安全保障の裾野が経済分野に急速に拡大する中、中国によるレアアース関連の輸出管理措置などにより、サプライチェーンの不透明性が高まる等、経済安全保障上の脅威への対処が重要な政策課題になっている。
また、旧来自由主義陣営とされてきた国々を含めて関税や輸出入規制等の国境措置の実施といった保護主義的な動きが見られるなど、世界の通商環境は大きく変化している。こうした中、日本企業が自由貿易を促進するEPA(経済連携協定)などを積極的に活用できるよう、一層支援していく必要がある。
3.税関中長期構想2030の概要
関税局・税関は、税関の中長期ビジョンとして、2020年6月に「スマート税関構想2020」を策定し、2022年11月には施策を拡充した「スマート税関の実現に向けたアクションプラン2022」を公表し、AI活用やDX推進などを進めてきた。
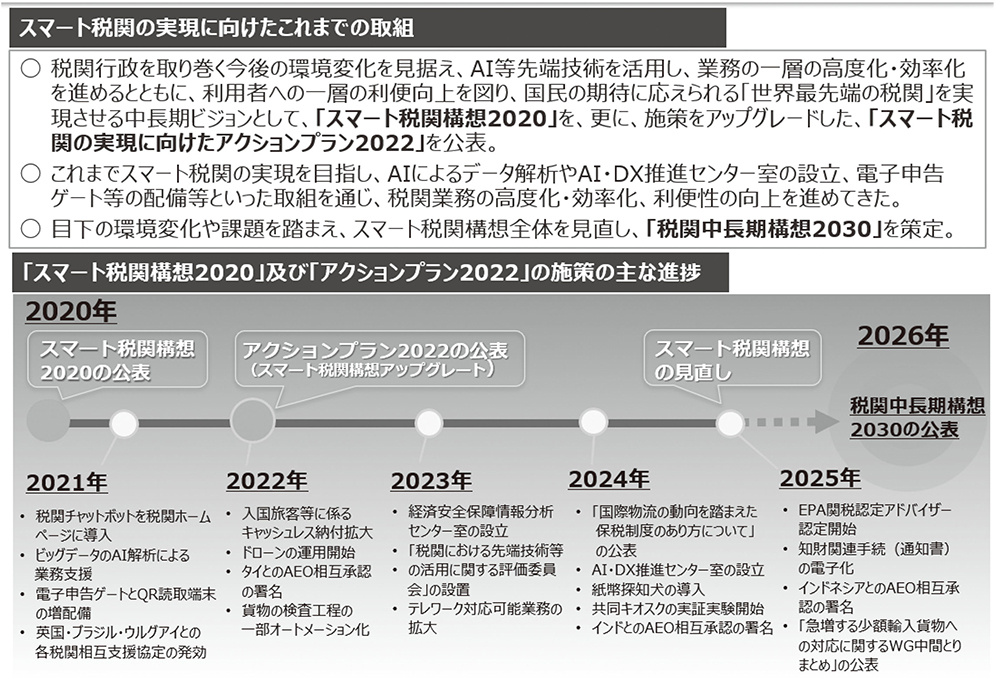
今般、環境変化や新たな課題を踏まえ、労働力人口の減少が予想される中で、変化に的確に対応し、将来にわたり、国境を越える貨物をスマートかつ厳格に適切に管理していくためには、税関を次世代型の組織に変革することが不可欠との考えの下、第二次税関中長期ビジョンとして「税関中長期構想2030(Smart and Secure Border Control:Customs Vision 2030)」を策定した。本構想では、国境管理の高度化、官民連携の強化、AI・DXの戦略的活用、人材と次世代型組織の4つの分野の変革を軸に、2030年に向けて、AI等の最先端技術を活用し、官民連携により、税関の取締手法や体制についての抜本的な変革を進めることとしている。
本稿ではそのうち、主要施策である、入国旅客の税関申告の完全電子化、航空小口貨物の徹底検査を主眼とした大規模空港内への航空検査センターの設立、AIの戦略的活用及びその前提となるデジタル基盤の整備、経済安全保障上のリスク等への対応、日本経済活性化に向けた施策を中心に、その概要をご紹介したい。
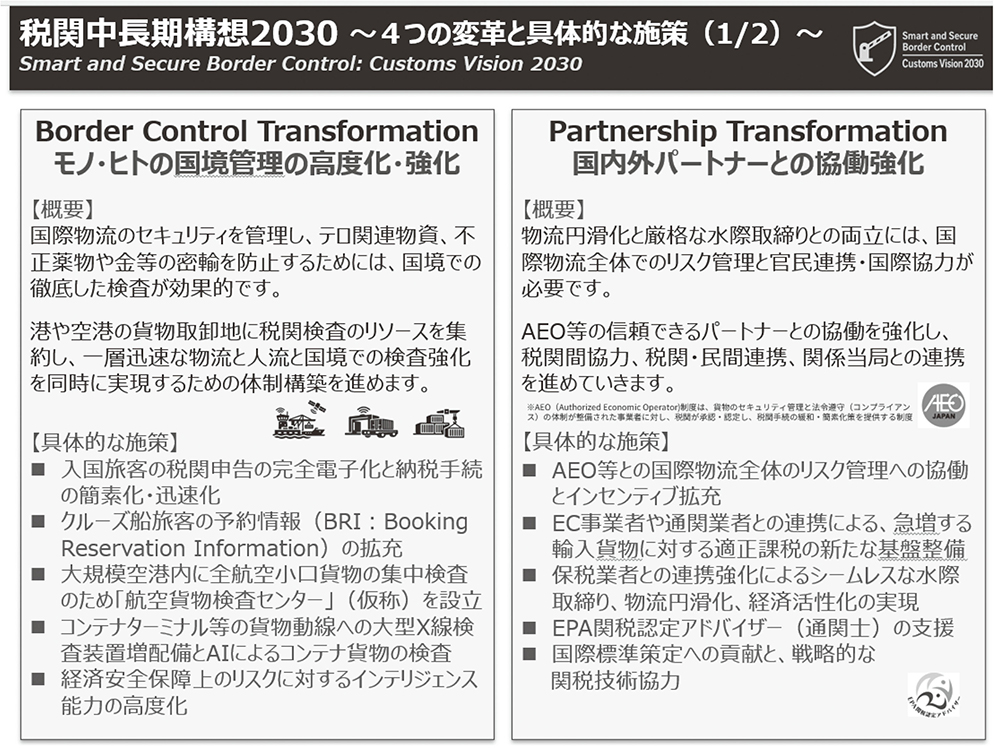
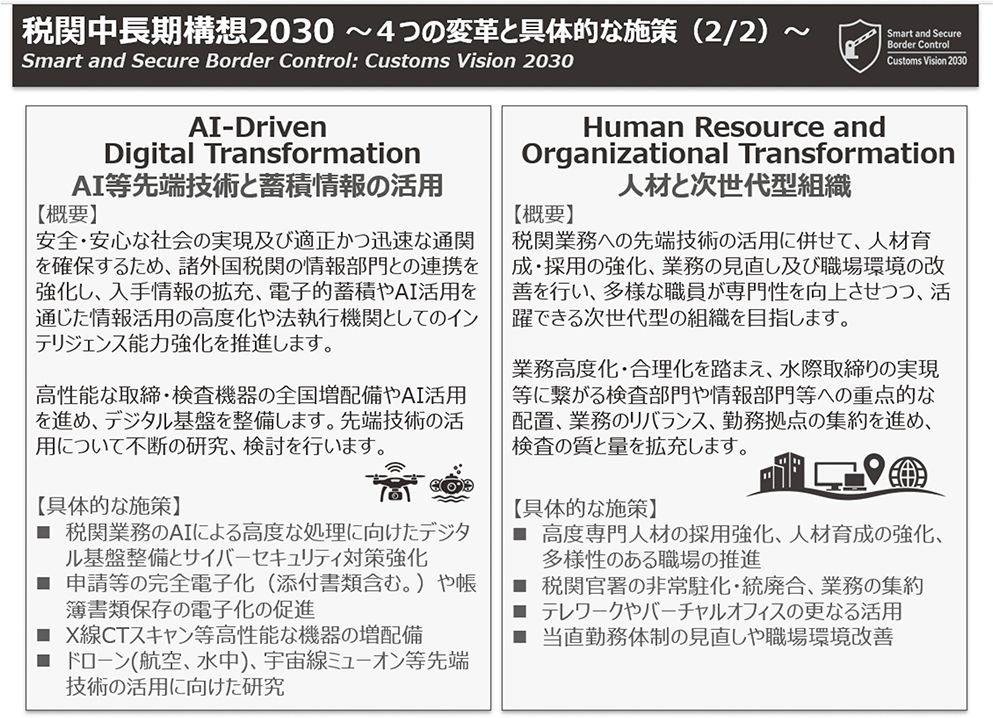
(1)入国旅客の税関申告の完全電子化 税関手続の「紙」の廃止
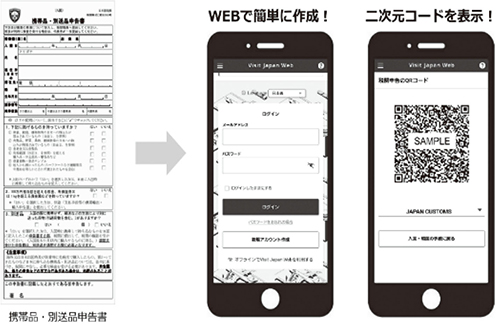
空港の税関申告書といえば、機内で配られる黄色い紙だが、近年、紙の申告書に加えて、Visit Japan Webや電子申告端末、電子申告ゲートを活用することで、申告から本人確認、ゲート通過をより円滑に行う仕組みが整備されている。
本構想では、2030年に向けて紙の申告書を廃止して完全に電子化するとともに、関税のキャッシュレス納付手続の簡素化を進め、電子申告ゲート中心の体制へ移行することで、ウォークスルーでの円滑な入国を実現する。もっとも、電子化の目的は、単に手続の迅速化だけではない。旅客情報等を活用したリスク分析を高度化し、X線CTスキャン検査装置、監視カメラ等の活用をAIも用いて進めることで、リスクの低い旅客はスムーズに通過させ、リスクの高い旅客には厳格な検査を行う。また、このためには持続可能な税関の体制構築が不可欠である。深夜、早朝、土日祝日を問わず勤務が必要となる当直勤務体制のスリム化、カプセルタイプの仮眠室など税関職員の勤務環境の改善、手当の増額要求を進める。国際クルーズ船の対応についても、旅客予約情報(BRI)の電子的報告の義務化に向けた検討や、港湾施設における検査機器の整備を進めていく。
(2)全ての航空小口貨物の徹底検査(大規模空港内に航空貨物検査センターを設立)
かつての国際物流といえば、企業間取引や海上コンテナ貨物による輸送が中心だったが、越境Eコマースの急拡大により、個人向けの商品が怒涛のように空港に押し寄せてきている。その中には、不正薬物、偽ブランド品、健康を脅かす物品が紛れ込んでいる可能性がある。1件当たりの金額や形状は小さいものの、件数が膨大であるため、限られた人員でこれらの貨物を的確に処理するためには、従来の分散的な検査体制を抜本的に見直し、物流動線上で効率的に検査する仕組みに再構築することが必要である。
本構想では、航空小口貨物に対する全量X線検査を集中的に行うため、大規模空港内に「航空貨物検査センター(仮称)」の整備を進めることとしている。ベルトコンベヤを活用したX線検査工程のオートメーション化、事前情報・輸入申告情報・X線検査画像の審査や分析にAIを活用することで、「徹底検査」と「迅速通関」を同時に実現する。
全量X線検査のイメージ
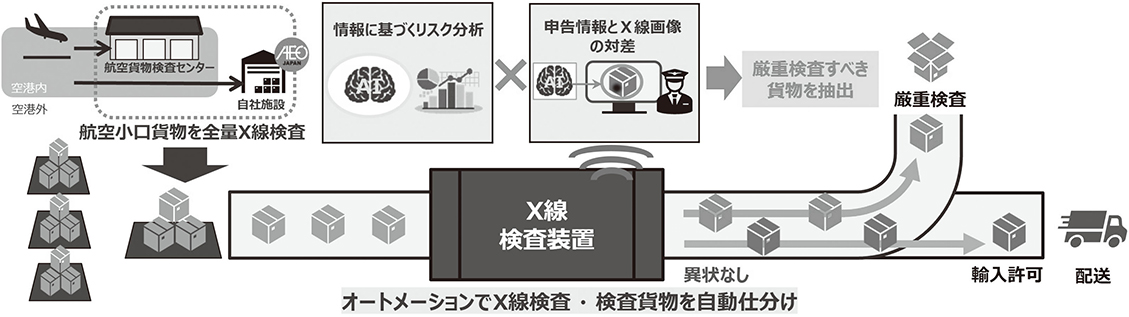
さらに官民連携の強化も重要な要素である。具体的には、AEO(Authorized Economic Operator:認定事業者)制度を活用し、一定の要件を満たすAEO保税業者やAEO通関業者等の信頼できるパートナーに対して、自社施設でのX線検査を促すため、インセンティブを提示していくことで、国際物流全体としてリスク管理を担う体制を構築する。
(3)AI活用の前提となるデジタル基盤の整備
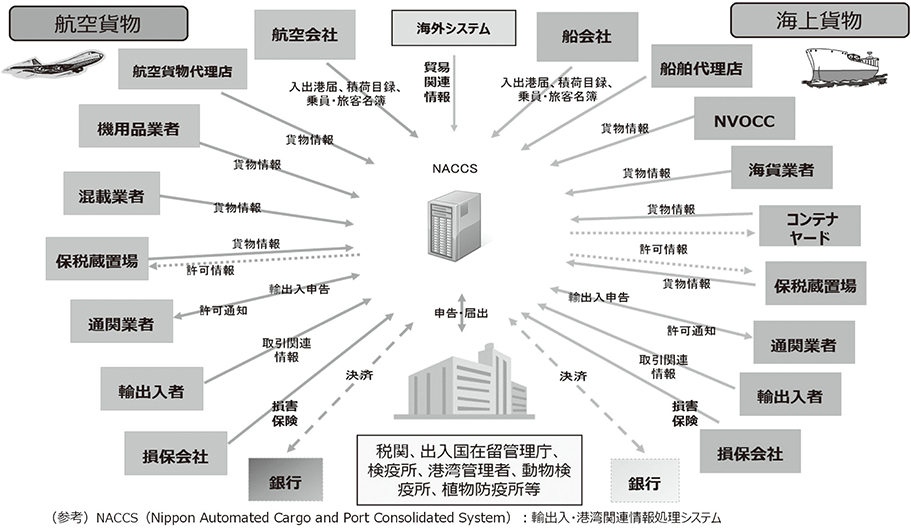
税関手続は、輸出入申告の99.9%超がNACCS(輸出入・港湾関連情報処理システム)を通じて電子的に行われている。NACCSは、税関手続だけでなく、関係省庁手続、港湾関連手続、民間の物流手続と連携したワンストップの手続きを実現し、航空会社、船会社、通関業者、保税蔵置場、港湾関係者、輸出入者、関係省庁など、多数の主体をつなぐ情報基盤として、国際物流全体の効率化を支えている。税関は、このNACCSネットワークを通じて得られる情報を活用し、貿易の円滑化と適正な課税、水際取締りを実施している。
NACCSによる業務処理
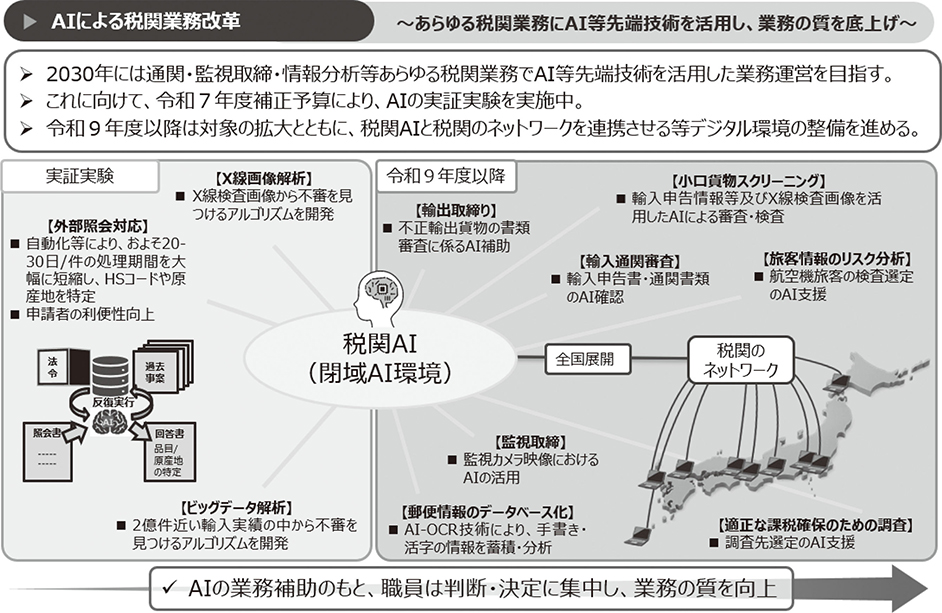
税関業務を高度化・効率化させ、かつ、利用者の利便性を向上するためには、AIの活用により、申告データを含む膨大なデータを迅速に処理し、異常値やリスクの兆候を税関職員が高度に把握し、判断することが必要不可欠である。通関時の書類審査、リスク分析、X線検査画像の解析など、税関業務においてAIが支援し得る領域は広く、本構想では、あらゆる税関業務にAI等先端技術を活用し、AIの業務補助により税関職員の判断・決定を支援する環境を整備することとしている。さらに、税関独自の生成AI利用環境である「税関生成AIプラットフォーム」を閉域で構築し、税関業務の高度化に特化したナレッジシェア、業務処理、データ解析を推進する。
また、AIを税関業務に本格的に活用する上で、高度にセキュリティを確保した環境で、データを安全に収集・蓄積し大量のデータ分析を高性能かつ迅速に行うためのデジタル基盤の整備が不可欠である。本構想では、税関関連システムの刷新・最先端化を含むAI等先端技術の戦略的活用に向けたデジタル基盤を2030年代初頭までに整備し、また、サイバーセキュリティ対策を強化することとしている。官民連携の強化もこの基盤整備の重要な要素であり、その検討段階から様々な能力やアイデアを持つITベンダーやコンサルタント等の様々な事業者と積極的に協働し、その知見を活用するとともに、複数者入札の実現に向けた競争環境の整備を進める。
(4)輸出や出国など「出ていくモノ」に対する水際での取締り
国境管理といえば、輸入時の検査が注目されがちであるが、近年、輸出時の取締りの重要性も増している。経済安全保障に係る不正輸出、消費税の不正還付、盗難自動車の不正輸出、フェンタニル原料の第三国への拡散防止など、輸出貨物に関連するリスクは多様化している。
本構想では、輸出時の取締強化に向け、関係機関や通関業者等の民間事業者との連携、インテリジェンス能力の強化、関連書類の電子的提出・集約、輸出事後調査の情報収集・分析強化や輸出貨物の検査強化を進めることとしている。また、経済安全保障やTBML(Trade Based Money Laundering*7)等の関税政策・税関行政に資するデータ解析も進めていく。
出国旅客の取締りについても、外国人旅行者向け消費税免税制度(リファンド方式)の厳格な執行や、国際犯罪組織やテロ組織への資金の流れを断つマネロン対策の観点から重要である。FATF(金融活動作業部会)では、各国がとるべきマネロンやテロ資金供与対策の一つとして、キャッシュクーリエに関し、権限のある当局がマネロン等に関連していると疑われる現金等を留め置く法的権限を確保すること等が勧告されている。本構想では、出国時の携帯品検査の強化、紙幣探知犬の活用、民間事業者や関係機関との情報共有、出港前の旅客予約記録(PNR)の拡充などにより、効率的かつ効果的な出国時取締りを目指すこととしている。
(5)日本経済活性化に向けた官民協働や国際連携
貿易の円滑化を通じ、日本企業の海外展開や経済活動を支えることも税関の重要な使命である。
世界の通商環境が大きく変化する中、日本企業がEPAなどを戦略的に活用できるよう支援することは、国際競争力の確保にもつながる。本構想では2025年1月に関税局がとりまとめた「EPA有識者勉強会報告書」を踏まえて創設された、「EPA関税認定アドバイザー」*8をはじめとする、通関業者・通関士を通じた後方支援、JETRO(日本貿易振興機構)や商工会議所等との連携強化等を通じ、輸出入者がEPAを活用するための支援を掲げている。原産地規則や関税分類といった関税ルールの専門家である通関士との連携を強化することで、全国各地の中小企業を含む輸出入者がEPAを活用しやすい環境を整える。
また、保税地域の活用も経済活性化の一つの手段である。保税地域におけるアートフェアの開催など、新たなビジネスの展開を支援し、多様な形での制度活用を図る。
国際関係では、ASEAN諸国、太平洋島嶼国や、またEPA締結国等の税関当局のニーズに合わせた技術支援及び国際標準の策定への貢献が重要となる。税関は、国内の制度運用にとどまらず、国際貿易の円滑化に向けて積極的に役割を果たしていく必要がある。
4.おわりに
世界的に関税政策・税関行政は、転換点を迎えており、本構想と同様に、各国税関も抜本的な改革を進めていることは前述のとおりである。税関は、外国との玄関口となる機関でもあることから、国際情勢への目配りや技術協力による技術伝授のみならず、税関中長期構想2030に基づく次世代の税関を目指し、世界の税関当局との意見交換や連携を更に深めることで、先進的な取組みを積極的に取り入れながら、税関行政を発展させるとともに、その経験を通じて国際標準の策定に貢献していくことも重要である。
また、国際貿易を取り巻く情勢は急激に大きく変化しており、今後も様々な環境変化が予想される。本構想の実現には、関税局・税関自体が変化に的確に対応し、一体となって不断に進化していくことのみならず、貿易・通関に携わるすべての関係者に本構想の必要性と方向性を共有し、その変革プロセスに積極的に参画していただくことが重要であり、そのためには、意見交換や協働等を通じた相互理解と信頼関係の構築が不可欠である。
本構想の実現のプロセスを通じて、日本税関が国際連携や官民連携を推進しつつ、20年後、30年後も国民からの信頼に継続的に応えていくために、進化し続ける魅力的な税関をつくっていく組織文化が一層醸成されることを目指していきたいと考えている。
(本稿は、2026年6月に財務省関税局が公表した「税関中長期構想2030」をもとにその概要を執筆したもので、意見にわたる部分については、筆者の個人的見解であることをお断りします。)
*1)Government of Canada (2025), “G7 Finance Ministers and Central Bank Governors' Communiqué”
*2)WCO(2026.2.26)“World Customs Organization releases latest Illicit Trade Report”
*3)Council of the European Union (2026), “EU customs:Council and Parliament agree on landmark reform”
*4)White House (2026. 6.3), “Strengthening Customs Enforcement (Executive Order 14411)”
*5)財務省関税局(2026)「税関中長期構想2030:Smart and Secure Border Control:Customs Vision 2030」(本文)
*6)日本政府観光局(2026.1)「訪日外客数(2025年12月推計値)(報道発表)」
*7)犯罪によって得られた収益の違法な出所を正当なものに見せかける目的で、貿易取引を利用して価値を移転させることで、犯罪収益を偽装する試み。(” the process of disguising the proceeds of crime and moving value through the use of trade transactions in an attempt to legitimise their illicit origins “ (FATF『Trade-Based Money Laundering』)
*8)財務省税関HP:EPA関税認定アドバイザー制度