

はじめに
スマートフォン一つで世界中から安価で多様な商品を購入できる越境EC(電子商取引)は、今や私たちの生活に身近なものとなっています。
越境ECの拡大に伴い、少額輸入貨物は世界的に急増しています。本稿では、関税・税関の役割や近年の動向を概観した上で、少額輸入貨物をめぐる議論の背景を整理し、主要国・地域及び日本における取組を紹介します。
なお、本稿中の意見にわたる部分は執筆時点における筆者個人の見解であり、所属組織等の見解を示すものではありません。記述に誤りがあれば、その責任はすべて筆者に帰するものです。
関税・税関の役割
少額輸入貨物をめぐる議論を理解する前提として、まず日本における関税・税関の役割について簡単に触れたいと思います。関税は、日本では外国から輸入される貨物に課される税であり、財政収入をもたらす機能、国内の産業を保護する機能を有しています。財源としての関税収入は近年0.9兆円前後で推移しており、今日の関税は、一般に財源調達よりも国内産業を保護する手段としての意味合いが強いといえます。
税関は、関税等を徴収する役割と、日本に持ち込んではならない貨物を水際で取り締まる関所としての役割を同時に担っています。このため、「適正かつ公平な関税等の徴収」、「安全・安心な社会の実現」及び「貿易円滑化の推進」を使命として、円滑な物流、人流を確保しつつ、厳格な水際取締りを遂行することが求められています。
最近の関税政策と税関行政を巡る状況
続いて、最近の関税政策と税関行政を巡る状況について紹介します。
第二次世界大戦以降、GATT(関税及び貿易に関する一般協定)及びそれを引き継ぎ1995年に設立されたWTO(世界貿易機関)を中心とする自由貿易体制の下で関税率の引下げが進められてきました。こうした中で関税政策の企画立案を行うに当たっては、国内産業の保護の観点のみならず、消費者に与える影響や対外関係への影響、本稿で取り上げる少額輸入貨物の急増や過剰生産能力への懸念の高まりといった足もとで生じている環境への対応といった観点を総合的に勘案することが必要であり、日本は、ルールに基づく自由貿易体制を維持・拡大するとの方針の下、国益に資する形での適切な関税政策に取り組んでいます。
さらに、越境ECの拡大による輸入貨物の急増や訪日外国人旅行者増加等による国際的な物流・人流の変化、国際犯罪組織の多国籍ネットワーク化や犯罪巧妙化、経済社会全体のDXやAI技術の急速な進展により、関税政策・税関行政は大きな転換点を迎えています。
少額輸入貨物とは何か
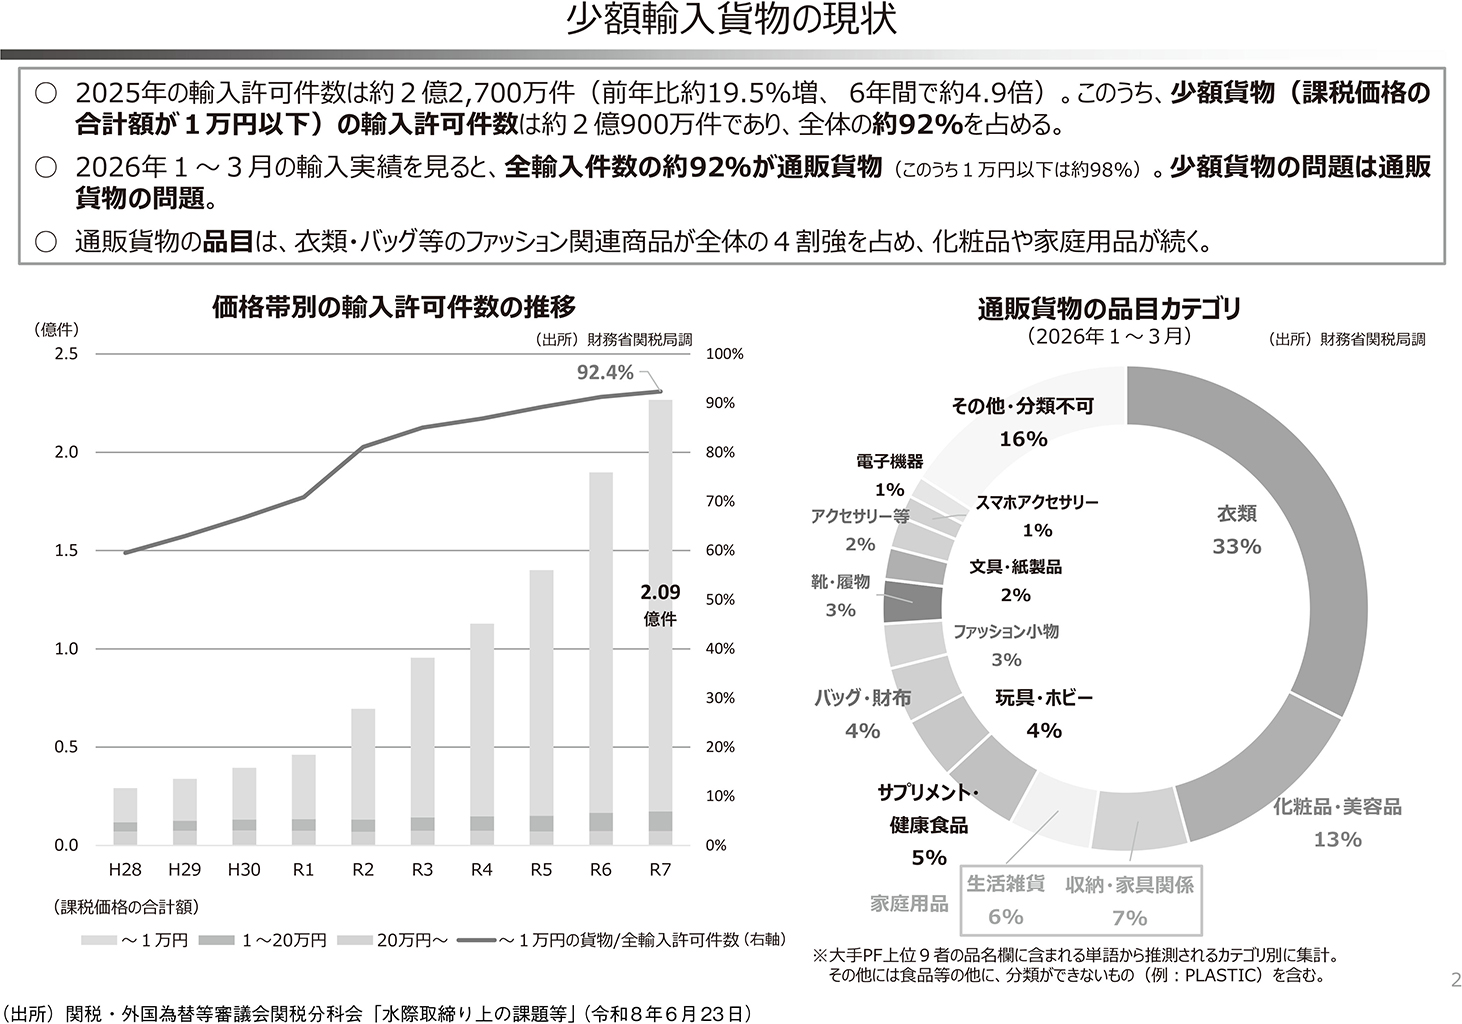
そもそも、少額輸入貨物とは、日本では、課税価格20万円以下の貨物を指します。なお、諸外国において、越境ECを通じて輸入される少額の貨物は、小口貨物(Small Parcels)と呼ばれることもあります。これらの貨物にかかる課税制度は各国で異なりますが、一定価格以下の貨物に対して関税等を免除する制度が設けられていることがあり、こうした制度は一般にデミニミス・ルール(de minimis rule)と呼ばれます。*1
しかし、近年の越境ECの拡大に伴い、各国はデミニミス・ルールをはじめとした既存の関税制度・税関手続の見直しを迫られています。例えば、令和7年5月のG7財務大臣・中央銀行総裁声明においては、「国際的な少額貨物の大幅な増加、及びこれが税関管理や関税及び租税の徴収インフラを圧倒し、悪用する可能性がある」ことや、「違法薬物取引、偽造品の輸入、商品の誤分類、税収の漏れ、国内小売業者にとっての不公平、大量の廃棄物が発生する可能性がある」ことについての認識が示され、「少額貨物の輸入に関する制度がこれらのリスクに対処し得る方法を探求することにコミットする」旨が記載されました。
図表1 少額輸入貨物の現状
主要国における取組
これらの課題を踏まえ、国際的な議論が進んでいます。G7では、小口貨物タスクフォースの下での作業に加え、本年5月の財務大臣・中央銀行総裁共同声明及び貿易大臣コミュニケの双方において、「公正な競争の促進、コンプライアンスの強化、税関のリスク管理の向上、製品安全の確保、環境への影響の軽減を目的とする措置に関する経験を共有するため、G7財務及び貿易トラック間の協力を強化することの重要性を認識する」等の記載が盛り込まれました。さらに、WCO(世界税関機構)においても重要な政策課題の一つとして取り上げられています。各国の制度見直しの内容は様々ですが、その多くは、適正課税による公正な競争の確保と消費者の安心・安全の確保という二つの観点から整理することができます。
米国は、フェンタニル等の違法薬物の流入を含む安全保障上の脅威への対応や関税逋脱防止を目的として、少額輸入貨物に係る制度の見直しを進めてきました。2025年8月から、関税デミニミス制度を廃止し、その他、2026年7月から、製品が安全性等の規制に適合していることを確認するため、一定の貨物について製品識別コード等の提出を求めることとしています。また、米国通関システム(Automated Commercial Environment)を活用し、シングルウィンドウを通じて税関と関係省庁間の連携を促進しています。また、国際郵便においては、税関が認定した事業者が関税の納付を受託する等、民間事業者との連携に係る取組も進められています。
EUにおいても、公正な競争の確保や危険品対策を目的として、取組が進められており、本年7月より150ユーロ以下の貨物に適用されていた関税デミニミス制度が廃止されました。当面は暫定的に品目毎に3ユーロの固定関税を徴収し、その後、EU税関データ・ハブ(EU Customs Data Hub)の稼働後、2028年7月以降通常の関税体系に基づく徴収に移行する予定としています。さらに、固定関税とは別に、少額輸入貨物に係る通関処理・リスク管理コストの回収を目的として、一小包あたり2ユーロの取扱手数料を課すことも予定されています。また、EU税関データ・ハブの構築を通じて、EUレベルでのリスク分析機能強化が目指されています。その他、関税デミニミス制度の廃止にあたり、プラットフォーム事業者等への納税義務主体の転換や、詳細な情報提供を迅速に行う事業者との連携強化を目的とした、AEO制度を発展・強化した新たな事業者認証制度(Trust & Check制度)の導入など、民間事業者の責任明確化の検討も行われています。
英国も、公正な競争の確保や越境EC貨物情報の不足への対応のため、昨年、パブリック・コンサルテーション(市中協議)を実施しました。現行135ポンド以下の貨物に適用されている関税デミニミス制度については、廃止する方針の下、当該貨物について通常貨物と同様にUKGT(英国グローバル・タリフ)に基づき分類・関税措置を適用することや、税関行政コストに充当するための手数料の賦課の導入も検討されています。また、新たなデータシステムの構築や、プラットフォーム事業者等に少額輸入貨物に対する納税義務や品目単位のデータ提供責任を負わせる等、民間事業者の責任・役割強化の取組も検討されています。
日本における取組
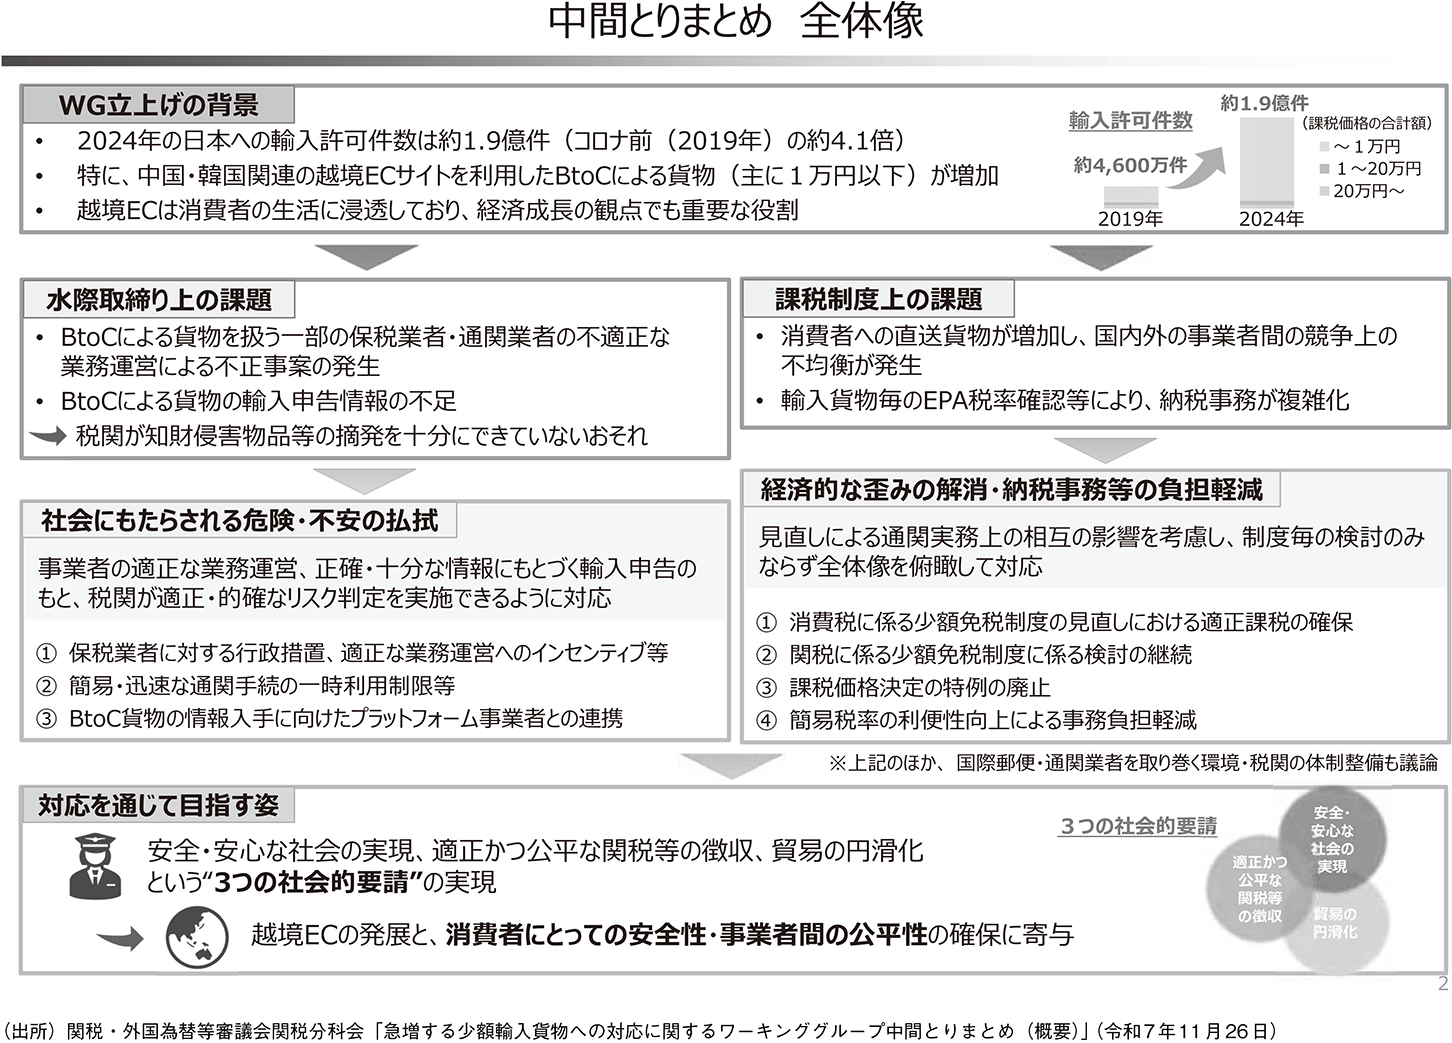
日本でも、政府税制調査会や関税・外国為替等審議会関税分科会*2において少額輸入貨物に係る議論が行われ、令和8年度税制改正及び関税改正等を実施しています。
まず、水際取締り上の課題への対応として、保税業者の適正な業務運営を確保するため、業務改善命令等の創設等を行うとともに、輸入通関における簡易性・迅速性を享受できる者を見直す観点から、簡易・迅速な通関手続の利用制限を導入したほか、少額輸入貨物に関する情報不足が税関のリスク判定を不十分にしている状況を踏まえ、プラットフォーム事業者との連携強化を進めています。
次に、輸入貨物への課税制度上の課題への対応として、消費税の少額免税制度が見直され、令和10年4月から、国境を越えて行われる電子商取引のうち1万円以下の貨物について、販売者に消費税の納税義務を課すこととされました。また、一定規模以上のECプラットフォーム事業者が仲介する取引については、プラットフォーム事業者に納税義務を転換する制度も導入されることとされました。
さらに、課税価格決定の特例(いわゆる0.6掛け)*3についても、令和10年4月から廃止されることとされています。
図表2 急増する少額輸入貨物への対応に関するワーキンググループ 中間とりまとめの全体像
おわりに
以上、少額輸入貨物をめぐる主要国・地域及び日本の取組について紹介しました。
少額輸入貨物への対応はG7等各国共通の課題となっているところ、日本も当事国の一つとして様々な検討を進めています。筆者は、急速に変化する経済・社会情勢等に即して、「安全・安心な社会の実現」、「適正かつ公平な関税等の徴収」、「貿易の円滑化」という税関の使命を着実に果たすため、日本が進める関税制度の整備等の動向に、今後も関心を寄せていきたいと思います。
*1)デミニミスとは、ラテン語のDe minimis non curat lex(法は仔細なことにはこだわらない)に由来し、一定の基準以下の僅かなものに対しては規制の対象としない意で使われる。
*2)関税・外国為替等審議会関税分科会のもとに、有識者会議である「急増する少額輸入貨物への対応に関するワーキンググループ」を設置の上、議論。
*3)輸入貨物が、本邦に入国する者により携帯して輸入される貨物又は輸入取引が小売取引の段階によるものと認められる貨物等であって、輸入者の個人的な使用に供されると認められるものについて、海外小売価格に0.6を乗じた金額を課税価格とみなす特例。