

国税庁は特に悪質な脱税に対して査察調査を行っている。国税庁が公表している「令和7年度 査察の概要」によると、SNSを使って事業を行う者による脱税や、海外取引を利用した不正など手口の巧妙化が進んでいる。本特集では査察調査の意義と「令和7年度 査察の概要」を紹介する。
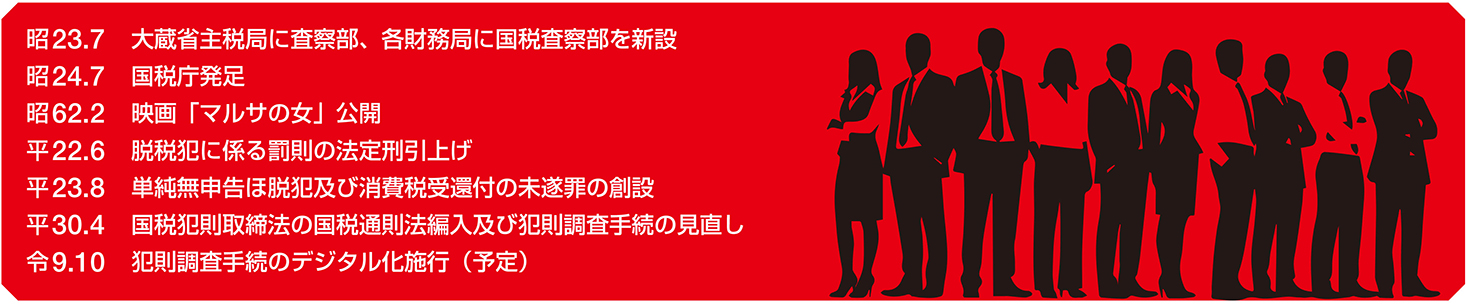
査察を取り巻く主な経緯
全国約1,500名の国税査察官が調査と証拠集めを実施
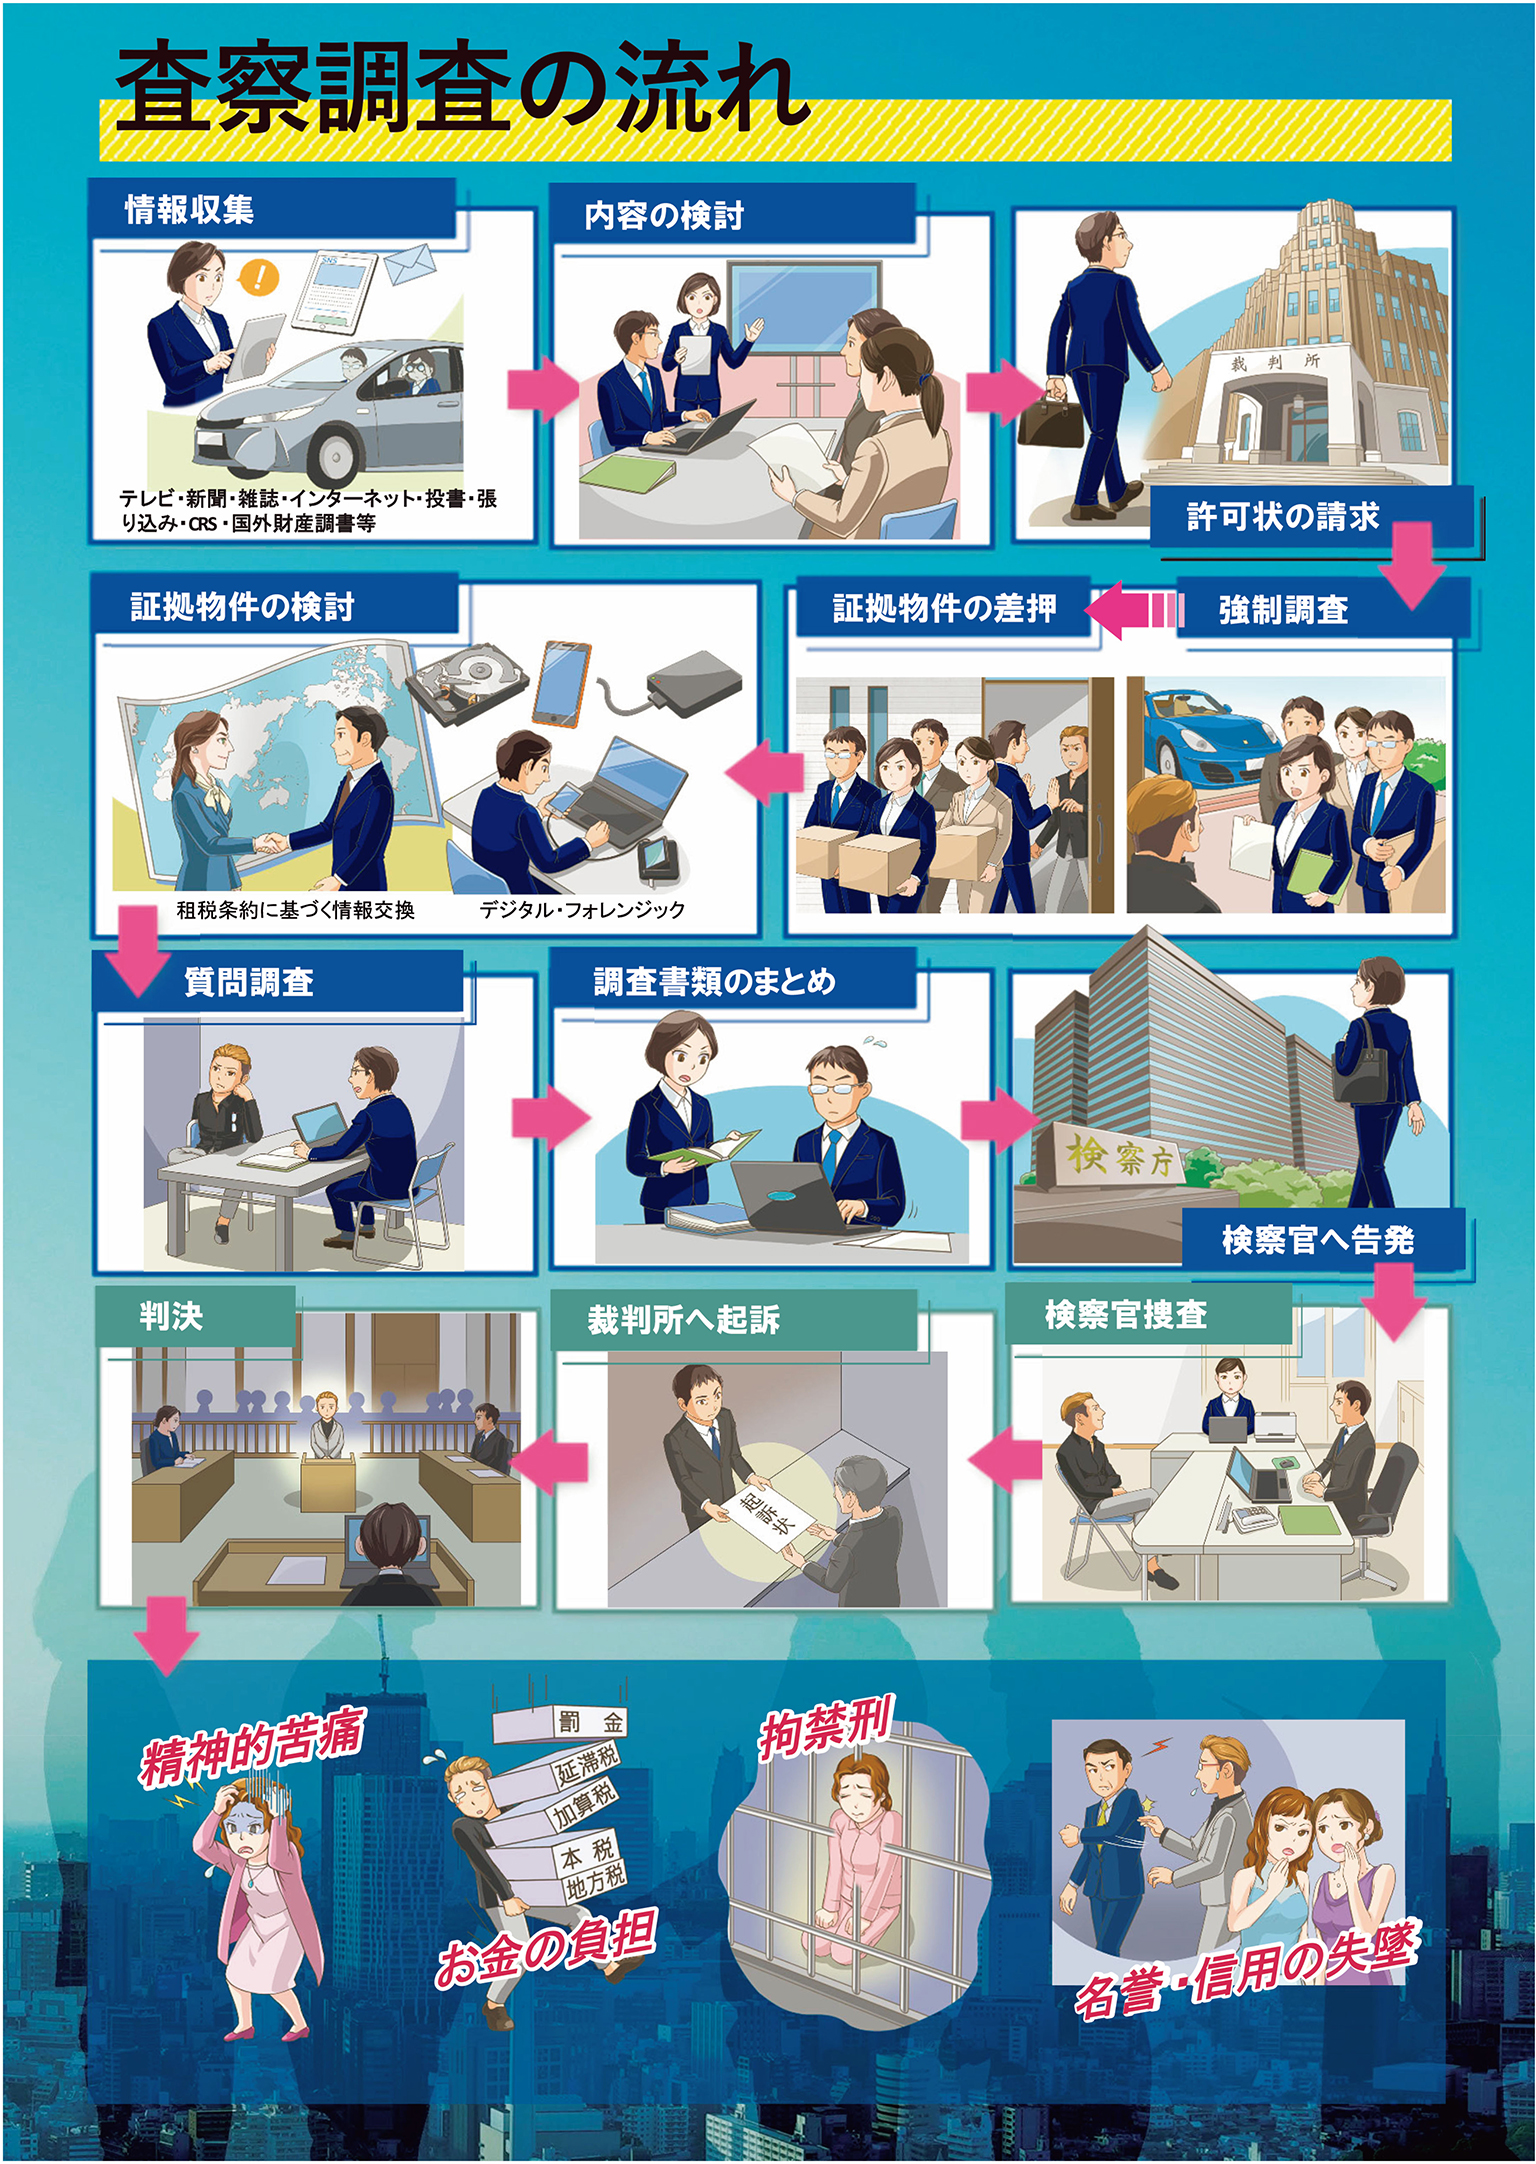
我が国は納税者自身による適正な申告と納付に支えられている。課税の公平を確保するためには、故意に不正な手段で税金を免れた者の責任を厳しく追及しなければならない。このため、特に悪質な脱税をした者に対しては、国税局査察部(マルサ)が査察調査という特別な調査を行い、税金を納めさせるだけでなく、拘禁刑又は罰金という刑罰を科すための証拠収集を行っている。この査察調査には、国税庁と国税局に配置されている国税査察官(全国で約1,500名)が当たっている。
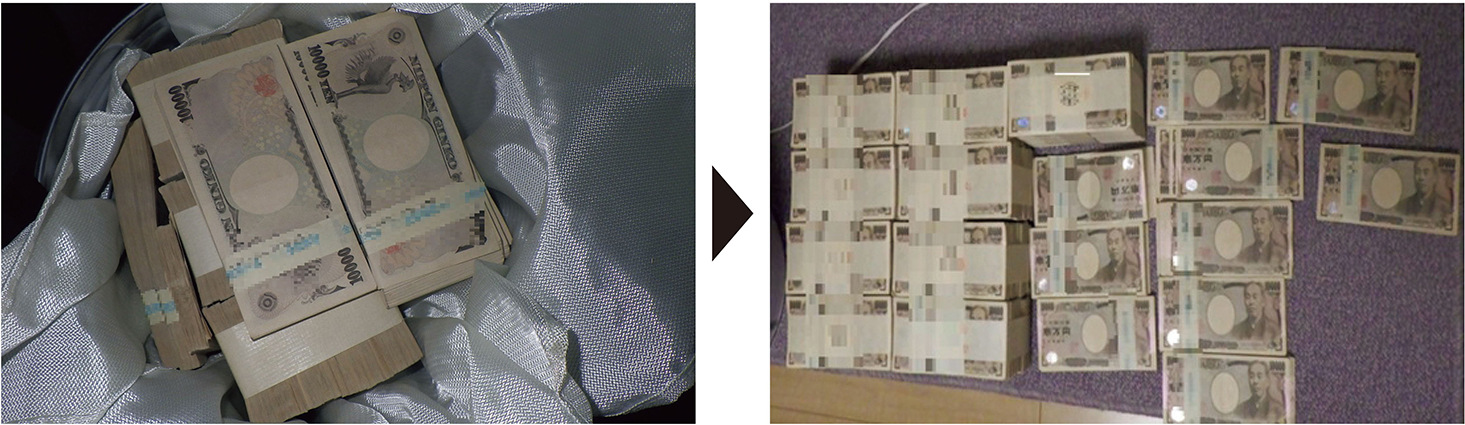
査察調査により把握した隠し財産の事例
Web-TAX-TV(インターネット番組)
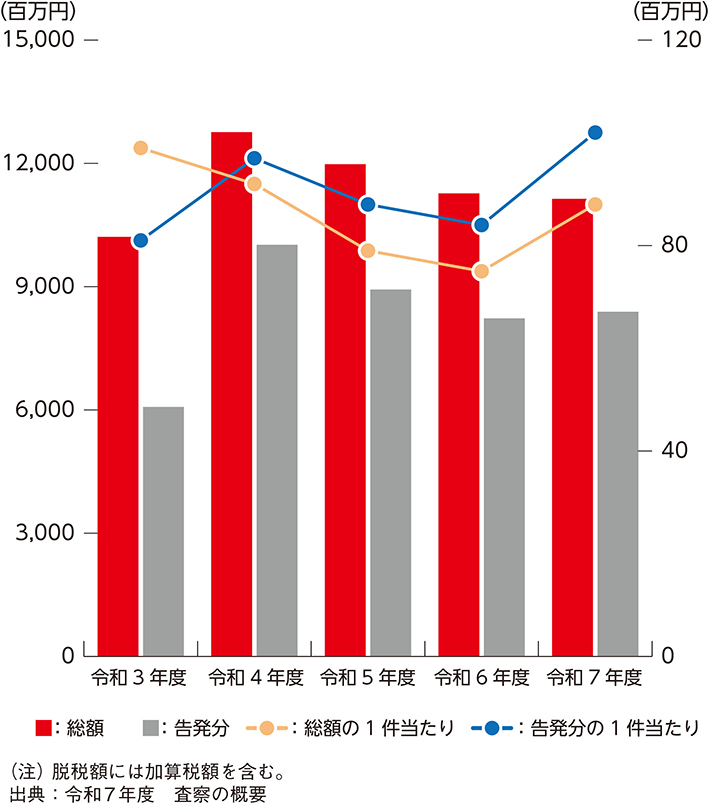
脱税として査察が摘発し、検察に告発した1件当たりの金額は過去10年で最高額
査察制度は、悪質な脱税者に対して刑事責任を追及し、その一罰百戒の効果を通じて、適正・公平な課税の実現と申告納税制度の維持に資することを目的としている。国税査察官は、経済取引の複雑化、広域化、グローバル化、デジタル化といった経済社会情勢の変化に対応し、幅広い業種業態の悪質な脱税者に対して調査を行っている。
本年6月に公表した「令和7年度の査察の概要」によると、国税庁が令和7年度に検察庁へ告発した件数は82件だった。告発分の脱税総額は84億円で、1件当たりの脱税額は1億200万円となった(令和6年度の8,400万円から増加)。
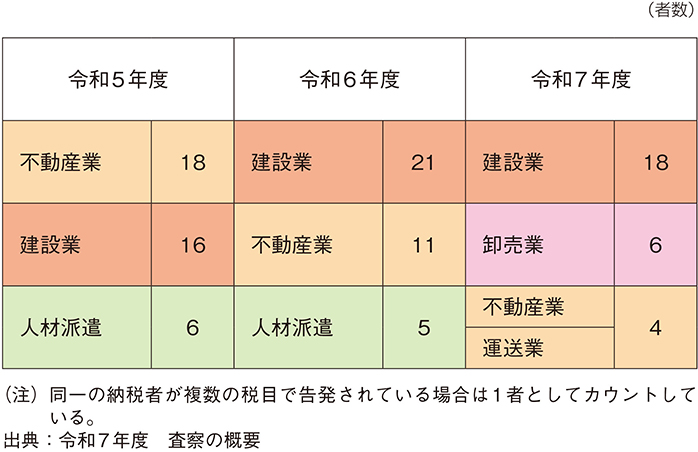
告発件数を業種別にみると、告発が多かったのは、建設業(18者)、卸売業(6者)、不動産業と運送業(各4者)となっている。また、告発件数を税目別に見ると、法人税が44件と最も多い。消費税が23件、所得税が13件、相続税が2件と続いた。脱税額では法人税が46億円、消費税が15億円、所得税が14億円、相続税が10億円であった。
査察調査のパンフレット
告発の多かった業種
脱税額の状況
消費税事案、無申告事案等重点事案への取組
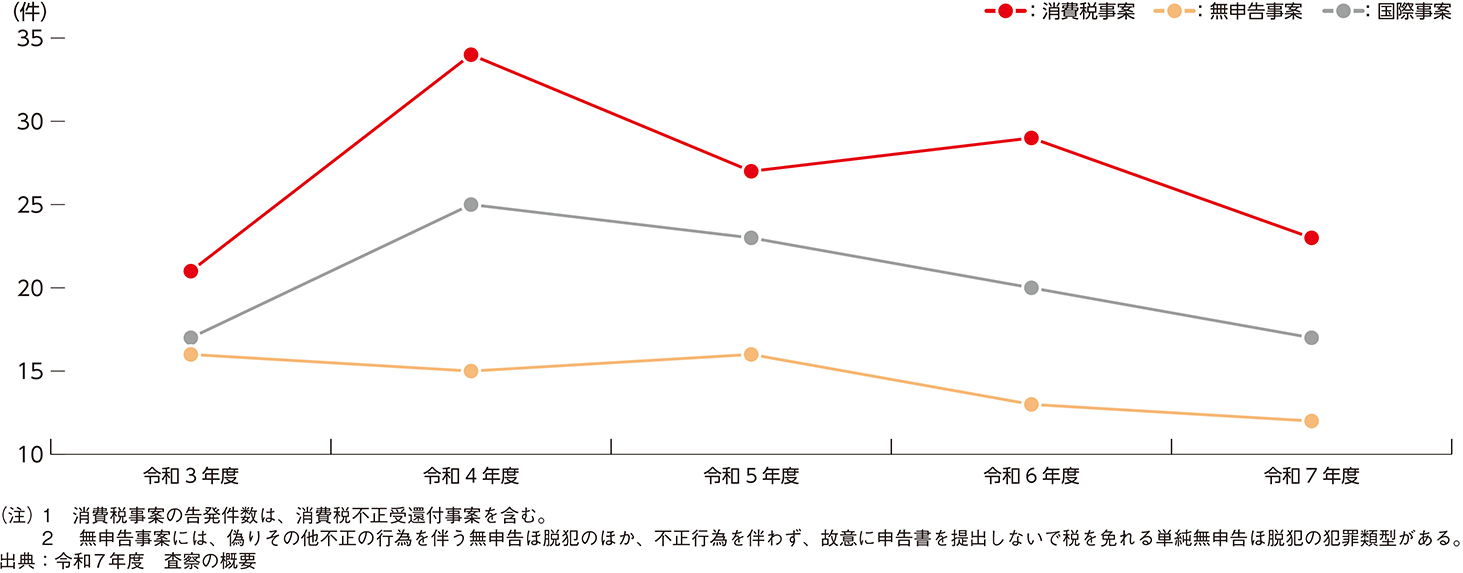
国税庁では消費税事案、無申告事案、国際事案をはじめ、社会的波及効果が高いと見込まれる事案については重点事案として取り組んでいる。消費税事案の告発件数は前述のように令和7年度で23件であり、このうち不正受還付事案は12件、無申告事案は12件、国際事案は17件だった。
重点事案の告発件数
SNSを利用して活動する事業者等を告発
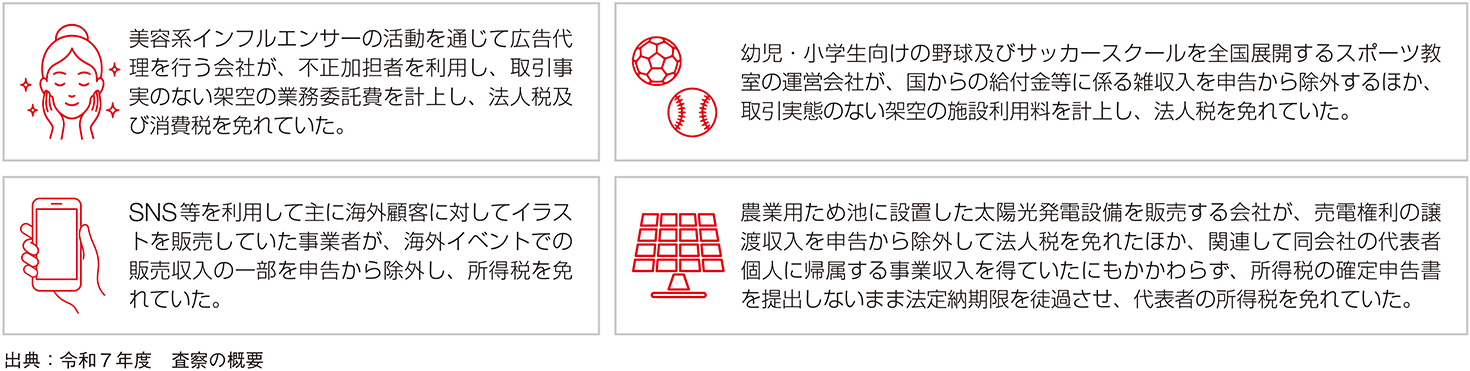
昨今はSNS(ソーシャル・ネットワーク・サービス)の普及に伴い、経済取引の形態も多様化している。令和7年度には、たとえば、美容系インフルエンサーを通じて広告代理を行う会社が、取引事実のない架空の業務委託費を計上して法人税と消費税を免れていた事案を告発した。また、SNS等で主に海外の顧客にイラストを販売していた事業者が、海外イベントでの販売収入の一部を申告から除外し、所得税を免れていた事案を告発した。
このほか令和7年度に告発した事案には、スポーツ教室の運営会社、太陽光発電設備の販売会社、リノベーション工事を施した中古物件を販売する不動産会社、障害福祉サービスを行う会社、幼稚園の経営者、さらには相続財産を申告しなかった事案等、業種も取引形態も多岐にわたるものがあった。
告発事件の例
海外取引を利用した巧妙な不正も
また、国境を越える取引が日常化し、資産の保有・運用の形態も複雑になっている。こうした中、海外取引を利用した不正行為や、海外に不正資金を隠していた事案に対しては、租税条約等に基づく外国税務当局との情報交換制度(EOI:Exchange of Information)も活用して調査を行い、告発した。
たとえば、日用品等の輸入販売会社が、海外の不正加担者と通謀して海外法人からの架空の輸入仕入れを計上した事案があった。営業コンサルタントを営む複数のグループ会社が、架空の仕入れ等で得た不正資金の一部を海外預金として隠していた事案もあった。防災システムの開発・保守を行う会社にも、同様に海外法人への架空仕入れを計上して海外預金に隠した事案がある。
消費税を不正受還付する悪質性の高い事案も
消費税の仕入税額控除制度を悪用した不正受還付事案は、国庫金の詐取ともいえる悪質性の高い事案である。令和7年度は、再生資源の輸出販売会社が虚偽の見積書等を用い、事業用の機械装置を国内事業者から過大な金額で取得したように装って課税仕入れを過大に計上し、消費税の還付を受けていた事案を告発した。また、産業廃棄物処理・運送業を営む会社が、実在しない資産を取得したように装い、還付を受けるとともに納付すべき消費税を免れていた事案もある。
不正資金の留保・費消と隠匿場所
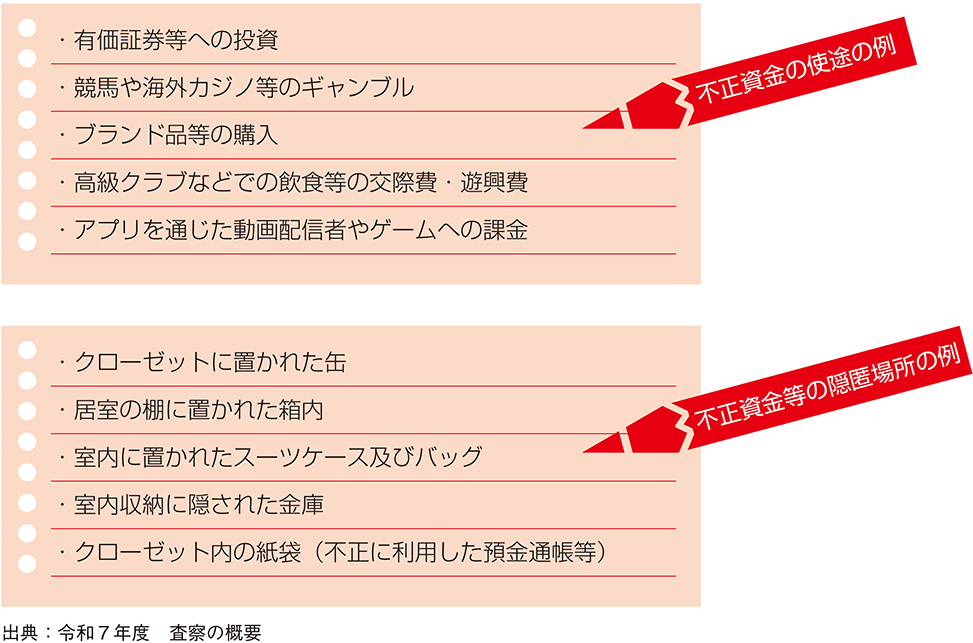
脱税で得た資金の多くは、現金や預貯金として留保されていた。一方で、数千万円規模の資金を個人的な資産形成に充てたり、費消したりした例もあった。たとえば、有価証券等への投資、競馬や海外カジノ等のギャンブル、ブランド品の購入、高級クラブでの飲食等の交際費・遊興費に加え、動画配信者やゲームへのアプリ課金等に充てていた事例があった。
隠匿場所は、クローゼットに置かれた缶、居室の棚の箱、室内のスーツケースやバッグ、室内収納に隠された金庫等の事例があった。また、不正に利用した預金通帳等をクローゼット内の紙袋に隠していた例もあった。
不正資金の留保・費消状況及び隠匿場所
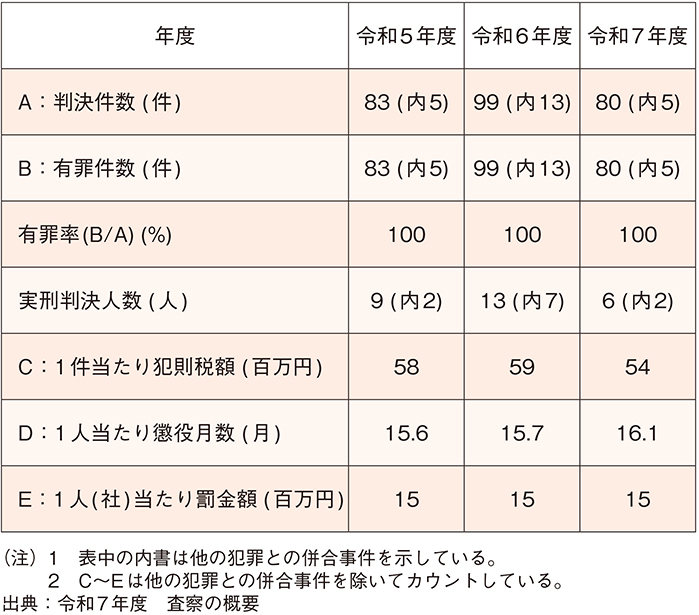
査察事件の一審判決の状況
令和7年度中の一審判決は80件で、すべてに有罪判決が言い渡された。実刑判決を受けたのは6人となった。査察事件単独で最も重いのは、複数の納税者に脱税スキームを利用させていた脱税指南グループの首謀者に対する懲役6年の判決だった。
査察制度は、悪質な脱税者に厳正に対処し、適正・公平な課税と申告納税制度への信頼を維持するうえで、重要な役割を担っている。
査察事件の一審判決の状況
国際的な取組
クロスボーダーの租税犯罪と対峙するための国際連携
経済活動のグローバル化・デジタル化の進展に伴い、国境を超える取引が恒常的に行われる等、租税犯罪の手段・方法も複雑化・巧妙化している。いわゆる国際事案は、その告発件数が査察事案全体の2割以上を占めるなど、査察調査において重要な位置を占めている。
他方で、近年、国際分野での査察を取り巻く環境は一層厳しさを増しており、租税条約等に基づく情報交換(EOI)による国外証拠の適時・適切な収集や知見共有など、各国税務当局との国際的な協力・連携を更に強化していく必要がある。
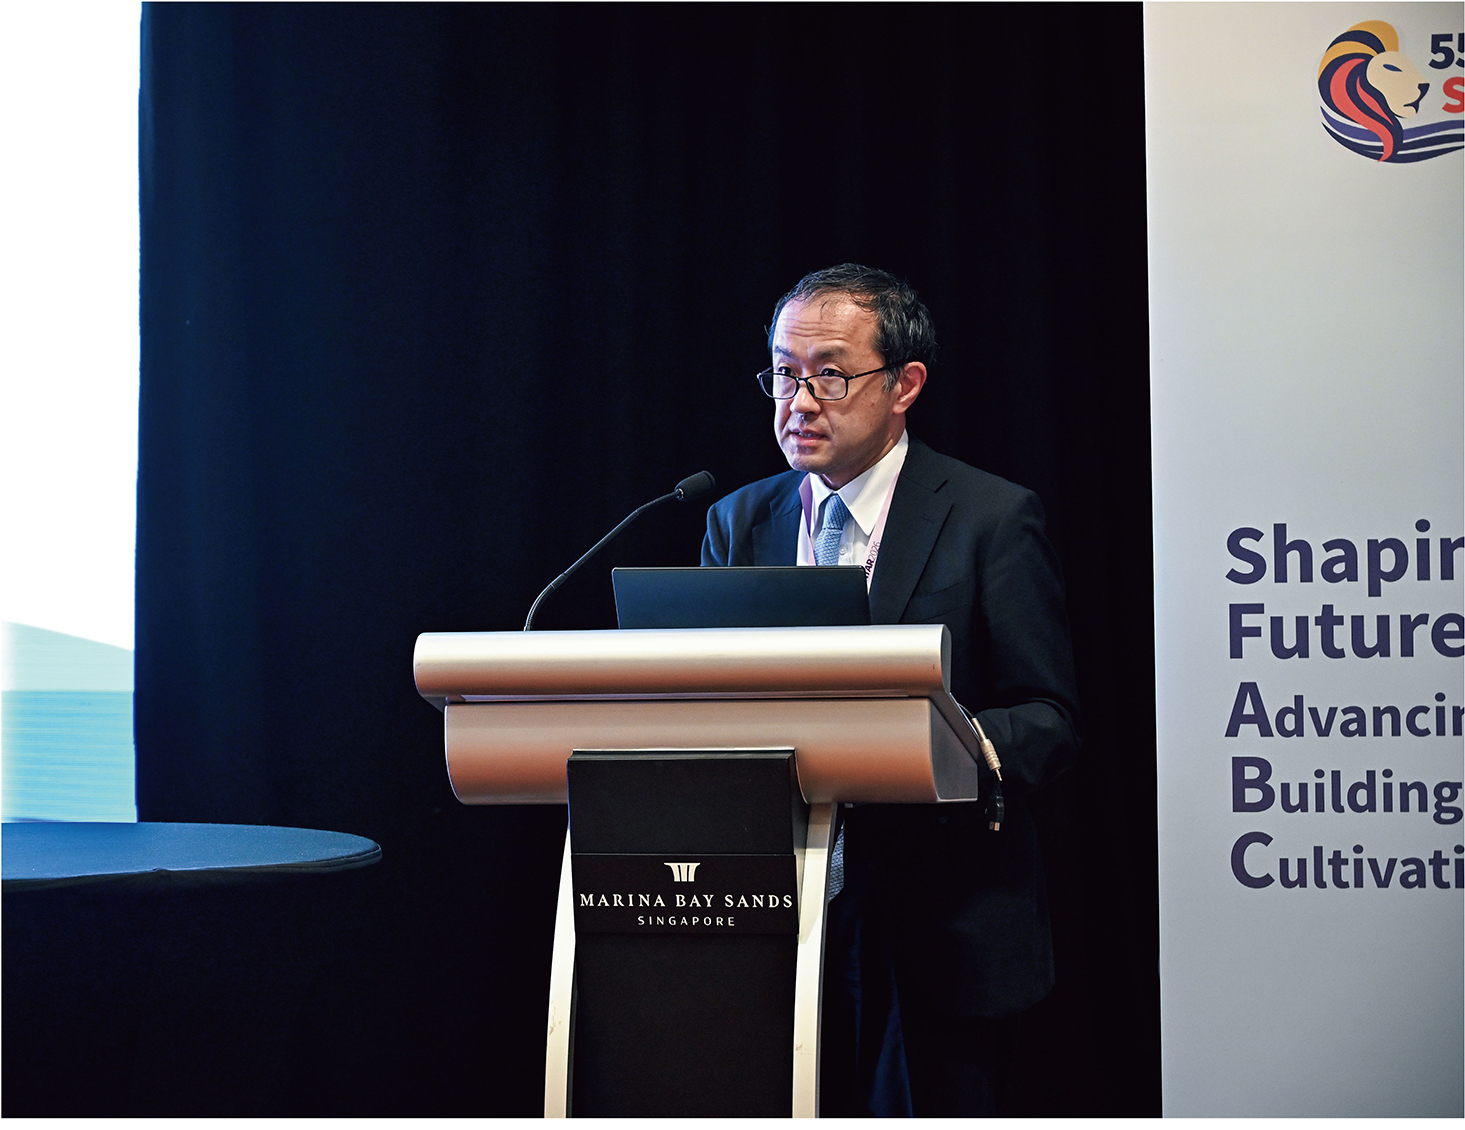
第55回SGATAR(於:シンガポール)においてプレゼンを行う武田議長。
このような状況を踏まえ、査察では、二国間・多国間の当局間協力を積極的に進めている。グローバルには、国税庁の武田一彦審議官(国際等担当)が、OECDの租税犯罪等タスクフォース(TFTC:Task Force on Tax Crimes and Other Financial Crimes)において議長を務め、租税犯罪等の傾向情報や有効な調査手法の各国当局間での共有、地域連携の推進等、強固な国際連携を主導している。引き続き、多国間・二国間の取組のシナジーもきかせながら、様々なレベルで実効的な当局間協力を進めていくことが重要と考えている。
(参考)TFTCは、経済協力開発機構(OECD:Organisation for Economic Co-operation and Development)の租税委員会(CFA:Committee on Fiscal Affairs)の下に設置され、OECD非加盟国も含む各国の租税犯罪調査当局が様々な執行面の取組等を行う多国間枠組み。2024年5月、国税庁武田審議官(当時、調査査察部長)が議長に就任(非欧米から初の選出)。
また、国際的な当局間連携を強化し、我が国の査察調査能力を向上する上では、途上国の能力向上も重要である。国税庁では、OECDとの協力の下、「OECDアジア太平洋租税・金融犯罪調査アカデミー」を開催し、途上国の当局に対し、租税犯罪調査に関する能力向上を目的とした技術支援(国税庁職員の講師派遣等)を行うとともに、各国当局間の人的ネットワークの形成・強化にも貢献している。
(参考)OECD租税・金融犯罪調査アカデミーは、東京を含め、世界4か所を本拠としている。アジア太平洋地域における同アカデミーは東京で実施。
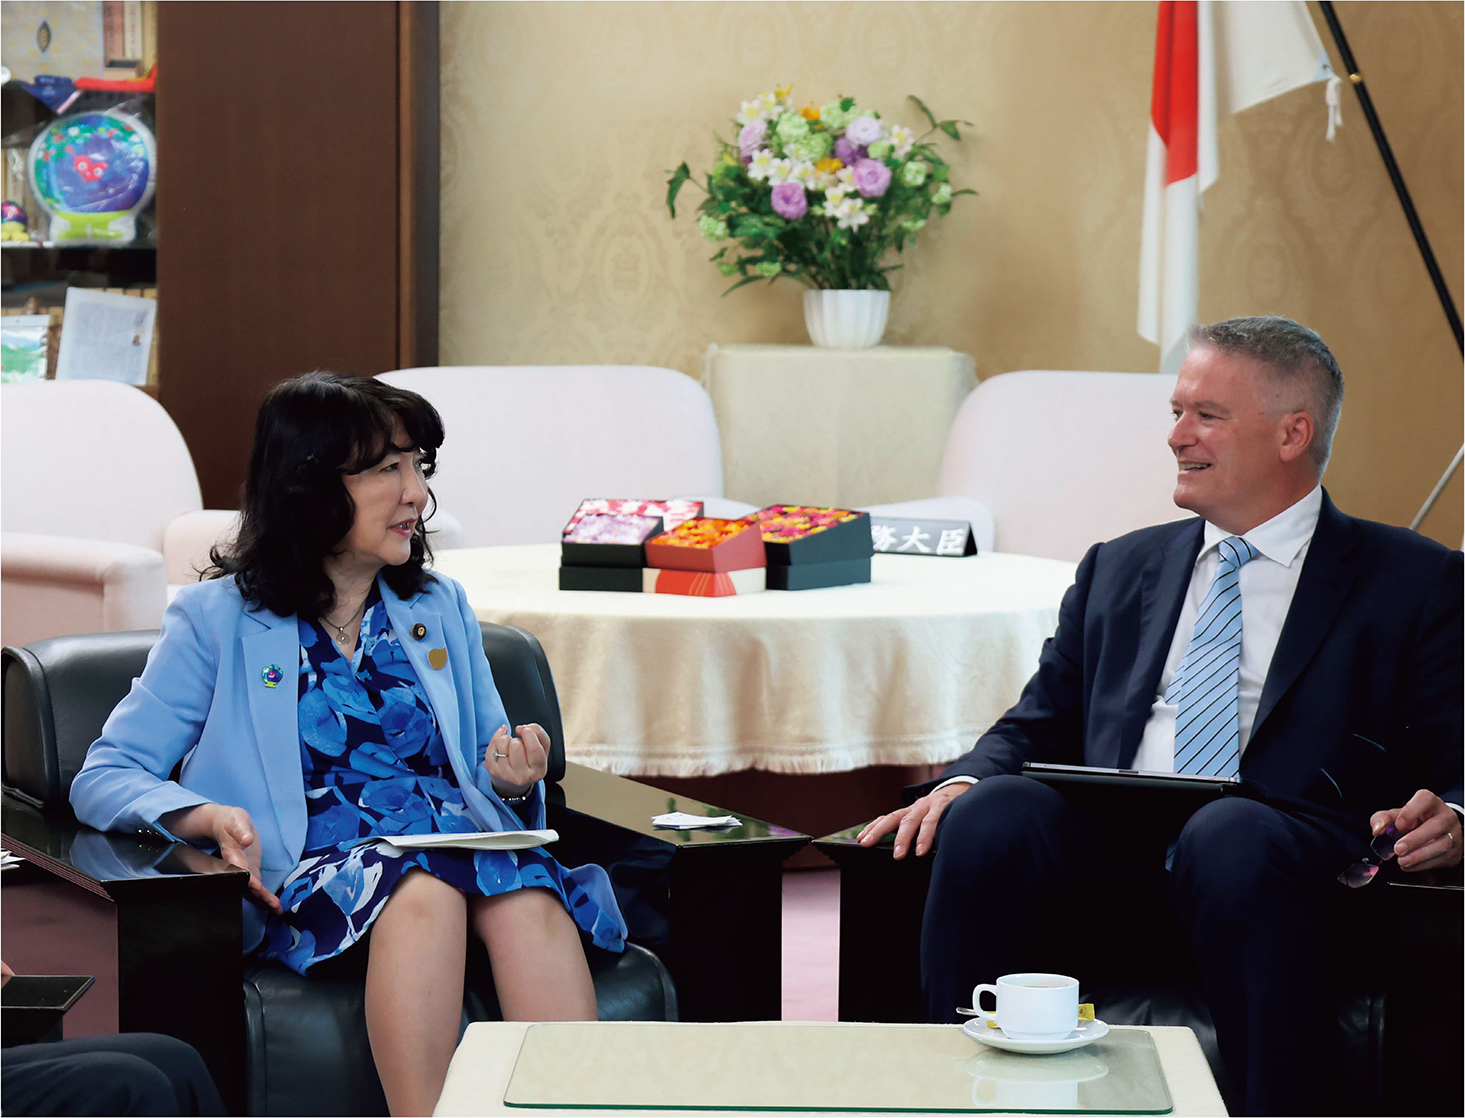
コーマンOECD事務総長と面会する片山大臣(令和8年5月12日)。