

1.はじめに
「証券保管振替機構入門─基礎編─」(以下、「基礎編」)では社債をベースに証券保管振替機構(保振)の説明をしました。本稿では、上場株式に関し、保振がどのような役割を果たしているかを説明します。「基礎編」で説明したとおり、社債の場合、店頭取引であり、クリアリングがないなどの観点で、保振の役割を説明するうえで相対的にシンプルといえます。しかし、実際には、保振が行っている決済の大部分は上場株式に関するものです。
上場株式の決済をわかりやすく説明するため、本稿の前半では、東京証券取引所(東証)などで取引される場合(取引所取引の場合)、どのように決済がなされるのかを説明します。本稿で説明するとおり、取引所取引の清算(クリアリング)では日本証券クリアリング機構(Japan Securities Clearing Corporation, JSCC)が重要な役割を果たしていますが、上場株式とクリアリングの関係についてできるだけ丁寧に説明します。
後半では、証券会社、運用会社、カストディアンの三者間の決済を考えた上で、証券会社が上場株式を購入した後、それをカストディアンに移す決済を考えます。取引所での取引を「ストリート・サイド」と呼び、カストディアンに移す決済を「カスタマー・サイド」といいますが、カスタマー・サイドのクリアリングにおいて、株式会社ほふりクリアリング(JASDEC DVP Clearing Corporation, JDCC)が出てきます。本稿では、いわゆる「ネット=ネット型DVP」、「グロス=ネット型DVP」、「グロス=グロス型DVP」と呼ばれるDVPの類型についても、ほふりクリアリングとセットで説明することで、証券決済の基礎を、具体的に学べるように記載しています。
最後に、保振が上場株式に関し、果たしているその他の役割について説明します。具体的には、総株主通知機能および配当に関するサービスの説明を行います。ほふりクリアリングのリスク管理についても議論します。
なお、本稿では「基礎編」や「カストディアン入門」で説明した概念を前提として説明していく点に注意してください。また、本稿は日本国債等に関する基本的な知識を前提にします。拙著「日本国債入門」や「マネー・マーケット入門」、さらに、筆者のウェブサイトに掲載されている文献*2もご参照いただければ幸いです。
2.上場株式と保振
2.1 取引所取引とクリアリング:ストリート・サイド
「基礎編」では社債を事例として議論しましたが、今回は、東証など取引所に上場されているケースを考えます。まず、筆者が証券会社Aのトレーダーであり、ソニーの株式を購入するケースを考えます。
「基礎編」で議論した社債のケースでは、証券会社が社債を在庫として保有することでマーケットメイクをしているため、証券会社の自己口に在庫として社債がありました。そのため、証券会社に顧客から社債の購入注文が入った場合、証券会社は自己口にあったソニーの社債を顧客口に振り替えることで、新たに市場から社債を調達しなくても、自分が在庫として持っている社債を顧客に売ることができます。
もっとも、上場株式の場合、証券会社が上場株式を在庫として保有しているわけではありません。なぜなら上場株式は取引所取引なので、店頭取引とは異なり、証券会社が在庫を有してマーケットメイクをする必要性がないからです*3。ここでは、まずは証券会社が上場株式を買う決済を考え、次節で、カストディアンも含めた説明をします。
取引所取引のイメージ
取引所取引のイメージは次のようなものです。魚の競り市のような場所があり、ソニーの株式を買いたい人と売りたい人が集まっています。「板」と呼ばれるボードに、自分が買いたい(売りたい)値段およびその量の注文を板に入れることで、買い手と売り手のニーズがマッチするように取引がなされています。板の詳細については服部(2023)を参照してほしいのですが、板と呼ばれるボードに買い手と売り手の注文が入っています。例えば、板を見た場合、現在、ソニーの株式の売り注文が1株、100円で提示されていたとします*4。この段階で、読者が1株100円の買い注文をいれれば100円で取引が成立することになります(通常、証券会社に依頼して、この板に注文を入れます)。
2.2 JSCCのクリアリング
大切なのは取引所の板に直接参加できるのは、基本的に証券会社のみという点です*5。ここでは証券会社Aのトレーダーである筆者が、取引所で100円の買い注文を出し取引が成立するとします。そのうえで、その後の決済のプロセスを考えます(後ほど個人投資家であるケースへ拡張します)。この注文は東証の板に注文を提示することで取引が成立しており、筆者は取引の相手が誰であるか見えない点に注意してください。ここでは説明の都合上、売り注文を出していたのは証券会社Bであったとしましょう。
本日、ソニーの株式の売買が100円で約定したとすると、2営業日後に資金と証券の動きがあります(東証における内国株式の決済はT+2決済です)。証券決済では「約定→照合→クリアリング(清算)→決済」というプロセスを経るので、照合を終えた後、クリアリングを行うという点がポイントです(照合については「基礎編」を参照)*6。
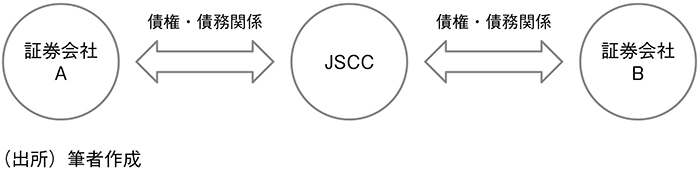
照合が完了したら、クリアリングのステップに入ります。約定により、筆者と証券会社Bのトレーダーの間に、債権・債務関係が発生することは「基礎編」で説明しました。上場株式の場合、約定日の特定の時点で、証券会社Aと証券会社Bの間で発生している債権・債務関係を、「証券会社AとJSCCの債権・債務関係」、「JSCCと証券会社Bの債権・債務関係」という形に移し替えます(この際、証券会社Aと証券会社Bはお互いが誰かわからない点に注意してください)。これを表したものが図表1であり、これを中央清算機関による債務引受といいます。
図表1 債権・債務の引受
ここでは取引所を通じた、証券会社A(筆者)と証券会社Bの取引を考えましたが、東証では、ソニーの株式に関し、筆者ら以外にも、その日に、多くの投資家の売買がなされています(図表2の上図)。その取引にかかる約定一つ一つに関し、先ほど説明したように、債権・債務関係が生まれます。それらすべてを先ほどと同様、JSCCとの債権・債務関係に置き換えると、図表2の中図のような関係が生まれます。もっとも、この図をみると、様々な取引に重複が生まれます。そこで、債権・債務関係に関し、JSCCは重複部分については相殺(ネッティング)します(図表2の下図)。このように約定にかかる債権・債務関係をJSCCのような中央清算機関が引き受け、その重複部分をネッティングすることを中央清算(クリアリング)といいます。
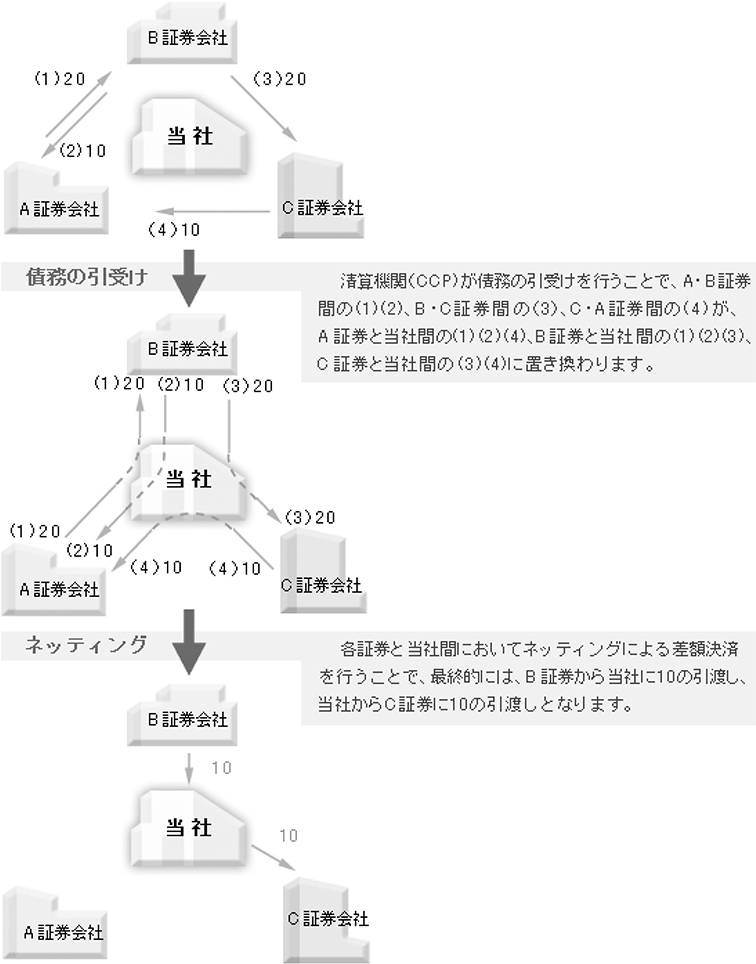
このように重複部分をなくした後で、2営業日後に、資金と証券を同時に受け渡すことになります(DVP決済)。ここまでで「約定」→「照合」→「クリアリング」→「決済」という4つのステップを確認することができました。
2.3 保振を用いた事例
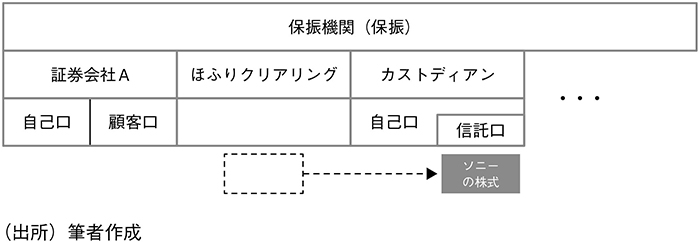
「基礎編」では振替決済の直感をとらえるため、証券会社Aの有価証券を管理する場所は保振の1Fにあり、証券会社Bについては保振の2Fにあると喩えて説明をしました。JSCCも保振の株式等振替制度における機構加入者(理解の便宜上、以後機構加入者について「直接参加者」と表記します)であり、保振に口座を持っています。そこで「基礎編」で用いた事例を拡張し、保振の3FにJSCCのフロアがあるとしましょう。
図表3 保振の直接参加者のイメージ
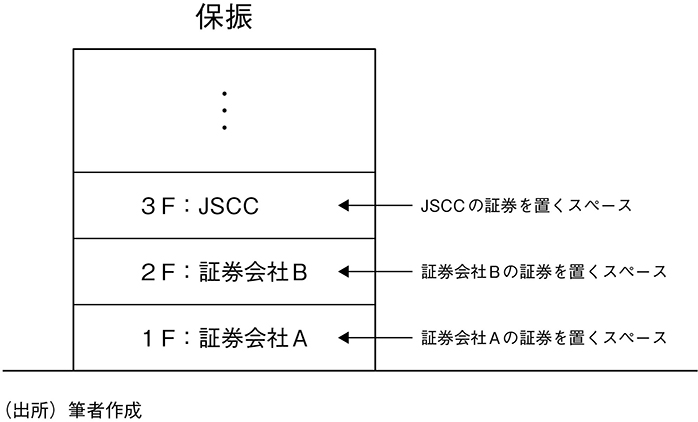
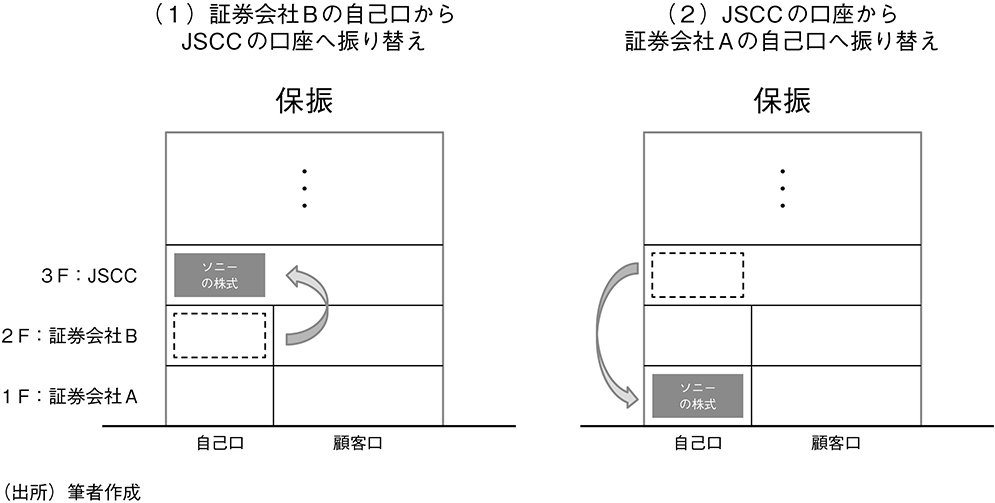
これを前提に先ほどの決済を考えます。この場合、2営業日に、証券会社Bは、JSCCから日銀当座預金を通じて、100円を受け取ると同時に、2Fに置いてあったソニーの株式を3Fに移すという形で決済をします*8。
大切なことは、証券会社Bの取引の反対側に証券会社A(筆者)もいるため、決済は2回行うということです。具体的には、筆者はJSCCに日銀の当座預金を通じて100円をJSCCに支払うと同時に、保振の3Fにあったソニーの株式を1Fのフロアへ移すという形で決済をします。この流れを示したのが図表4です。この取引において決済は2回あることに加え、あくまで筆者と読者の取引相手はJSCCになるので取引の相手は見えないという点に注意してください。
図表4 上場株式における振替決済と保振の役割(1)
ネット=ネット型DVP決済とグロス=グロス型DVP決済
JSCCでのクリアリングの重要な点は、証券についても、資金についてもネッティングしたうえで、両者が連動して動く決済がなされている点です。資金と証券が同時に動く決済をDVP決済といいますが、このように証券と資金ともにネッティングする決済を「ネット=ネット型DVP」といいます。
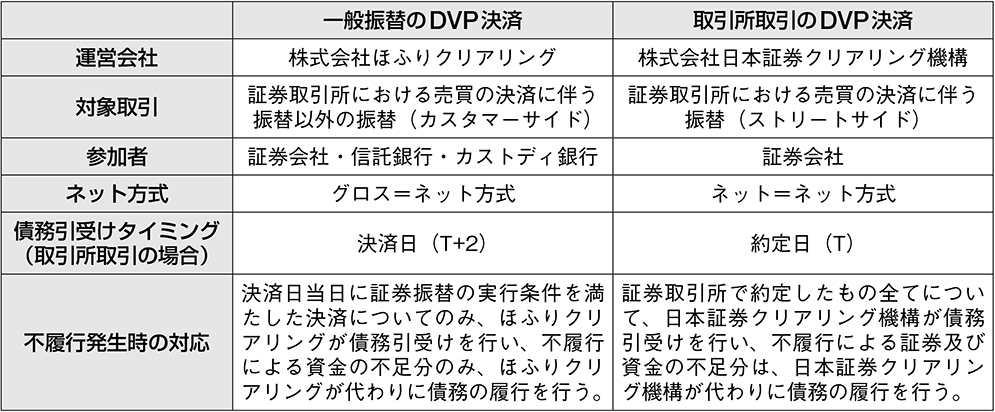
一方、「基礎編」ではクリアリングせずに、DVP決済をする事例をみました。これは有価証券および資金ともにネッティングをしないという意味で、「グロス=グロス型DVP」といいます。ほふりクリアリングでは、グロス=ネット型DVPを実施していますが、これは後ほど説明します。
2.4 個人投資家が上場株式を購入するケース
ここまでは証券会社が取引所でソニーの株式を購入するケースを考えましたが、次に、個人がソニーの株式を購入するケースを考えます。前述のとおり、取引所に直接参加できる主体は証券会社です。筆者のような個人や運用会社が直接、取引所にアクセスすることはできず、証券会社を経由する必要があります。
再び具体的に考えます。個人投資家である読者がソニーの株式を買うケースを考えましょう。個人投資家である読者は証券会社Aに証券口座を持っており、ソニーの株式を購入したいとします。まず、証券会社Aの口座に100円送金をします。証券会社Aはその資金を用いて、前述のプロセスを経て、東証でソニーの株式を購入します。ソニーの株式は、まずは保振の自己口に置かれるため、証券会社Aの自己口から顧客口に振り替えることで決済をします。
これを示したものが図表5です。このように保振の1Fの自己口にあったものを、顧客口に振り替えることで、個人投資家の決済を行います。個人投資家の場合、顧客口に動かすプロセスではクリアリングはないこと、さらに、個人の場合、照合というプロセスもない点に注意してください*9。証券会社の口座に資金がすでに入っており、その資金の流れとは反対に、ソニーの株式が顧客口に移るという形で、(必ずしもその動きが連動するとは限らない)FOP決済がなされます。
図表5 上場株式における振替決済と保振の役割(2)
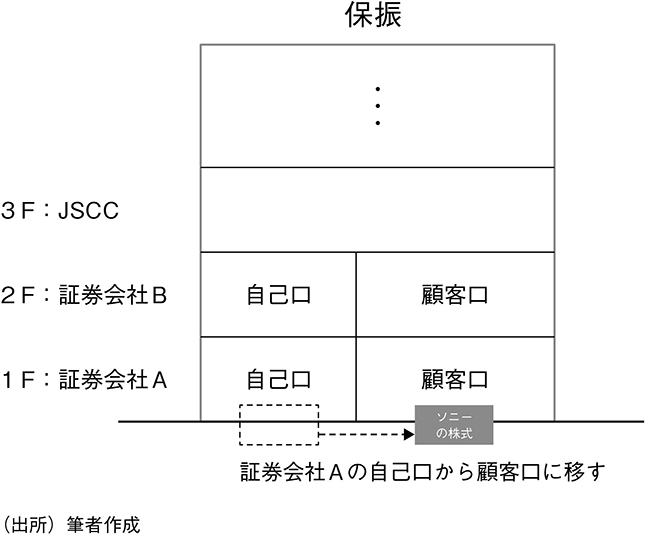
前述のとおり、上場株式は取引所で取引されているため、証券会社はマーケットメイクをするため株式の在庫を有しているわけではありません。そのため、個人投資家が証券会社Aに上場株式の購入注文を出した場合、証券会社Aを通じて、東証で当該株式を購入し、JSCC→証券会社Aの自己口→証券会社Aの顧客口というプロセスを経ることになります。
2.5 JSCCの歴史
ここまでJSCCについて説明しましたが、JSCCが現在、上場株式、国債など幅広い商品のクリアリングを担っています。歴史的には、2002年に、JSCCは、五つの証券取引所*10および日本証券業協会の出資により設立されました。それまでのクリアリングは、東証や大証などそれぞれの取引所でなされていたのですが、分断化による非効率や安全性の問題等が指摘されていました。そこで、共同出資により一つの清算機関を設立することにより取引所で横断的な清算を可能にすることで、効率性および安全性を向上させました*11。1990年代から2000年代は金融業界全体で統廃合が進んでおり、取引所の統廃合による議論も進んでいました。
当初、JSCCは上場株式や転換社債等の清算を行っていました。国債については、「日本国債決済入門」で説明したとおり、日本国債清算機関(Japan Government Bond Clearing Corporation, JGBCC)と呼ばれる清算機関が証券会社の出資により作られました。その後、2013年にJSCCとJGBCCが合併されて現在に至っています。
3.カスタマー・サイドとほふりクリアリングの役割
3.1 三者間決済とカスタマー・サイド
ストリート・サイドとカスタマー・サイド
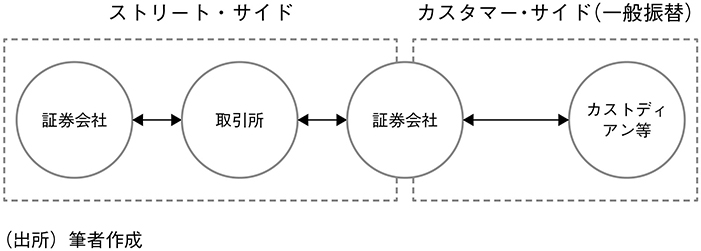
次に、ほふりクリアリングの役割とカストディアンについて議論を進めます。「カストディアン入門」で説明したとおり、証券決済は、証券会社間の「二者間決済」、運用会社・証券会社・カストディアンが関係する「三者間決済」があります。図表6の左側に記載されているとおり、取引所を通じた証券会社間の取引を「ストリート・サイド」という一方、図表6の右側のように、証券会社とカストディアンの取引を「カスタマー・サイド」といいます。前述のとおり、取引所におけるクリアリングはJSCCが実施しますが、カスタマー・サイドのクリアリングはほふりクリアリングが実施しています。
以下では、カスタマー・サイドについて議論をしていきます。なお、カスタマー・サイドというと一般振替と記載されることもありますが、実務的にはカストディアンとの取引を指すことが多いため、以下ではカストディアンと証券会社の取引を議論していきます。
図表6 ストリート・サイドとカスタマー・サイド
具体例
先ほどは個人投資家である筆者が証券会社Aを通じて、ソニーの株式を買うことを考えましたが、次は筆者が投資信託を購入するケースを考えます。非現実的ですが、話を簡単にするため、運用会社Bが存在し、その運用会社がソニーの株式のみで運用する投資信託を設定しており、筆者がそのファンドを100円購入するとしましょう*12。
具体的には、筆者が証券会社Aの口座に100円送金するとしたうえで、証券会社Aに、当該投資信託を購入したいと伝えたとしましょう。具体的には、運用会社Bのポートフォリオ・マネージャーが運用方針のもとにソニーの株式を購入することを決定し、運用会社Bにおいて売買の執行を担うトレーダーが証券会社に注文します(前述のとおり、取引所に直接注文を出せるのは証券会社です)。その発注を受けた証券会社Aは、東証に行き、ソニーの株式を100円で買うとします。
ここでは証券の動きに注目して説明をしますが、「カストディアン入門」で説明したとおり、(1)投資信託受益権の決済と(2)ソニーの株式の決済の2つで構成されます。まず(1)の決済を説明します。読者が証券会社Aに100円送金します。運用会社Bは、保振に対して、投資信託の新規登録申請を行います。そのうえで、証券会社Aとカストディアンの間でDVP決済をします。すなわち、証券会社Aが100円をカストディアンに渡すと同時に、証券会社Aは投資信託受益権の設定を受けます。
次に(2)の決済について説明をします。運用会社Bは、投資信託の運用方針に基づき、ソニーの株式を100円で約定します。そのうえで、証券会社Aとカストディアンの間でDVP決済をします。具体的には、証券会社Aがカストディアンから100円を受け取ると同時に、証券会社Aは、カストディアンにソニーの株式を渡します。
3.2 ほふりクリアリングの役割
上記が決済の概要ですが、次に(1)と(2)のプロセスにおけるカストディアンの決済とほふりクリアリングについて具体的に議論していきます。先ほどの決済で、証券会社Aがソニーの株式を取引所で購入し、そのソニーの株式をカストディアンに渡します。したがって、ソニーの株式はまずは保振における証券会社Aの自己口に置かれ、その後、保振におけるカストディアンの信託口に置かれます*13。重要な点は、証券会社Aの自己口からカストディアンの信託口にソニーの株式を振り替える際にも、クリアリングがなされている点です。そして、この部分のクリアリングを担う機関がほふりクリアリングです。ほふりクリアリングとは、2003年に設立された保振の子会社であり、カスタマー・サイドのクリアリングを担う機関です。
ほふりクリアリングが実施するグロス=ネット型DVP
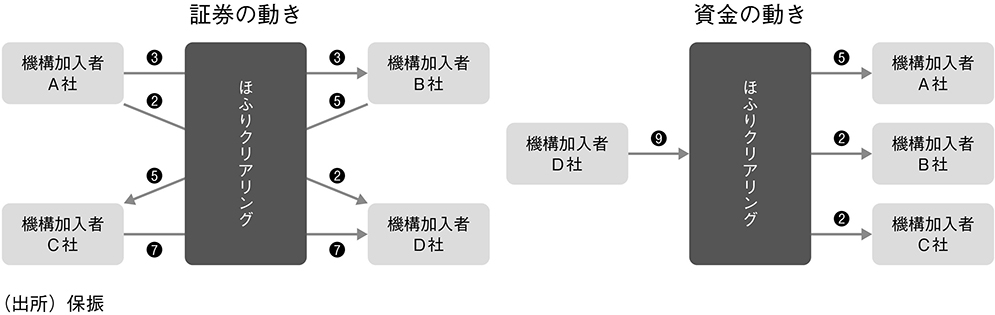
ほふりクリアリングの重要な特徴は、JSCCのように証券と資金を両方ともネッティングしているわけではない(ネット=ネット型DVPを実施しているわけではない)点です。クリアリングとは、取引を行った場合、そこから発生する債権・債務関係を、(JSCCやほふりクリアリングと呼ばれる)中央清算機関に移すことでした。前述のとおり、中央清算機関に債権・債務関係が集まる中で、重複が生まれ、それをネッティングすることで債権・債務関係をシンプルにすることができます。その際、ほふりクリアリングについては「証券」についてはネッティングせず、それぞれで決済する(グロスで決済する)一方、「資金」についてはネッティングするという形がとられているということです。これは片一方はネッティングする一方、もう一方はグロスで決済することから、「グロス=ネット型DVP」と呼ばれています。
これを示したのが図表7です。ほふりクリアリングについても、証券と資金の受渡に関し、債権・債務関係をほふりクリアリングに置き換えます。図表7の右側のように、資金の動きについてはネッティングしてしまい、必要な資金をほふりクリアリングが受け渡します。一方、証券の動きについては、ネッティングせずグロスで処理していきます。
図表7 グロス=ネット型DVP
なぜカスタマー・サイドではグロス=ネット型DVPが採用されているか
それではなぜ証券会社とカストディアンの間の決済(カスタマー・サイドの決済)ではネット=ネット型DVPではなく、グロス=ネット型DVPが用いられているのでしょうか。この背景には、まずこの制度の導入時点で、米国の証券振替機関であるDTC(Depository Trust Company)がグロス=ネット型DVPを行っていたということがあります。当時の日本は米国の制度に学んで、グロス=ネット型DVPを採用しました。また、証券会社であれば一営業日のうちに多くの株式の売買があり、株式のネッティングのメリットを享受できるものの、証券会社以外はその効果を享受しにくいともいえます。両者の意見を調整する形で、資金については効率性を上げるためネッティングし、証券についてはグロスで行うという形で調整したという事情もあるようです*14。
ストリート・サイドとカスタマー・サイドの整理
図表8は上場株式に関し、ストリート・サイドとカスタマー・サイドで決済がどのようなフローになるかを整理した図になります。決済は「約定」→「照合」→「清算」→「決済」の流れを経ますが、この流れは縦に示されています。ストリート・サイドは、取引所で約定し、照合へすすみ、JSCCでクリアリングしたあと、保振で証券の決済、日銀で資金の決済という流れになります。
図表8 日本の証券市場における保振およびほふりクリアリングの役割:上場株式
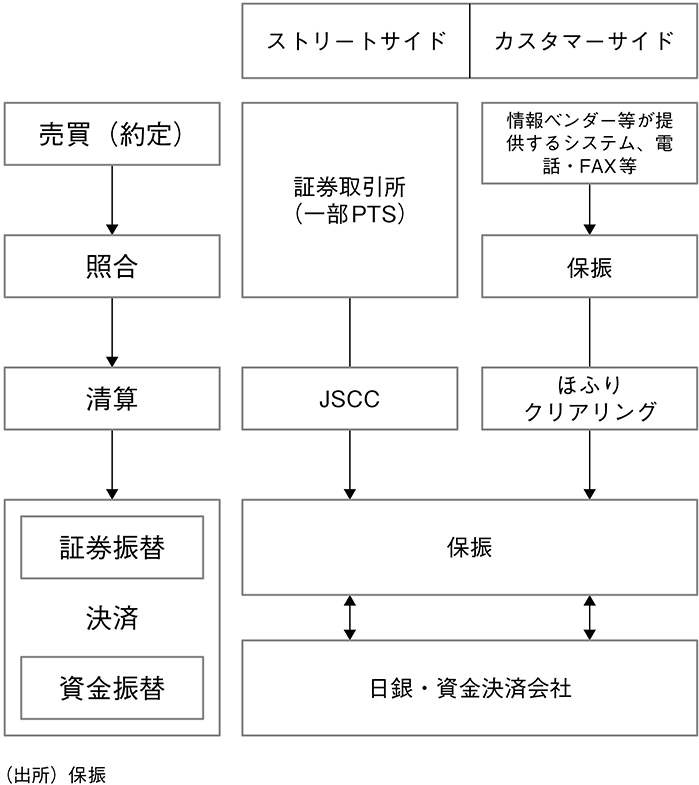
一方、カスタマー・サイドでは、まず運用会社と証券会社の間で「何を、いくらで売買したか」を確認する約定照合を行います。その後、ほふりクリアリングの決済を経て、カストディアン(銀行)・信託銀行と証券会社等の間で、「いつ、どれだけの証券と資金を受け渡すか」を確認する決済照合を行います。照合が一致した取引について、ほふりクリアリングを介して証券と資金の決済が行われます。
非常に重要な点は、ストリート・サイドとカスタマー・サイドを別々の取引としてみるのではなく、投資信託を経由して上場株式を売買するという1つの経済行為における決済を分解すると、「取引所内での動き(ストリート・サイド)」、「証券会社とカストディアンでの動き(カスタマー・サイド)」に分解することができて、ストリート・サイドではJSCC、カスタマー・サイドではほふりクリアリングがそれぞれ役割を担っているという点です。
なお、図表8におけるカスタマー・サイドの流れをみると、「情報ベンダー等が提供するシステム」とありますが、情報ベンダー等が提供するシステムというのは例えばBloomberg等を指しています。
ほふりクリアリングが生まれた背景
歴史的に、ほふりクリアリングは、株式のDVP決済を実現させるために設立されました。1989年のG30の勧告をうけて、多くの有価証券においてDVP決済を普及させる努力がなされるようになり、日本でも2000年代にDVP決済が進みました。そして、一般振替(カスタマーサイド)については、ほふりクリアリングの導入によりDVP決済が可能になりました。その意味で、ほふりクリアリングは株式等のDVP決済を実現するという観点で設立したという経緯があります。実際、ほふりクリアリングの英語名は、JASDEC DVP Clearing Corporation(JDCC)であり、DVPを明示的に含んだ名称になっています。
ほふりクリアリングは、債務引受やリスク管理という観点で、他のCCP(JSCC)との違いがあります。ほふりクリアリングのリスク管理についてBOXで説明します。
3.3 振替決済制度と保振を用いた説明
ストリート・サイドの振替決済
最後に、「基礎編」でみたように保振をベースにどのように振替決済がなされるかを確認します。まず、ストリート・サイドから議論します。前述のとおり、証券会社Aが東証に行き、ソニーの株式を100円で約定します。証券会社Aからみると、誰がソニーの株式を売ると判断したかわからないですが、仮に証券会社Bだとしましょう。下記の通り、証券会社Bの自己口にソニーの株式が置いてあります。
図表10 振替決済制度と保振のイメージ(1)
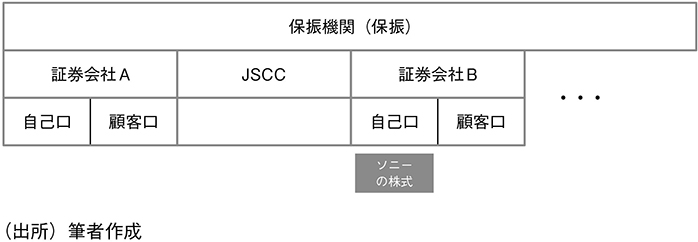
そのうえで、クリアリングを行うことで債権・債務関係が中央清算機関であるJSCCに移ります。その後、決済に進みますが、まず、証券会社Bの自己口にあるソニーの株式をJSCCの口座に振り替えます。
図表11 振替決済制度と保振のイメージ(2)
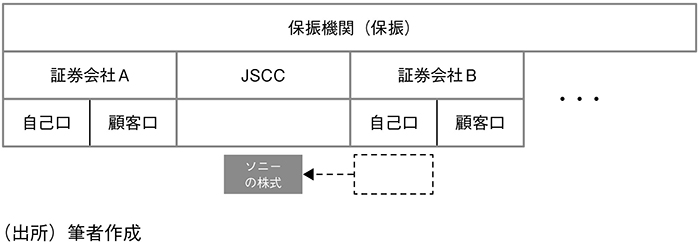
そのうえで、JSCCの口座にあるソニーの株式を、証券会社Aの自己口に振り替えることで決済を行います。
図表12 振替決済制度と保振のイメージ(3)
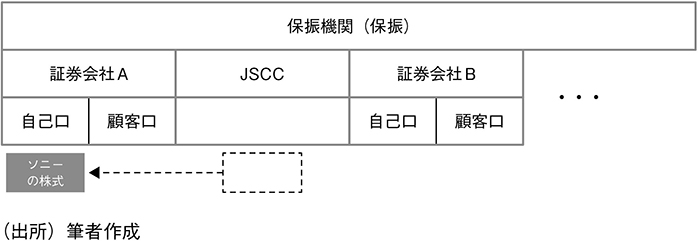
カスタマー・サイドの振替決済
次に、カスタマー・サイドを考えますが、証券会社Aの自己口座にあったソニーの株式を、カストディアンの自己口における口座区分である信託口に振り替えることで決済を行います。注意すべき点は、カスタマー・サイドでは、ほふりクリアリングがその相手方になる点です。前述のプロセスを経て、図表13のように証券会社Aの自己口にソニーの株式があります。
図表13 振替決済制度と保振のイメージ(4)
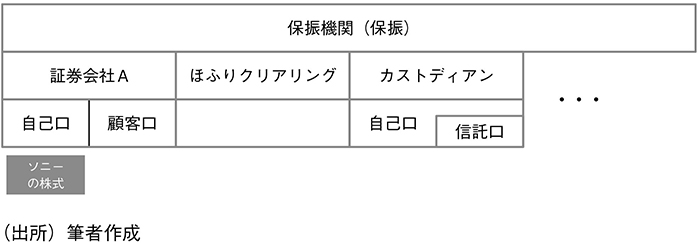
これを、図表14のような形で、ほふりクリアリングの口座に振り替えます。
図表14 振替決済制度と保振のイメージ(5)
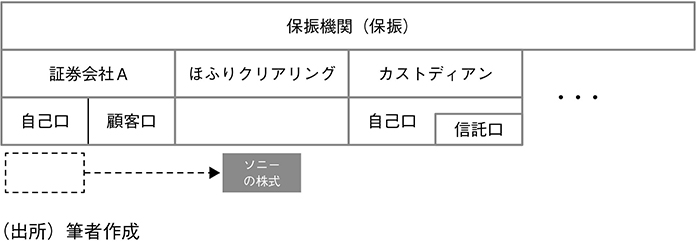
さらに、これをカストディアンの信託口に振り替えることで決済をします。最終的に、保振の建物のカストディアンが管理する信託口と呼ばれるスペースにソニーの株式が置かれることで管理されているというイメージです。
図表15 振替決済制度と保振のイメージ(6)
前述のとおり、資金は参加者ごとにネットし、日銀ネットを利用して、参加者自身の日銀当座預金(または指定した決済銀行の日銀当座預金)と、ほふりクリアリングの日銀当座預金との間で決済されます。
4 保振が提供する総株主通知および個別株主通知の機能
4.1 総株主通知の機能
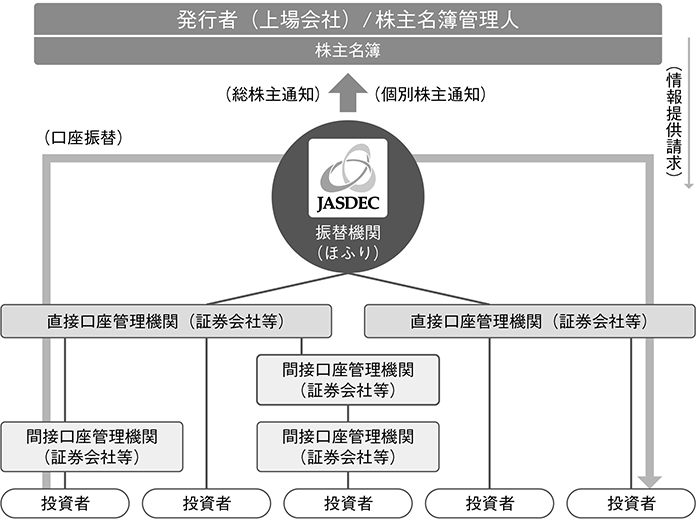
本稿の最後に、保振が有する重要な機能である総株主通知の機能の説明をします。上場株式は日々売買されるため、その時々で、株主の所有者が変わることになります。そのため、上場企業が株主総会を開くために株主にコンタクトをしたり、あるいは、株主へ配当を支払おうと思ったとしても、実際には誰がその時点での株主であるかがわからないということになります。もっとも、これまで説明してきた通り、日本で上場している株式については保振にすべて置いてあるので(登録されているので)保振は株主を把握するうえで一定の優位性をもっています。
上場企業が株主を把握したいタイミングは、毎年実施される株主総会もありますし、臨時株主総会を開くこともあります。また、各社で配当を支払う際にも株主を把握する必要があります。日本の上場企業は年2回配当が多いですが、年1回配当や年4回配当企業も存在しています。
大切なのは、「基礎編」で説明したとおり、保振から、証券会社の顧客口の内訳は見えていないということです。例えば、保振からは、ソニーの株式を証券会社Aがどれくらい持っているのか、ということはわかるのですが、証券会社Aの顧客口において筆者がどの程度、ソニーの株式を持っているのかということは把握できないということです。その一方で、日々売買がなされることで、株主が変化する環境下において、例えば、3月末など配当を支払う主体を確定するタイミングで、誰が株主であるかを発行体が把握する必要があります。
そのため、保振は、上場企業に株主情報を提供すべく、証券会社・カストディアンを含むすべての口座管理機関から、ある時点で、誰が(上場企業の)株主であるかについて報告を受け(顧客口の中の情報は口座管理機関がシステムで把握しています)、保振がその情報を集約し、上場企業にその情報を提供しています。振替法に基づき、このような保振のプロセスがあることで、上場企業はある時点で誰が株主であるかを把握することができ、株主総会を実施すること等が可能になっています。保振が果たすこの機能が総株主通知の機能と呼ばれるものです。
4.2 個別株主通知
保振は、総株主通知に加え、「個別株主通知」という機能も有しています。株式の投資家は、株式を一定以上保有していれば、様々な権利を行使することが可能です。例えば、1株保有していれば議事録の閲覧等の権利がありますし、株式の保有割合(持株比率)が3%以上であり保有期間などの要件を満たすと、株主総会の招集を請求するなどの権利を行使することができます。上場企業は必ずしも少数株主等を把握しているとは限らないため、株主が会社法上の少数株主権等を行使する場合には、保振を通じて、氏名・住所や保有株式数等の情報を上場企業に通知してもらう必要があります。これを個別株主通知といいます。
4.3 配当の支払い
前述のとおり、配当の支払いについても、保振が果たす総株主通知の機能に依存しています。ある特定の時点で株主であれば配当を得ることができますが、前述のとおり、そもそも株主を把握できなければ、発行体は誰に配当を支払えばいいかもわかりません。そこで、保振が証券会社を含む口座管理機関から報告を受け、配当の支払い対象となる主体が確定するタイミングで、発行体の株主を把握し、発行体に通知します。
実際の配当の支払いに当たっては、保振が株主情報を株主名簿管理人(証券代行機関、トランスファー・エージェント)に提出します。そのうえで、発行体はトランスファー・エージェントに配当関連の事務を委託し、株主が選択した受領方式に応じて配当金を支払います*17。トランスファー・エージェントは信託銀行等*18が担っています。
5.おわりに
本稿では上場株式を事例に保振の役割を説明しました。本稿を通じて証券決済の理解が深まれば幸いです。
参考文献
[1].証券保管振替機構(2010)「証券決済制度改革10年史 株券電子化までの軌跡」
[2].日本証券クリアリング機構(2023)「清算・決済から知る日本国債:市場における清算機関の役割」金融財政事情研究会
[3].服部孝洋(2023)「日本国債入門」金融財政事情研究会
[4].服部孝洋(2025)「はじめての日本国債」集英社
[5].服部孝洋(2026a)「マネー・マーケット入門」日本評論社
[6].服部孝洋(2026b)「証券決済と証券保管振替機構─基礎編─」『ファイナンス』, 17─27.
[7].服部孝洋(2026c)「カストディアン入門─基礎編─」『ファイナンス』, 25─35.
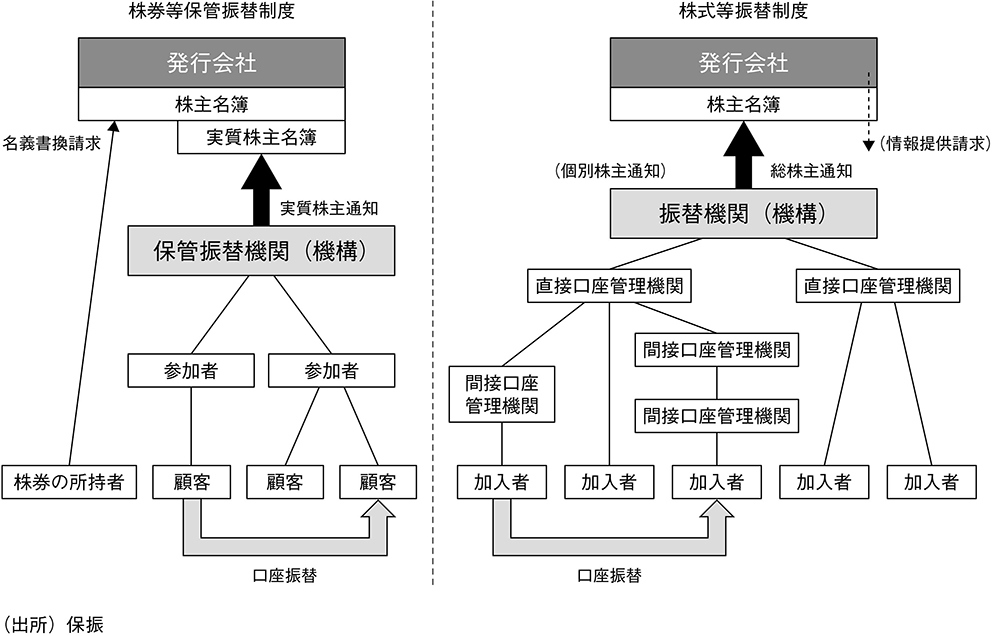
BOX1 株券等保管振替制度(旧制度)と株式等振替制度(現制度)の比較
本稿では保振が有する総株主通知機能を説明しました。「基礎編」で説明したとおり、旧振替決済制度では株式はペーパーレス化されておらず、紙ベースでした。株式が物理的に紙である場合、図表17の左側のように、保振を通じず株券を持っている主体が存在します。そのため、保振がすべての株主を把握するのが困難であり、以前は保振の参加者に基づく「実質株主名簿」を作成していました。一方、株式がペーパーレスになり、すべての上場株式を保振により管理することが可能になり、「総株主通知」を行うことが可能になりました。
図表17 株券等保管振替制度と株式等振替制度の比較
BOX2 ほふりクリアリングのリスク管理
本稿で説明したとおり、ほふりクリアリングはリスク管理を実施しています。ほふりクリアリングのリスク管理を具体的に考えるため、証券会社Aがソニー株を100円で買う取引を考えます。本稿で説明したカスタマー・サイドの取引を考えると、証券会社Aには資金を支払う債務と証券を受け取る債権が生じ、ほふりクリアリングには証券を引き渡す債務と資金を受け取る債権が生じます。仮に証券会社Aが資金決済を履行できない場合、ほふりクリアリングには信用リスクが生じます。
ほふりクリアリングのリスク管理のイメージは、この債権・債務から発生しうる損失をカバーできるよう、ほふりクリアリングの参加者が、キャッシュや有価証券をほふりクリアリングに預けることを求めることで実施されています。証券会社は100円のソニーの株式を買う場合、100円の債権・債務関係がほふりクリアリングとの間で発生します。この場合、100円の株式に係る債権や債務をほふりクリアリングとして負ったにもかかわらず、証券会社がデフォルトすることで、その契約が履行されない点がリスクです*19。
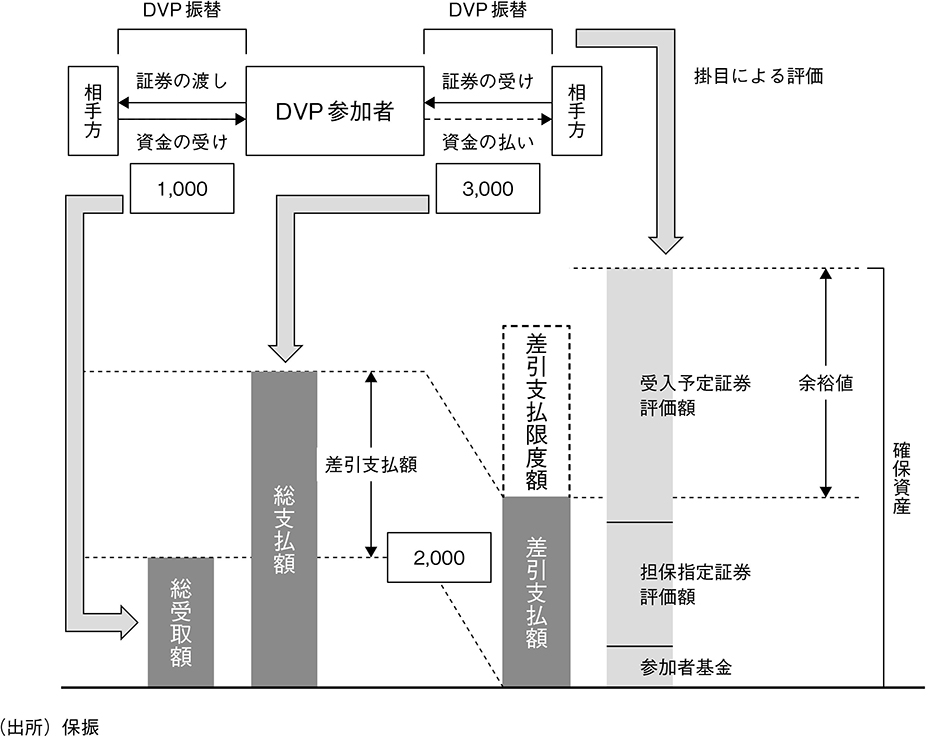
このようなリスクに対応するため、ほふりクリアリングは、ソニーの株式の時価である100円に相当する額(この部分を「差引支払額」といい、厳密にはネッティングしますが詳細は後述します)を、(1)受入予定証券評価額、(2)担保指定証券評価額、(3)参加者基金と呼ばれる3つの合計(確保資産総額)が超えるように参加者に求めています(余裕値(図表18における「確保資産総額 - 差引支払額」)が0以上になるように管理しています)。以下ではそれぞれの意味することを説明します。
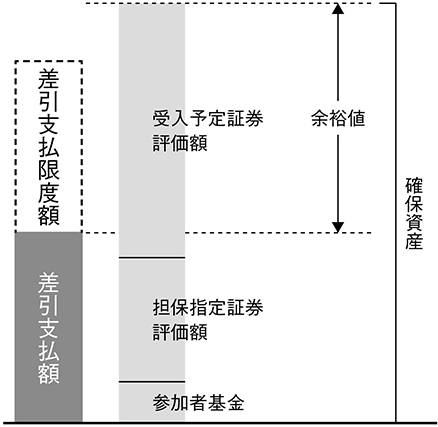
受入予定証券評価額、担保指定証券評価額、参加者基金の詳細
まず、そもそも証券会社はデフォルトしうるので、ほふりクリアリングに、事前に、ほふりクリアリングに一定のキャッシュを置いてもらおうということが考えられます。これが(3)参加者基金です。ほふりクリアリングでは、JSCCのようにVaRベースではなく、過去の取引における最大差引支払額(=最大エクスポージャー)の実績をベースに参加者基金を計算している点が特徴です。参加者基金は参加者破綻等の際に資金決済を完了させるための資産として位置付けられています。
一方、(1)受入予定証券評価額は、一般振替DVP決済によって当該参加者が受領する予定の証券について、一定の掛目を乗じて評価した金額です。本例では、証券会社Aが受領する予定のソニー株がこれに相当します。証券会社が潰れるときはマーケット全体が崩れているときである可能性があります。そのため、時価の一定の掛け目(株式については70%)をかけた金額を(1)受入予定証券評価額として認めています。
(2)担保指定証券評価額はキャッシュ以外で、証券を担保に入れることも一定程度認めているというものです。100円という求められた金額を満たすため、例えば、日本国債などを保振に預け入れることでも構わないという制度です。
差引支払額
ここでは単純化のため、ソニーの株式のみを考えましたが、証券会社がデフォルトする場合、通常、様々な証券の売買をしており*21、資金決済額はネッティングされます。例えば、証券会社Aが、(1)ソニー株買いの取引(決済金額が100円支払)、(2)ソニー株売りの取引(決済金額が200円の受取)、(3)日立株の買いの取引(決済金額が150円の支払)の3つの取引を行っていたとします。この場合、-100+200-150という形でネッティングされ、▲50円(50円支払)となります。このように様々な取引をネッティングしたうえで残る資金のポジション(この例だと▲50円)が「差引支払額」です。
図表19が上記を示した図です。売買を支払いと受け取りの差額(差引支払額)を計算して、その差額を、前述の(1)-(3)が上回るようにするという設計になっています。
図表19 ほふりクリアリングのリスク管理のイメージ(2)
引受期間:JSCCとの違い
前述のとおり、JSCCでクリアリングを行う場合、約定後、照合を済ませ、債権・債務をJSCCが引き受け、重複部分はネッティングすることになります。株式の場合、T+2決済なので、JSCCは、債務引受に関し、約定日(T)から決済を行う日(T+2)までの決済リスクを負うことになります。その一方、ほふりクリアリングの場合、約定した後、2営業日経過した時点で債務引受を行います。つまり、ほふりクリアリングは、決済日当日だけの1日のリスクを負うことになります。
なぜこのような違いが生まれるのかというと、JSCCの場合、証券・資金のネッティングを行うため(ネット=ネット型DVPを行うため)、約定した時点で債務引受を行わなければ、証券のネッティングができません。一方、ほふりクリアリングの場合、債務引受の条件が、(1)「決済照合」が完了していること、(2)一定以上の証券残高があること*22、(3)(売買ともに)リスクチェック(確保資産(余裕値)に係る条件、差引支払限度額に係る条件)となっており、(2)および(3)は決済日当日にチェックされるため、必然的に決済日当日に債務引受となります(DVP決済のための債務引受という制度設計になっているからとも解釈できます)。実際に証券と資金を動かすという観点では、2営業日後に決済を行うという意味で、JSCCもほふりクリアリングも同じであり、異なるのは債務引受の時点になります(資金部分だけは証券会社等の資金効率を上げるためネッティングして受け渡すという仕組みになっています)。
*1)本稿の作成にあたって、様々な方に有益な助言や示唆をいただきました。本稿の意見に係る部分は筆者の個人的見解であり、筆者の所属する組織の見解を表すものではありません。本稿の記述における誤りは全て筆者によるものです。
*2)https://sites.google.com/site/hattori0819/takahiro-hattoris-site
*3)実際にはブロックトレードなどの観点で、株のトレーダーも存在しています。また、引受などの観点で株式を在庫として一時的に保有することもあります(詳細は服部(2025)を参照してください)。
*4)ここでの100円はあくまで単純化です。
*5)国債先物の清算参加者に銀行が存在するなどの事例がある点に注意してください。
*6)上場株式の取引所取引におけるストリートサイド(証券会社間)の「照合」は保振は提供していません。東証から証券会社向けに約定明細データが配信され、さらにJSCCから清算明細データが配信され、証券会社がその内容を確認する、という運用になっています。
*7)https://www.jpx.co.jp/jscc/seisan/genbutsu/acceptance_debt/netting.html
*8)自己口と顧客口という概念は、口座管理機関にあるという前提が振替法にあります。JSCCは口座管理機関ではないので、そもそも「自己口」という概念がありません。
*9)証券決済の基本は、約定→照合→クリアリング→決済と説明されますが、照合とクリアリングは必ずしも行われるわけではないという点に注意してください。
*10)東京、大阪、名古屋、札幌、福岡の五証券取引所。現在は東京と大阪の合併に伴い東京、名古屋、札幌、福岡の証券取引所となっています。
*11)日本証券クリアリング機構(2023)ではJSCCの清算・決済インフラとして果たす役割(効果)として(1)効率性の向上、(2)安全性の向上を指摘しています。
*12)投資信託を通じて購入するというケースをもっとも単純化して考えたいためです。
*13)本例では、証券会社Aとカストディアンはいずれも直接参加者かつ一般振替DVP制度の参加者であるものと仮定します。一般振替DVP制度について、保振は「一般振替DVP制度は、一般振替(証券保管振替機構における株券等の振替のうち、取引所取引の清算に伴う振替以外のもの)について、証券の受渡しと資金の決済を制度的にリンクさせることにより、証券決済に係る元本リスクを削減し、資金決済の確実な履行を図る制度」と説明しています。
*14)証券保管振替機構(2010)によれば、「(1)グロスベースでの資金決済は決済リスクの削減に重点を置いたものではあるが、資金効率が悪い、(2)グロスベースでの資金決済に伴う事務処理の負荷が大きい、(3)市中銀行の破綻リスクを回避できない、といった問題の解決が困難なことから、グロス=グロス方式のスキーム案の検討を中断し、米国の証券保管振替機関であるDTCを参考としたグロス=ネット方式のDVP決済のスキーム案をベースに検討を進めることとした」(p.175)としています。
*15)https://www.jasdec.com/system/dvp/outline/difference/
*16)https://www.jasdec.com/about/business/
*17)制度上は4種類の方式があります。
https://faq.jasdec.com/faq/show/879?category_id=1&site_domain=default&ut
*18)具体的には、アイ・アールジャパン、株式会社SMBC信託銀行、みずほ信託銀行、三井住友信託銀行、三菱UFJ信託銀行が担っています。
*19)なお、渡方参加者が振替に必要な証券残高を有していることが、ほふりクリアリングが債務引受を行う条件となっています。
*20)https://www.jasdec.com/assets/fg0800/PFMI_Disclosure_JDCC_2026.pdf
*21)同一銘柄であっても様々な顧客からの委託で買いや売りの取引を行っています。
*22)保振のウェブサイトでは「ほふりクリアリングは、証券の渡方となるDVP参加者に、一般振替DVP制度を利用しようとする振替の対象となる銘柄について、振替請求の数量以上の証券残高があることを求めています」と説明しています。詳細は保振のウェブサイトを参照してください。