

財務総合政策研究所(財務総研)は、日本政策金融公庫国民生活事業本部(日本公庫)*1協力の下、2023年より、カンボジアにおける中小企業金融の発展を目的として、カンボジア中小企業銀行(Small and Medium Enterprise Bank of Cambodia:SME Bank)に対し中小企業金融支援(技術協力)を実施しています。
今回のPRI Open Campusでは、本支援の実施に至った背景やこれまでの取組を振り返るとともに、実際に現地で支援に携わってきた財務総研・日本公庫の関係者による座談会を通じて、カンボジアの金融機関が抱える課題、支援の成果、そこから見えてきた今後の支援の在り方等について紹介します*2。
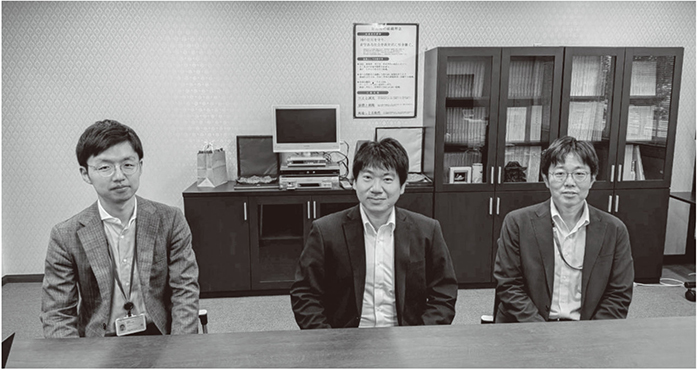
【執筆者(写真左から 福原、里田、中西)】
1.財務総研・日本公庫の中小企業金融支援とは
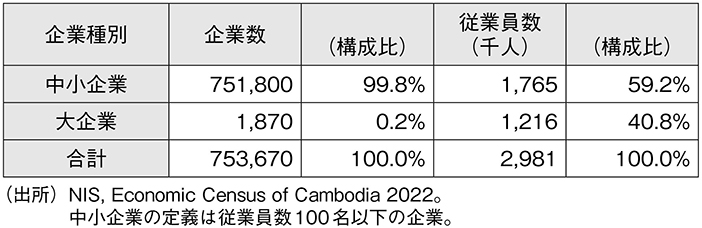
カンボジアの平均年齢は25.8歳(2023年)とASEAN諸国の中でも若く*3、今後も労働人口の増加が見込まれています。こうした中、カンボジア政府は、中小企業を持続的な経済成長と良質な雇用創出を支える重要な担い手*4として位置付けており、その発展を重要な政策課題の一つとしています。実際に、カンボジアでは全企業の約99.8%を中小企業が占め、全雇用者の約59.2%が中小企業で働くなど、経済・雇用の両面で重要な役割を担っています。
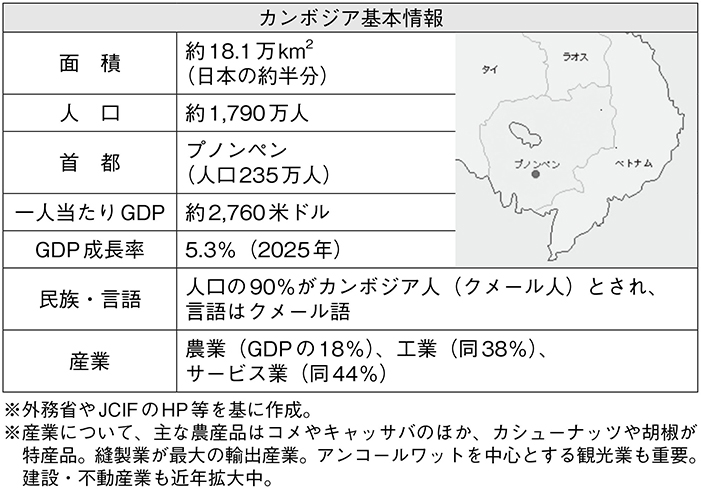
○カンボジアの企業数・従業員数
一方で、多くの中小企業は資金調達面で課題を抱えています。金融機関から融資を受ける際には不動産担保の提供を求められることが多く、また高金利が設定されるケースも少なくありません。このため、有望な事業を有していても、十分な資金を調達できず、その成長が制約される状況が続いていました。
カンボジア政府はこうした課題に対処すべく、2020年2月にSME Bank*5を設立しました。SME Bankは、政府系金融機関として、カンボジア経済財政省(Ministry of Economy and Finance:MEF*6)の技術的・財務的な指導の下、中小企業向け金融の促進を担う機関として位置付けられています。
財務総研は、中小企業の金融アクセス改善が持続的な経済発展を支える重要な課題であるとの認識の下、2003年から20年以上にわたり、ODAの一環として、日本公庫と連携して、東南アジア4ヵ国(ベトナム、マレーシア、ラオス、ミャンマー)において中小企業金融支援を実施してきました。具体的には、各国の中小企業金融を担う政府系金融機関等に対し、日本公庫の有する定性・定量分析に重点を置いたキャッシュフローベース*7の融資審査ノウハウの提供や人材育成支援を行ってきました。その知見をカンボジアでも活用できないかという問題意識の下、SME Bank・MEFと対話を重ねたことが、本支援の出発点になりました。
その対話を通じて、中小企業金融を巡る課題の背景にある構造的問題も明らかになりました。特に多くの中小企業では財務諸表の整備や商業登記が十分ではなく、金融機関と事業者の間に情報の非対称性(保有する情報量の差)が存在していました。このため、金融機関は、事業者の実態や返済能力を十分に把握できず、高金利の設定や不動産担保によるリスク保全に依存した融資を行う傾向がみられました。その結果、中小企業への資金供給が十分かつ円滑に行われにくい状況が生じていました。
こうした状況を踏まえ、SME Bankの人材育成や融資審査能力の向上を目的とした技術協力を実施することとなり、2023年6月、財務総研・日本公庫・SME Bank・MEFの4者で協力覚書(第1期)を締結するに至りました。
○第1期協力覚書の概要
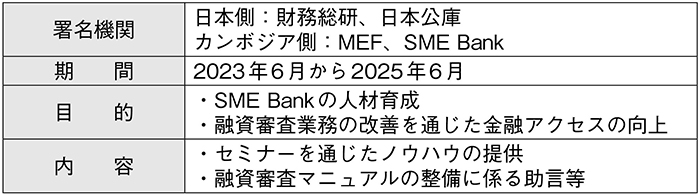
財務総研と日本公庫は、2023年6月の協力覚書締結後、プノンペンでの第1回セミナーを皮切りに、2年間で全5回のセミナー(うち、1回は日本で開催)を実施するなど、SME Bank職員の能力向上や融資審査マニュアルの改定等を支援してきました。
こうした取組は、2025年5月30日の日・カンボジア首脳会談の機会に発出された「経済共創パッケージ*8」にも盛り込まれ、日・カンボジア間の経済協力の重要な柱の一つとして位置付けられています。
第1期支援の終了に当たり、SME Bank・MEFから第2期支援への期待が示されたことを受け、オンライン会合等を通じてカンボジア側と支援継続について協議を進めました。また、財務総研は2025年11月、第1期支援の妥当性や目標達成状況、効果等を総合的に検証した最終評価報告書を取りまとめました。
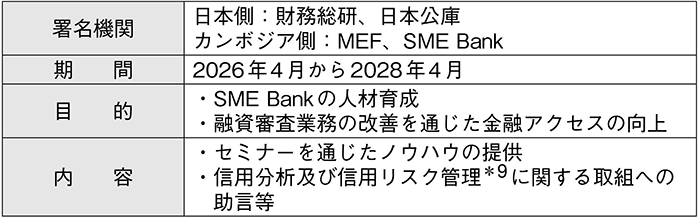
これらの協議・評価結果を踏まえ、2026年4月に第2期支援に関する協力覚書を締結し、同年5月にはプノンペンにおいて第1回セミナーを開催しました。
2.座談会「カンボジア中小企業金融支援」を考える
カンボジアにおける中小企業金融支援は、これまでどのような成果を上げ、どのような課題を残しているのか。また、現地で支援に携わった関係者は、何を見て、何を感じたのか。
本座談会では、2026年5月の第2期第1回セミナーに参加した財務総研・日本公庫の関係者が、第1期支援を振り返るとともに、現地での経験を通じて得られた知見や今後の展望について意見を交わしました。
以下では、(1)現地で感じたカンボジアの印象と中小企業金融の特徴、(2)第1期支援の振り返り、(3)第2期支援への期待、(4)今後の支援と日・カンボジア協力の4つのテーマに沿って、座談会の内容を紹介します。
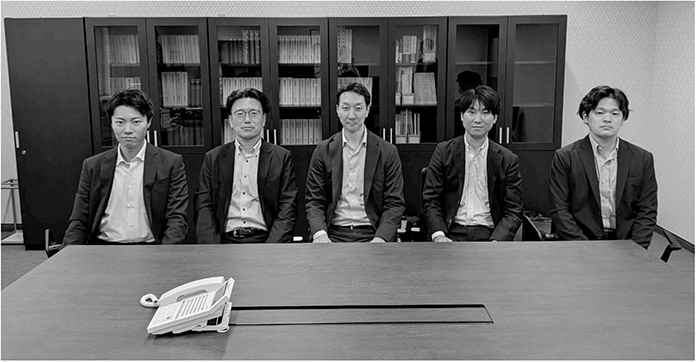
【日本公庫座談会参加者】創業支援部海外支援グループ及びリスク管理部職員(写真左から、大野グループリーダー代理、戸城クレジットリスクマネージャー、石崎グループリーダー、金子上席グループリーダー代理、長沼上席グループリーダー代理)
(1)現地で感じたカンボジアの印象と中小企業金融の特徴
財務総研(里田):直近5月のセミナーで初めてカンボジアを訪問しました。経済面では隣国のタイやベトナムに後れを取っているというイメージを持っていましたが、実際に訪れてみると、プノンペン市内には高層ビルや大型商業施設が立ち並び、想像以上の発展ぶりに驚きました。
また、SME Bankの職員やMEFの幹部の方々と接する中で、「自分たちの国をより良くしたい」という強い思いを持った方が多いことが印象的でした。そうした方々と交流する中で、少しでもカンボジアの発展に貢献したい、本支援を成功させたいという気持ちを強く持つようになりました。
日本公庫(長沼):私も今回初めてカンボジアを訪れましたが、国全体に活気を感じました。平均年齢が若く、今後の成長への期待が大きい国だと感じています。SME Bankの職員へのヒアリングでも、新しい技術や考え方を積極的に取り入れようとする姿勢が見られ、そうした柔軟性や前向きさが国の発展を支えていると感じました。
財務総研(中西):中小企業金融に関して、日本とカンボジアの大きな違いは、その発展段階にあると思います。日本では長年にわたり制度や融資ノウハウが蓄積されてきましたが、SME Bankは設立からまだ日が浅く、まさに中小企業金融の仕組みを構築している段階にあります。そのため、審査能力の向上や人材育成が重要な課題であり、日本公庫が培ってきた知見や経験を共有する意義は大きいと感じています。
財務総研(里田):実際に、SME Bankの職員やMEFの幹部の方々との意見交換を通じて、金融アクセスが依然として大きな課題であることを改めて認識しました。金融資産が一部の大手商業銀行に集中していることや、マイクロファイナンス機関*10の存在感が大きいことなど、日本とは異なる金融構造も特徴的でした。
日本公庫(石崎):カンボジアでは、スマートフォンやキャッシュレス決済が急速に普及するなど、デジタル化が進んでいます。
一方で、事業者の財務諸表や帳簿はまだまだアナログで、情報開示の透明性には改善の余地があると伺っており、SME Bankからも同様の課題が共有されました。
日本公庫(戸城):日本の中小企業金融では、資金繰り支援などセーフティネットとしての役割が重視される場面が少なくありません。しかし、カンボジアでは融資需要の多くが事業拡大に向けたものである点が印象的でした。実際に取引先企業からは、販路拡大に伴う原材料調達など、成長を実現するための資金需要について話を伺う機会が多く、成長ステージの違いを実感しました。
日本公庫(長沼):私も、信用スコアリングモデル*11の構築に向けてSME Bankの融資担当者へヒアリングを行う中で、日本との違いを強く感じました。日本では財務諸表などの情報を起点に企業分析を行うことが一般的ですが、カンボジアでは帳簿や財務諸表が十分に整備されていない企業も少なくありません。そのため、融資担当者は限られた情報をもとに企業の実態を把握し、審査を行っています。こうした違いに触れ、日本の手法をそのまま導入するのではなく、現地の実情を踏まえながら活用していくことの重要性を改めて感じました。
財務総研(福原):支援を進める中で、SME Bank職員の皆さんの学習意欲の高さも強く印象に残っています。
日本公庫(金子):私も同感です。受講者からは「学んだ内容を実務でどう活用するか」という観点から多くの質問が寄せられました。当初は担保徴求を前提とした融資判断など日本との違いも感じましたが、第1期支援の終盤には無担保融資への関心を示す声も聞かれるようになりました。
財務総研(福原):セミナーで学んだ内容を組織内で共有しようとする動きも見られました。単に研修を受講して終わりではなく、業務改善や内部研修につなげようとする姿勢から、支援の成果が現場に浸透しつつあることを実感しました。そうした変化の一端を担うことができた点に、大きなやりがいを感じています。
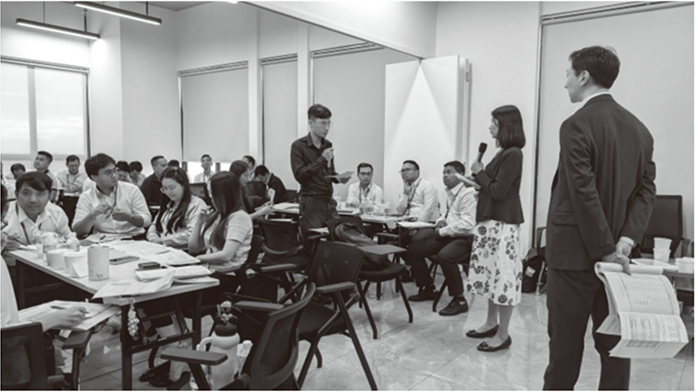
【セミナー風景】
(2)第1期支援の振り返り
日本公庫(金子):分かりやすい成果の一つは、SME Bankの融資審査フォーマットと融資審査マニュアルの改定です。以前の融資審査フォーマットは財務数値中心でしたが、セミナーでは「数字の背景には企業の強みや経営者の考え方がある」という点を繰り返し強調してきました。その結果、改定後のフォーマットには、企業の強みなど定性的な情報を記載する項目が盛り込まれるようになりました。
また、SME Bankが、改定後フォーマットの活用のため、職員向けに融資審査の着眼点を整理した解説資料を自主的に作成するなど、学んだ内容を自ら実務に落とし込もうとする動きも見られ、審査能力の向上につながっていることをうれしく感じています。
日本公庫(石崎):こうした成果につなげるために意識したのは、SME Bankのニーズを的確に把握し、それに応じた支援を行うことでした。日本とカンボジアには物理的距離や、文化、業務環境の違いもあるため、セミナー実施前のヒアリングや実施後のフィードバック、SME Bankの取引先企業への訪問等を通じて、認識のずれをできるだけ小さくするよう努めました。
また、ケーススタディでは、カンボジアで多くの中小企業が営み、SME Bankの主要な融資先の一つである食品製造・加工業を題材とし、実際に改定された融資審査フォーマットを活用するなど、実務に直結する内容となるよう工夫しました。
財務総研(福原):財務総研・日本公庫ともに限られた体制の中で支援を行っていたため、私たちも試行錯誤の連続でした。SME Bankからのフィードバックを踏まえて支援内容をその都度見直しながら、限られたリソースを最大限活用することを意識していました。
日本公庫(石崎):そうした中で、SME Bankの我々のカウンターパート(実務上の責任者)や金融分野に精通した現地通訳者の存在は非常に大きかったと感じています。両者の協力があったからこそ、専門的な内容についても円滑にコミュニケーションを取ることができました。
日本公庫(大野):第1期支援では、SME Bankの人材育成や融資審査能力の向上に一定の成果が見られた一方で、引き続き取り組むべき課題も残っています。特に、早期の成果を期待するSME Bankと、人材育成や融資審査能力向上には一定の時間が必要と考える日本側との間では、成果が現れるまでの時間感覚に違いがあることも実感しました。
財務総研(里田):第1期支援終了後には最終評価を実施しました。成果物である融資審査フォーマットや融資審査マニュアルの改定が実現したことに加え、アンケートやヒアリングでも支援の効果が確認できたことから、プロジェクト目標は概ね達成できたと評価しています。
一方で、融資審査能力の更なる向上や内部研修体制の充実、無担保融資の実施など、引き続き取り組むべき課題も残されています。こうした第1期支援の成果と課題を踏まえ、第2期支援へとつなげることになりました。
(3)第2期支援への期待
日本公庫(石崎):第2期支援における大きな変更点の一つは、SME Bankのニーズを踏まえ、新たにリスク管理分野を支援メニューに加えたことです。日本公庫のリスク管理部門にも参加してもらい、信用リスク管理に関する内容を取り入れました。
また、第1期から一貫して重視しているのは、財務数値だけでなく、企業の事業内容や経営者の考え方といった非財務情報も含めて企業を総合的に理解するという考え方です。第2期では、この考え方を組織全体にさらに浸透させていきたいと考えています。
財務総研(里田):第2期では、第1期で築いた土台の上に立ちながら、より高度な中小企業金融支援へと発展させていくことを目指しています。
また、セミナー運営面でも工夫を行っています。セミナーは引き続き日本語とクメール語の逐次通訳で実施していますが、専門用語の正確な理解を促すため、教材は英語を使用することとしました。
こうした取組もあり、直近の第1回セミナーには41名が参加し、アンケート調査では9割以上の参加者から満足*12との回答を得ることができました。内容の難易度は第1期より高くなりましたが、一定の手応えを感じています。
財務総研(中西):私も、SME Bankの経営層や職員との意見交換を通じて、キャッシュフロー分析や投資効果の測定など、実務に直結する内容への関心の高さを感じました。
一方で、信用リスク管理など新たなテーマについては難しいという意見もありました。そのため今後は、より発展的な内容を取り上げるだけでなく、基礎的な内容を丁寧に補足しながら、参加者の理解度に応じた支援を行うことが重要だと考えています。
日本公庫(大野):今回のセミナーを通じて、より実践的な内容へのニーズが高まっていることを実感しました。食品加工業などの重点業種に加え、スタートアップ企業や創業間もない事業者に対する融資審査の考え方について学びたいという声も寄せられています。
一方で、新たに採用された職員も多く、発展的な内容に加えて、基礎を学び直す機会も必要であると感じました。
また、セミナーでは赤字企業への融資について議論する機会がありました。SME Bankの職員からは「赤字企業には融資していない」との声がありましたが、日本では赤字という結果だけで融資判断するのではなく、その背景や将来の可能性も含めて検討します。こうした考え方を共有していくことも、今後の重要なテーマの一つだと考えています。
財務総研(福原):こうしたニーズの背景には、カンボジア政府が食品製造・加工業や内需向け製造業、スタートアップ支援などを重点分野として位置付けていることがあります。そのため、SME Bankとしても、そうした分野を支える融資制度や審査手法の整備を進めていく必要があります。
第2期支援では、第1期で培った基礎をさらに定着させるとともに、こうした新たな課題にも対応しながら、SME Bankの能力向上を後押ししていきたいと考えています。
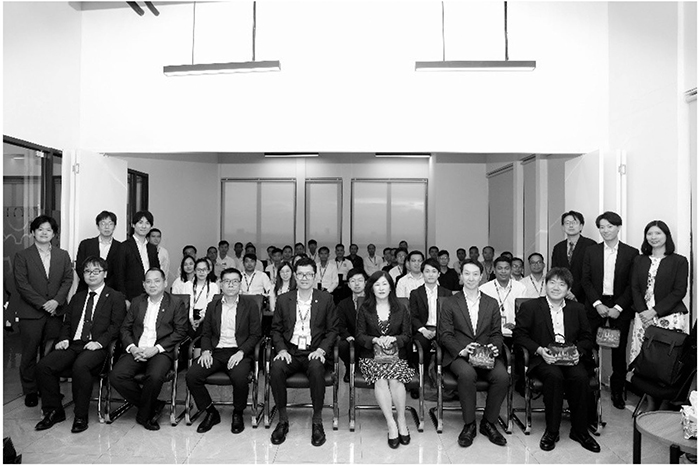
【セミナー集合写真】
(4)今後の支援と日・カンボジア協力
財務総研(中西):人材育成については、数回のセミナーを実施しただけで知識やノウハウが十分に定着するとは考えていません。そのため、本支援ではディセミネーション*13を特に重視しています。
第1期支援では、SME Bankによる内部研修やOJTの実施も見られましたが、今後はそうした取組をより制度的・継続的なものにしていくことが重要だと考えています。日本側としても、その定着に向けて継続的にフォローし、必要な助言を行っていきたいと思います。
日本公庫(戸城):今後はデータの蓄積やデジタル化も重要になってきます。ただし、データを集めたりシステムを導入したりすること自体が目的ではありません。
SME Bankでは融資審査データの蓄積を進めようとしていますが、まずはそこからどのような傾向が見えるのかを分析し、組織として学びを得ることが大切だと考えています。
また、第2期支援で取り組んでいる信用スコアリングモデルについても、「どのような企業を支援したいのか」という組織としての考え方が土台になるべきです。過去の融資データを分析しながら共通認識を醸成し、その上でモデルを構築していくことで、実務に根付いた仕組みになっていくのではないかと考えています。
財務総研(里田):カンボジアの中小企業金融は、まさにこれから発展していく段階にあると思います。本来、中小企業金融は民間金融機関が中心となって担うものですが、発展途上国では政府系金融機関が果たす役割も大きいと考えています。
日本でも、公的金融機関が中小企業金融を支えてきた歴史があります。まずはSME Bankのような政府系金融機関が中小企業金融を牽引し、その知見やノウハウが民間金融機関にも浸透していくことで、カンボジア全体の金融アクセス向上につながるのではないでしょうか。
日本公庫(石崎):中小企業金融の発展には、金融機関側と事業者側の双方の取組が欠かせません。金融機関には、企業の事業性や返済能力を適切に評価する審査能力の向上が求められます。一方で、事業者にも帳簿や財務諸表を整備し、適切な情報開示を行うことが求められます。
情報の非対称性を完全になくすことはできませんが、その差を少しずつ縮めていくことは可能です。金融機関への技術協力と、企業側の会計・情報開示環境の整備を両輪で進めることが重要だと考えています。
財務総研(中西):今回の支援を通じて改めて感じたのは、日本で培われてきた中小企業金融のノウハウや考え方は、カンボジアでも十分参考になるということです。一方で、カンボジアの経済や産業の実情、金融機関を取り巻く環境等を十分に理解し、その状況に合わせて支援内容を調整していくことも欠かせません。
技術協力とは単に日本の制度や手法を伝えるものではなく、現地の関係者と対話を重ねながら、一緒により良い形を模索していくプロセスであることを改めて実感しました。
日本公庫(金子):私は、今回の支援を通じて、日本の中小企業金融や日本公庫の取組に対するカンボジア側の関心の高さを改めて実感しました。一方で、日本の経験や手法をそのまま当てはめるのではなく、現地の実情に合わせて活用していくことも重要です。
支援を進める中では、私たちが知見を提供するだけでなく、カンボジア側の考え方や課題認識から学ぶことも多くありました。本支援は、お互いに学び合いながら、双方でより良い形を作っていくことが重要だと感じています。
日本公庫(石崎):カンボジア側の期待は大きく、今後、中小企業金融の発展や金融環境の整備が進めば、カンボジア経済全体の成長にもつながっていくと思います。さらに、将来的には日本企業にとっても新たなビジネス機会やパートナーシップの拡大につながる可能性があります。
技術協力は、支援を受ける国だけでなく、日本を含む双方の将来的な発展に資する取組だとも言えるのではないでしょうか。
財務総研(里田):本支援はまだ道半ばですが、カンボジアの中小企業金融の発展に向けた一歩になったのではないかと感じています。今後も現地の関係者との対話を重ねながら、カンボジアの中小企業金融の発展に貢献していきたいと思います。
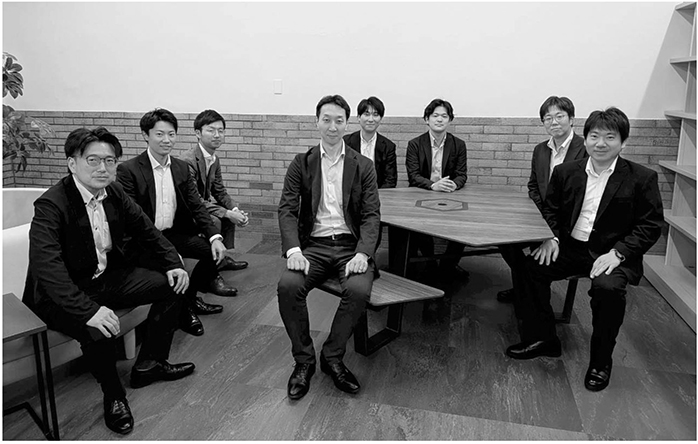
【座談会終了後】
コラム
木村所長に聞く
~初めてのカンボジア訪問で見えた可能性:プノンペン出張(2026年5月)~
─ 第2期支援開始に当たり、カンボジア側と協力覚書(MOU)の交換をしていただきました。
カンボジアは初訪問とお聞きしましたが、どのような印象をもたれましたか。
訪問前は、ポル・ポト政権下の悲惨な歴史や、日本で報じられる一部のネガティブなニュースの印象が強く、発展度合いについて図りかねておりました。
しかし、実際に現地を訪れると、そのイメージは大きく変わりました。首都のプノンペンは、想像していた以上に発展していました。高層ビルや大型商業施設の建設が進み、イオンモールや日本の飲食チェーンなども数多くありました。街には若い人が多く、活気に満ちており、経済成長の勢いを強く感じました。QRコード決済などキャッシュレス決済が、街中に広く浸透し、現地通貨でも米ドルでも支払い通貨を選ぶことができ、その利便性やスムーズさに驚きました。おまけに、そのQRコード決済システムを支える技術が日本発のスタートアップによるものであることもうれしい発見でした。
一方で、地方との発展格差も見受けられました。その意味では、今後さらに成長していく余地も大きいと実感したのも正直なところです。
また、今回お会いした政府関係者や金融機関の方々からは、日本への期待や信頼を強く感じました。日本のODAで建設された「きずな橋」や「つばさ橋」が日の丸とともに紙幣の図柄に採用されるなど、日本とカンボジアの長年にわたる友好関係や信頼関係を感じる場面が随所に見られたのは嬉しかったです。理財局国庫課長として紙幣の企画立案をしていた経験に照らすと、自国の紙幣に他国の国旗を図柄として取り入れることはかなりの勇気のいることだと思います。
今回の訪問では、プノンペン経済特区に進出している日系企業や日系病院なども訪問しました。かなりの規模の工場が24時間体制で整然と稼働している様子や、この経済特区がタイ・プラス・ワン戦略の一環として進出している日系企業の重要な拠点となっていることが印象的でした。また、日系のしっかりとした病院があることが現地で活動する日系企業への安心にもつながっていました。日本のプレゼンスが一体となって発揮されている姿を自分の目で見ることができ、カンボジアへの理解が深まりました。
※木村所長の肩書は取材当時(2026年7月)のもの。
【木村秀美 所長】
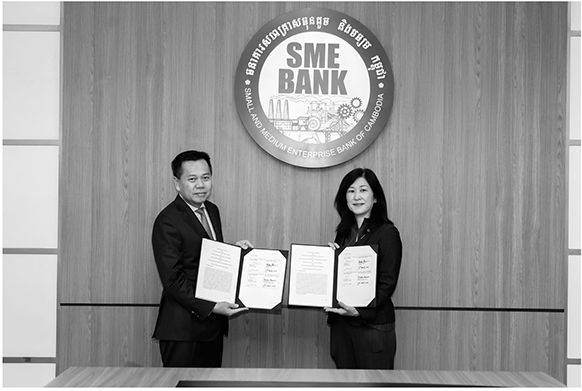
【協力覚書交換】
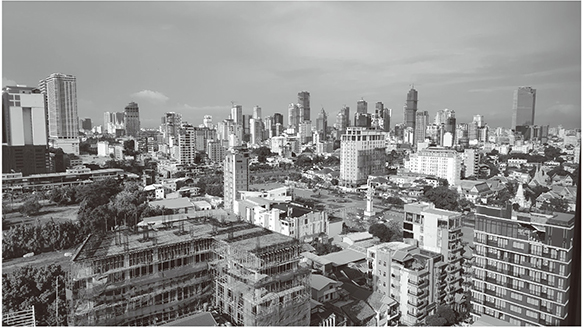
【発展を続けるプノンペン市街地】
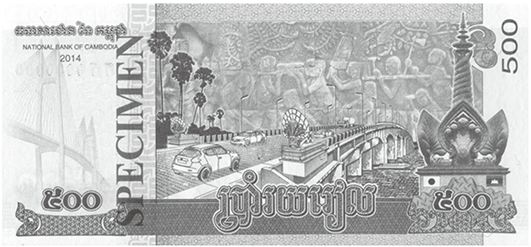
【カンボジアの500リエル紙幣】
※日本のODAで整備した橋が日の丸とともに描かれている。
(出典)カンボジア国立銀行HP
─ 実際にセミナーに参加されてみて、特に印象に残ったことはありますでしょうか。
最も印象に残ったのは、SME Bankの方々の高い意欲です。セミナーでは質問が相次ぎ、日本の融資審査手法や信用リスク管理の考え方を実務にどう活用するかという観点から活発な議論が行われました。
この財務総研の中小企業金融支援は2003年から続く歴史ある取組です。私自身、2011~13年頃に財務総研の国際交流室長としてラオスの支援などに携わりましたが、その際に強く認識したのは、人材育成はセミナーを実施して終わりではなく、学んだ知識やノウハウを組織全体に広げる「ディセミネーション」が重要だということです。
今回のセミナーでも、SME Bankの方々が学んだ内容について内部研修などを通じて組織内で共有しようとする積極的な姿勢が見られました。セミナー受講だけで終わらせるのではなく、地方の支店も含めて組織全体の能力向上につなげようとしている点を頼もしく思いました。
また、日本公庫の側でも過去にこの支援に携わった方々のノウハウや知識が組織内で受け継がれ、現在のカンボジア支援にも活用されています。支援を受ける側だけでなく、支援する側にも経験や知見が蓄積されていることは、この支援の大きな財産だと思います。同時に、支援の効果等を総合的に検証し・評価し、更なる改善につなげていくことも重要だと考えます。
─ 最後に、日・カンボジア協力の意義や今後への期待をお聞かせください。
カンボジアは過去に大きな歴史的困難を経験した国です。そのため、次世代を担う人材の育成や、知識・経験を社会や組織として蓄積していくことが、国の持続的な発展にとって特に重要だと改めて感じました。今回訪問した日系のサンライズジャパン病院では、ODAも活用し、高度な医療機器を整備するだけでなく、医師や医療従事者の育成に力を入れていました。設備などの「ハード」だけでなく、人材育成という「ソフト」の取組が重視されている点は、この中小企業金融支援にも通じるものがあります。
日本の経験やこれまでの支援実績を活かしつつ、カンボジア側のニーズや実情を丁寧に把握しながら、現場に根差した支援を進めることが重要です。支援の成果が組織の中に定着し、その先の中小企業の成長や地域経済の発展につながっていくことを期待しています。そして、日・カンボジア両国の協力関係が一層深まることを願っています。
*1)日本公庫は、民間金融機関の取組を補完し、事業者を支援する政策金融機関。
国民生活事業本部では小規模事業者や創業企業への事業資金融資等を行っている。
*2)本文の意見は全て発言者個人の意見であり、所属機関等の見解を表すものではない。
*3)国連「World Population Prospects 2024」より。
カンボジアは、ASEAN諸国の中で、ラオス(24.3歳)、フィリピン(25.3歳)に次いで、平均年齢が若い。日本は49歳。
*4)The General Secretariat of Committee on Economic and Financial Policy(2021)「The Strategic Framework and Programs for Economic Recovery in the Context of Living with Covid-19 in a New Normal 2021-2023(Royal Government of Cambodia)」
*5)本店及び全国に7支店、従業員数232名、融資先中小企業数2,850社、融資残高230百万米ドル、総資産397百万米ドル。
SME Bank「ANNUAL REPORT 2025」より。
*6)カンボジアの財政・経済政策を所管する中央官庁。
*7)企業の将来の資金繰りや返済能力に着目すること。
*8)https://www.mofa.go.jp/mofaj/files/100854843.pdf
*9)信用分析とは、企業に対して融資する際に、その企業の債務返済能力の有無を判断するために行う財務分析。
信用リスクとは、融資先の返済能力の低下などにより、融資した資金の回収が困難となるリスク。
信用リスク管理とは、融資先毎のリスクや融資全体のリスクを把握し、適切に管理することにより、信用リスクをコントロールすること。
*10)主に零細事業者や低所得者向けに、少額融資を提供する金融機関。
*11)企業や個人の財務・属性情報等により、信用リスクを点数化(スコア化)する仕組み。
*12)アンケート調査は、セミナー全体の満足度や各講義の理解度等を確認するために実施。
「大変満足」、「おおむね満足」、「普通」、「やや不満足」、「不満足」の5段階で評価。
*13)研修等で得た知識やノウハウを他の職員にも共有し、組織全体に広げていくこと。