

1.地域協力課とアジア債券市場育成イニシアティブ(ABMI:Asian Bond Markets Initiative)
1.1 アジア通貨危機とは
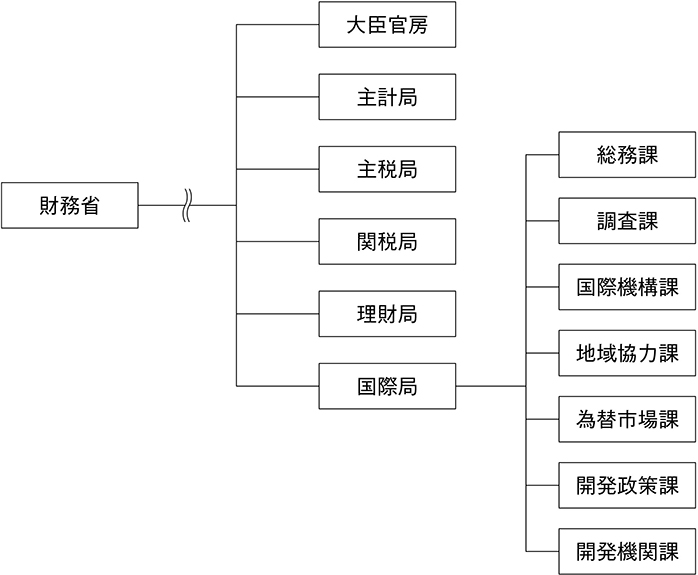
服部:本日はよろしくお願いいたします。今回訪問しているのは国際局の中の「地域協力課」です。国際局にはIMFなどを所管する国際機構課や為替政策を所管する為替市場課など様々な課がありますが、地域協力課は、ASEAN+3や太平洋島嶼国など、地域をベースに所管しているという特徴があります。神田(2020)では地域協力課の所掌として「アジア地域における金融協力(ASEAN+3、チェンマイ・イニシアティブ(CMIM)等)と説明されています。
私自身が専門としている領域に債券があるのですが、地域協力課が所管している「アジア債券市場育成イニシアティブ(ABMI:Asian Bond Markets Initiative)」には昔から関心を持っていました(日本ではABMIは「アブミ」と読むことが多いですが、各国はエー・ビー・エム・アイとそのまま呼びます)。今回、地域協力課を訪問させてもらう前にいろいろ調べてきたのですが、「ファイナンス」などで定期的に取り上げられるものの、包括的に説明されているものがないと感じていました。すでに20年以上の歴史がある試みであるため、その歴史を含め説明することで、多くの人がその概要を理解できるものを作りたいと考えています。また、専門的になる傾向がある領域ですので、学生や新人が読んでわかるようなコンテンツにしたいと思っています。
まず学生に聞きたいのですが、そもそもアジア通貨危機については聞いたことはありますか。
学生:聞いたことがあるくらいです。
津田:たぶん多くの学生にとってはそれが普通だとおもうので、そこから話した方が良いですね。財務省国際局に地域協力課ができたのは、1997年に起こったアジア通貨危機がきっかけです。最初は国際機構課の中に実質的な実働部隊が任命され、1998年の財務省の組織改正の後に、当時あった国際収支課の中にアジア通貨室が設置されました。その後、2001年の組織改正の際に独立した課として地域協力課になりました。役所は部署を増やすのが難しいのですが、アジア通貨危機をきっかけに地域協力課の必要性が認められたのです。地域協力課は現在、16人の職員が働いています。
アジア通貨危機時のアジアでは、多くの国が似た経済構造に直面していました。それは成長のための投資資金を海外から主に「ドル」で「短期間の借り入れ」をしていたことです。それを使って、「現地通貨」に換えて国内企業に「長期で貸し出し」をしていました。これを「通貨のミスマッチ」と「期間のミスマッチ」による二重のミスマッチ(ダブル・ミスマッチ)といいます。この構造が破綻の危機を招いたとされています。
このような構造を改善するために様々なイニシアティブが生まれました。当面の危機対応策としてCMIMが作られ、IMFに頼る前に近隣の国が助け合う仕組みができました。
学生:イニシアティブは日本語にすると何になりますか。協定に近いでしょうか。
津田:イニシアティブは取組とか構想といった意味ですが、日本語に訳さずそのまま使われることが多いです。
服部:今、「通貨のミスマッチ」や「期間のミスマッチ」の話がありましたが、為替が暴落する「通貨危機」に加え、借入は銀行を経由するので銀行危機を引き起こしたというのもアジアで起こった金融危機の特徴です。この二つが主要な原因であることを踏まえると、短期のドルの借り入れではなく、現地通貨でファンディングできればよいですし、中長期の借入なら、中長期債を発行して調達すればよいということになります。したがって、現地通貨建ての債券市場を育成しようという観点で始まったのが、今回議論する「アジア債券市場育成イニシアティブ」ということです。
津田:その通りです。緊急措置であるCMIMに比べ、ABMIは体質改善のような位置づけの政策です。現地通貨建てで国債や社債を、特に中長期債で発行し、資金調達できる市場があれば、そもそも海外から短期でドルを借りる必要がなかったという問題意識から始まりました。現地通貨建ての債券市場を各国で整備していく取組が、2002年に立ち上がり、2003年にASEAN+3の大臣間で正式に合意され、進められています。
ABMIはASEAN+3の中でも日本が主導して進めてきています。その過程では、ABMIの事務局を務めるアジア開発銀行(ADB)などの国際機関とも連携し各国の意見を調整しながら、取組の中長期的な方向性を描くABMIロードマップを作成しています。もちろん、国によって意見が異なるため、事前に各国の担当者や財務官レベルでしっかりと調整をして、財務大臣・中央銀行総裁会議の場ではスムーズに合意できるよう調整するのが我々の重要な仕事です。
1.2 信用保証・投資ファシリティ(CGIF)とは
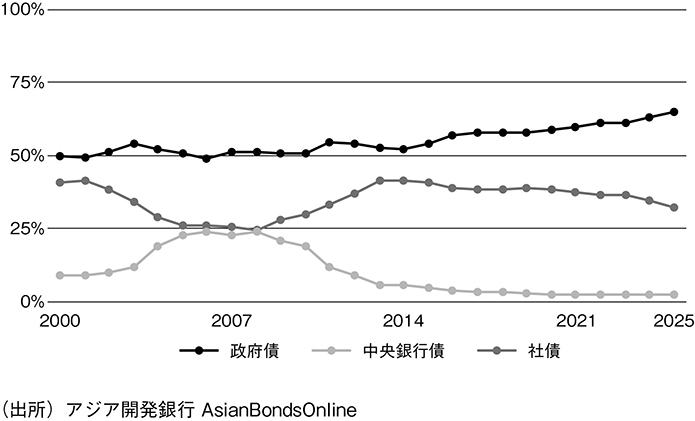
服部:図表2をみると、ASEANにおける現地通貨建ての債券の残高は増えており、当初の10倍弱くらいの規模まで進んでいますね。
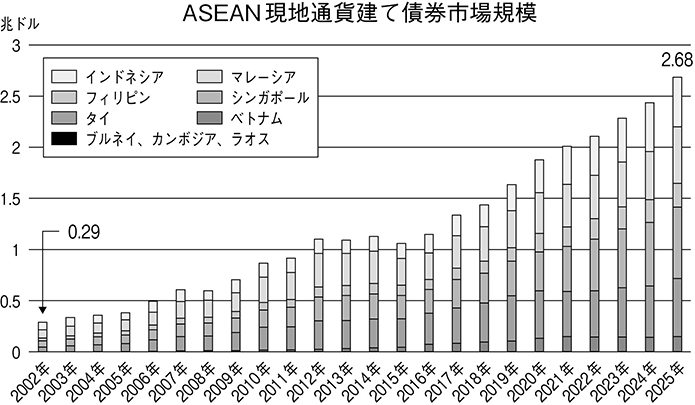
津田:はい。ABMIは2003年からスタートし、最初は多様な発行体が資金調達できる制度的枠組みを作ることが目的でした。債券の信用保証の仕組みである「信用保証・投資ファシリティ(CGIF:Credit Guarantee & Investment Facility)」を作るなど、様々な試みをしました。
服部:CGIFは、神田(2020)でも大きくハイライトされるなど、ABMIにおける重要な成果物の一つとして整理できると思います。実際、ABMIの成果を外から見ると一番わかりやすいのではないでしょうか。神田(2020)では「債券での資金調達が困難な地域の企業が発行する社債に保証を供与することで、当該企業の信用力を補完し、現地通貨建て債券の発行を支援するものである」と説明されています。2010年に設立されたとしていますが、私個人は意外と説明がなされている文献が少ないと感じています。
金田一:図表3にもありますが、CGIFは、2010年にASEAN+3各国及びADBの出資により設立された、ADBの信託基金です。ASEAN+3域内の企業が現地通貨建てで発行する社債に保証を付与することで、企業の長期資金調達を支援し、域内債券市場の育成を図っています。例えば、企業が電力などのプロジェクトのために資金調達をする際、現地通貨建ての債券を発行したいとします。投資家からみると、一定のリスクを感じて投資をしにくいかもしれません。そこで、CGIFが債券発行時に、社債に保証を付することにより、投資家にとっての信用リスクを軽減することで彼らは社債を買いやすくなり、ASEAN+3域内の企業が現地通貨建ての債券の発行をしやすくするという仕組みを整えました。
図表3 信用保証・投資ファシリティ(CGIF)
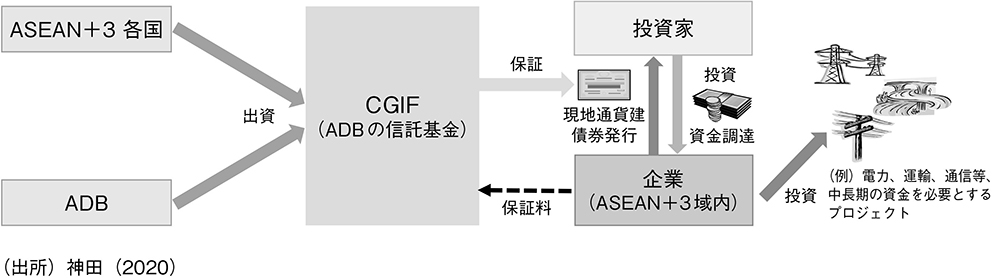
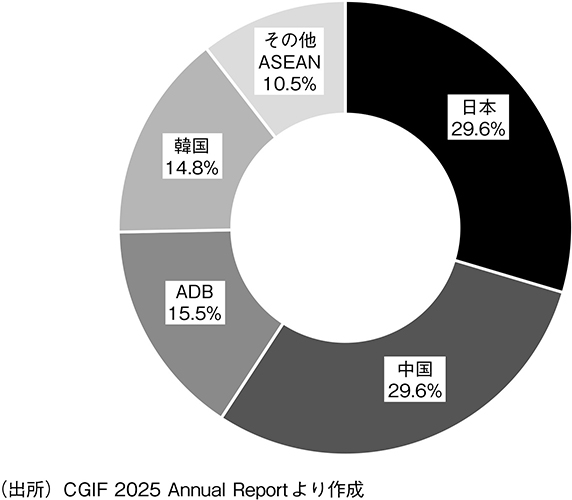
津田:政府やADBが運営をサポートするCGIFが社債発行時に保証を付することで、「債券市場発展途上国における債券であっても安全ではないか」と投資家に思ってもらえるような仕組みを構築し、債券発行を支援しようという試みです。CGIFは保証をするうえで資金が必要ですが、日本と中国で大体3割ずつ出資しており、そこにADBや韓国、他のASEAN諸国が出資しています。日本の財務省の役割は、他国と協調しながら「このプロジェクトに対して保証を付すのは適切なのか」といった個別案件から「CGIFが保証を付す債券の幅を拡大していくことも重要なのではないか」といった将来性を見据えた運営方針まで広く、最大出資者の立場から物申す・舵取りをすることです。CGIFはそうした意向を受けつつ、実際の市場の需要と供給を見ながら保証業務を行っています。
図表4 CGIFの出資構成(2025年末)
学生:そもそも保証とはどのような業務でしょうか。
金田一:CGIFは、社債を発行した企業が元本や利息の支払義務を履行できなくなった場合に、保証契約に基づいて投資家への支払いを行う機関です。CGIF自身が高い信用力を有していることから、その保証を付けることで投資家の信用リスクを軽減し、企業による社債発行を後押しすることができます。ADBの信託基金ですが、ADBの内部にある単なる資金プールではなく、独自のガバナンスと専門職員を備え、信用保証業務を継続的に行うのも特徴です。従って、保証を受けるASEAN+3の債券発行体は保証料をCGIFに支払う仕組みになっています。保証料は一律ではなく、発行体の信用リスク、債券の年限、取引の仕組み等を踏まえて、案件ごとに定められる点も特徴です。
服部:各国政府等が資本を拠出し、それを基盤としてCGIFが保証を提供する一方、企業から保証料を受け取ることで運営されているのですね。
金田一:そのとおりです。ただし、CGIFの収益源は保証料だけではありません。拠出された資本を運用することによる収益も重要な役割を果たしています。2025年の実績を見ると保証料収入が約2,650万ドル、利息収入が約4,950万ドルとなっています。こうした収益を基盤として運営経費等を賄い、同年には約3,950万ドルの当期純利益を計上しています(CGIF, 2025)。
もちろん、CGIF自身も保証先の信用リスクを負っています。そのため、保証に当たっては、企業の財務状況、事業計画、環境・社会面のリスク等を審査し、保証実行後も信用状況を継続的に管理しています。こうした適切なリスク管理と収益の確保を両立させることで、持続的に保証業務を行う仕組みとなっています。
津田:そこまで高い保証料は取っていませんが、金田一さんが言うとおり、CGIFが自収自弁で運営できるように設計されています。
服部:CGIFの保証というと、信用力の低い企業が債券を発行できるよう支援するイメージがありますが、それだけではないのでしょうか。
津田:そこがCGIFの非常に重要な点です。当初、CGIFは、債券発行体が現地通貨で長期の資金調達を行えるようにするという、ABMIの問題意識を背景として設立されました。こうした観点から、企業による現地通貨建て社債の発行を支援してきました。2025年末時点で、保証実績は、累計118件、約46億ドルに達しています。
他方で、近年は、単に企業の社債発行を支援することだけではなく、保証を通じて債券市場そのものを発展させる役割も強くなってきました。例えば、2010年代後半ごろからは、単なる社債だけでなく、グリーンボンド、ブルーボンド、ソーシャルボンドなど、ASEAN各国にとって非常にニーズの高いサステナビリティを意識した新しいタイプの債券の発行支援及び市場育成へと焦点が移ってきました。実際に、2025年にはCGIFにとって過去最多となる7件のテーマ債の発行を支援しており、2025年末時点でのテーマ債への保証実績は、累計18件、約11億ドルに達しています。
金田一:また、これまで社債を発行したことのない企業の市場参入を支援したり、通常では難しい長期の社債発行を実現したりしています。テーマ債に加え、インフラ事業のキャッシュフローを裏付けとするプロジェクトボンドなど、新しい金融商品の導入にも積極的に取り組んでいます。
このような市場育成の機能を象徴するのが、2025年にカンボジアで実現したSchneiTec Dynamic社のグリーン・プロジェクトボンドです。この案件は、太陽光発電と蓄電池を組み合わせた発電事業の資金調達を目的として、約4,920万ドル相当の債券を発行したものです。カンボジア初のプロジェクトボンドであり、償還期間は同国で最長となる15年間に設定されました。特に興味深いのは、債券全体にCGIFが保証を付けたわけではない点です。約3,500万ドル相当の部分にCGIFが保証を付与する一方、残りの約1,420万ドル相当については保証を付けずに発行し、投資家から資金を調達することに成功しました。
服部:保証のない部分にも投資家が資金を出したということですね。
金田一:その通りです。CGIFは単に発行体の信用力を補完しただけではなく、取引の組成や法務・技術面のデューデリジェンスにも関与しました。これにより、投資家がプロジェクトのリスクを評価し、保証のない部分にも投資できる環境を整えました。この案件には国内外の銀行や保険会社が参加しており、これまで長期のプロジェクト債が存在しなかったカンボジア市場に、新しい投資機会を生み出しました。
さらに、2026年にはタイにおいて、2つの風力発電事業を対象に合計70億バーツのプロジェクトボンドの発行を支援しています。これも、従来は銀行融資等に依存してきたインフラ事業の資金調達に対して、資本市場を活用する新しい選択肢を提供するものです。
服部:CGIFはどのような組織になっているのでしょうか。
金田一:CGIFの事務所はフィリピン・マニラのADB本部ビル内にあり、2025年末時点では約80名の職員が働いています。CEOが日常的な業務運営を統括し、各国政府やADBの代表者等から構成される理事会が重要な意思決定を担う仕組みです。
2026年3月には、国際協力銀行(JBIC)出身の那須規子氏が新たなCEOに就任しました。また、8人で構成される理事会の理事並びにCGIFの重要な人事事項の意思決定を行う人事報酬委員会議長を、地域協力課の寺田弘毅地域協力企画官が務めています(2026年10月現在)。このように、組織運営における日本のプレゼンスを高めつつ、最大出資者として重要な意思決定には日本が適切に関与する構造となっています。
津田:ABMIが目指してきたのは、企業が現地通貨で長期の資金を調達できる市場を発展させ、アジアの豊富な貯蓄を域内の投資に結び付けることです。CGIFによる保証は、その実現に向けた具体的な手段の一つといえます。信用保証という仕組みを活用して、一件の社債発行を成立させるだけでなく、それを契機として債券市場の厚みと多様性を高めていくことが、CGIFの大きな意義であると考えています。
1.3 アジア・ボンド・オンライン(ABO:AsianBondsOnline)
服部:ABMIの代表的な試みとして、「アジア・ボンド・オンライン(ABO:AsianBondsOnline)」というデータベースをリリースしているというイメージもあります。神田(2020)でもABOが取り上げられていますね。
金田一:ASEAN+3債券市場を活性化させるうえでのネックは、債券市場に関する情報がない、もしくはあったとしてもアクセスが限られているということです。特に海外の投資家にとって、各国の債券市場に関する情報を十分に入手できなければ、投資判断を行うことは難しくなります。
そこで、ABMI事務局であるADBが中心となって、ASEAN+3債券市場に係るデータを集めたウェブサイトを作成して、様々なデータが取れるようにしたのがABOです。ABOでは、ASEAN+3各国の現地通貨建て債券市場に関する様々なデータを一元的に提供しており、各国の市場を比較したり、時系列で分析したりすることができます。
例えば、さきほど発行額の推移をみましたが、図表5のように債券の内訳をみることもできます。こういうことが簡単にできるのもこのデータベースがあるからです。
図表5 ASEAN諸国9市場の現地通貨建て債券の構成比
服部:今ではAIがかなり発展しましたが、各国で定義なども異なり、データの国際比較は難しいですからね。
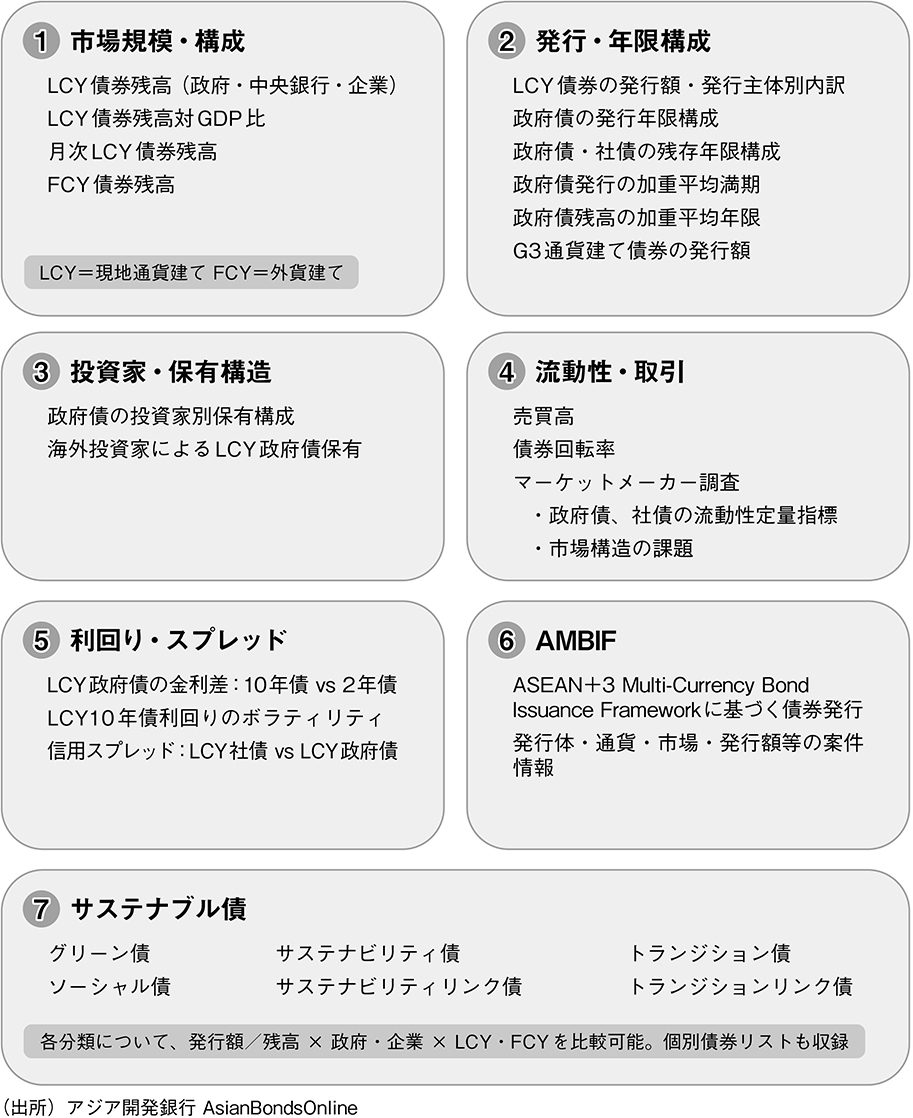
金田一:例えば、債券の売買回転率を比較することで、市場規模だけでは分からない流動性を分析することもできます。また、ADBはこれらの情報を活用してASEAN+3の現地通貨建て債券市場の動向を分析した「Asia Bond Monitor」というレポートも年4回公表しています。レポートでは、ASEAN各国や中韓の債券市場の規模や外国人投資家の動向、サステナブル債券市場の発展状況などを分析しており、投資家や政策当局が域内債券市場の現状や課題を把握するための情報源となっています。
図表6 AsianBondsOnline(ABO)で取得できるデータ
1.4 ASEAN+3債券共通発行フレームワーク(AMBIF:ASEAN+3 Multi-Currency Bond Issuance Framework)
服部:ABMIでは、CGIFによる信用保証やABOによる情報提供のほかにも、域内の債券市場を活性化させるために様々な取組を行っていますよね。
金田一:はい。例えば、ASEAN+3債券共通発行フレームワーク(AMBIF:ASEAN+3 Multi-Currency Bond Issuance Framework)という取組があります。これは、ASEAN+3域内におけるクロスボーダーの債券発行を促進するため、2015年に導入された枠組みです。
そもそも、ASEAN+3各国では、債券の発行に関する法規制、手続、言語などがそれぞれ異なっています。例えば、日本企業がタイやフィリピンで現地通貨建て債券を発行しようとする場合、それぞれの国の規制や開示要件に対応する必要があり、相応の時間やコストがかかります。こうした負担が、域内でのクロスボーダーの債券発行を妨げる要因の一つとなっています。
服部:つまり、各国で異なる債券発行のルールを共通化しようということですね。ただ、国ごとに法律や規制が異なる中で、それを実現するのは簡単ではないように思います。
金田一:その通りです。AMBIFの特徴は、各国の法規制を全面的に統一するのではなく、既存の制度の共通点に着目していることです。
具体的には、専門的な金融知識等を有するプロ投資家向けの債券市場を対象としています。プロ投資家については、一般投資家と比較して開示や投資家保護に関する規制を簡素化できる場合があり、各国の制度にも一定の共通点があります。AMBIFでは、こうした共通点を活用することで、各国の規制を維持しながら、域内での債券発行を円滑化しようとしています。
その代表的な取組が、債券発行に必要な情報を共通の様式で提出できる「単一届出書様式(SSF:Single Submission Form)」の導入です。SSFでは、発行体の事業概要や財務状況に加え、債券の発行額、年限、利率、資金使途などの情報を共通の様式で記載します。これにより、一度作成した書類を他のAMBIF参加市場での債券発行にも活用できるため、各国ごとに異なる書類を一から作成する負担を軽減することが期待されます。また、原則として英語を共通の記載言語とすることで、翻訳に伴う負担の軽減も図っています。
もちろん、各国の規制がなくなるわけではありませんが、AMBIFでは各国の発行手続を整理した実施ガイドラインも整備しており債券発行体が必要な手続を把握しやすくしています。
1.5 ASEANの債券市場の発展を支える技術支援(TACT)
学生:ABMIにおける個別具体的な成果がよくわかってきました。市場の発展を直接サポートする技術支援(TA)のような取組はあるのでしょうか。
金田一:はい。ABMIでは、ASEAN+3域内の債券市場全体の底上げを促進するため、各国の制度整備や人材育成を支援する「技術支援調整チーム(TACT:Technical Assistance and Coordination Team)」を設置しています。日本は、ASEAN事務局に設置された日本ASEAN金融技術支援基金(JAFTA:Japan–ASEAN Financial Technical Assistance Fund)への資金拠出等を通じて、TACTによるASEAN諸国の債券市場育成を長年にわたり支援してきました。
ASEAN+3域内では、債券市場が大きく発展してきた一方で、各国の市場の成熟度には依然として大きな差が存在しています。そこで、各国の実情やニーズに応じた技術支援を行っているのがTACTです。これまで9か国に支援を実施してきてきましたが、現在TACTによる支援の対象となっているのは、カンボジア、ベトナム、ラオスの3か国です。
服部:ABMIでは債券市場の発展度合いに応じた取組を行ってきたと言うことですね。こうした支援は、具体的にどのような仕組みで実施されているのでしょうか。
金田一:JAFTAを活用した技術支援では、日本財務省が資金面を支え、ASEAN事務局が外部の専門家等と契約して、支援対象国の財務省や証券監督当局等に対する技術支援を実施しています。また、ABMI事務局であるADBとも連携し、各国のニーズに応じた支援の調整を行っています。
支援の具体的な内容としては、現地当局との連携を通じた国債・社債市場に係る法制度、規制の整備、市場インフラの改善、ワークショップを通じた債券発行に関する実務能力の強化、サステナブル・ファイナンスの促進等、幅広い分野で支援を実施しています。一度限りの支援ではなく、複数のフェーズにわたって継続的に実施されることも特徴です。
学生:実際に、技術支援が各国の債券市場の発展につながった事例はあるのでしょうか。
金田一:代表的な事例として、カンボジアが挙げられます(財務省, 2025)。JAFTAを活用したカンボジアへの支援は、2004~2005年の第1フェーズから始まり、約20年にわたって断続的に継続されてきました。
特に象徴的なのが、国債市場の整備です。カンボジアでは、2007年に国債法が制定されたものの、国債の調達資金を政府予算とは別の基金で管理する仕組みとなっていたことなどから、国債発行に必要な制度整備が進まず、長らく国債が発行されていない状況にありました。こうした中、ABMIの技術支援では、2010年代後半から、国債の発行・償還を政府予算に組み込み、調達資金や返済原資を国庫統一口座で管理することなど、制度の抜本的な見直しを提言しました。こうした支援も経て、2020年末に新たな国債法が成立し、2021年に施行されました。そして、2022年9月には、カンボジアにおいて約16年ぶりとなる国債発行が再開されました。また、国債発行後も、入札制度の改善や決済インフラの整備に向けた支援を続けています。これはASEAN債券市場発展における非常に大きな進歩と言えるでしょう。
さらに、国債の発行・決済事務を中央銀行と証券取引所のいずれが担うべきかという検討に際しても、決済の安全性や投資家のアクセス、金融政策上の活用などの観点から助言を行い、カンボジア政府による市場インフラの整備を支援しました。
服部:単に法律の策定を支援するだけでなく、実際に国債が発行され、その後の市場が円滑に機能するための制度整備まで支援しているのですね。社債市場についてはいかがでしょうか。
金田一:社債市場についても、具体的な成果が見られます。例えば、2017年には社債発行に関する規則の策定を支援し、翌2018年にはカンボジア初の国内社債が発行されました。その後も、2020年には適格投資家向けの債券発行制度、2022年にはグリーンボンド、ソーシャルボンド等に関する指針の整備を支援しました。こうした制度整備が進む中、2022年12月には初のグリーンボンドが、2023年には初のサステナビリティボンドが発行されるなど、債券商品の多様化も進んでいます。
学生:こうした取組は、日本と技術支援を受けた国との間にどのような関係性をもたらしているのでしょうか。
金田一:技術支援は、各国の債券市場の発展に貢献するだけでなく、日本と各国の財務・金融当局との長期的な信頼関係の構築にもつながっています。その象徴的な例として、2024年5月にラオス、2025年1月にカンボジア、同年11月にベトナムにおいて、それぞれJAFTAによる技術支援の20周年を記念するレセプションが開催されました。各国の財務省や中央銀行、証券監督当局の幹部などが出席し、これまでの協力を振り返る機会となりました。例えば、カンボジアの副首相から、証券市場などなかった20年前から現在の発展を踏まえ、日本の長年の支援に対する感謝が述べられています。
2.ABMIロードマップ(2023~2026)
学生:こうした取組を進めていく、具体的な成果を出していくために、その方向性を示す指針のようなものはあるのでしょうか。
津田:はい。ABMIでは、中期的な取組の方向性を示すロードマップを策定しています。現行のロードマップは、2023年から2026年までを対象とした「ABMI中期ロードマップ2023~2026」です。
このロードマップは、ABMIのこれまでの成果や残された課題に関するアセスメントを踏まえて策定されたものです。アセスメントでは、過去約20年間にわたるABMIの取組によって、域内の現地通貨建て債券市場が大きく発展したことが評価される一方、国境を越えた債券投資が十分に進展していないことなどが課題として指摘されました。こうした背景から、現行ロードマップでは、「Beyond bond market development:ABMI 2.0」という副題を掲げています。
金田一:この副題は、デジタル化やサステナブル・ファイナンスという金融における新たな潮流を、債券市場育成の取組に明示的に入れ込んでいくことを意味します。現地通貨建て債券市場の育成というABMIの従来の取組が一定程度進展してきたことを踏まえ、ABMIが徐々にその形を変えようとする意識が見て取れます。
服部:現行ロードマップの始まりが2023年ですから、公式に取組が始まった2003年から約20年を経て、ABMIの枠組みも柔軟に変化してきているのですね。現行のロードマップには具体的にどのような方針が示されているのでしょうか。
金田一:現行ロードマップでは、5つの柱を掲げています。第一に、サステナブル・ファイナンスの促進です。グリーンボンド、ソーシャルボンド等の発行支援に加え、開示データ整備などを進めることとしています。第二に、クロスボーダー取引活性化のための規制・市場枠組みの改善です。先ほどご説明したAMBIF等を通じて、域内の債券発行手続や市場慣行の標準化を進めることを掲げています。第三に、域内金融市場活性化のためのデジタル化の推進です。分散型台帳技術(DLT)といった新たな金融技術の活用可能性を検討するとともに、域内の金融市場の相互運用性を高めるための市場インフラのデジタル化の取組を進めることを掲げています。第四に、クロスボーダー取引リスク緩和のための現地通貨流動性供給の促進です。各国の国債を、国境を越えて担保として活用し、現地通貨の流動性を確保する仕組みなどを検討することとしています。最後に、第五の柱として、各国の状況に応じた現地通貨建て債券市場の育成支援の継続を掲げています。ASEAN+3域内でも債券市場の発展段階には差があるため、各国固有の課題に対応した技術支援などを実施することとしています。
服部:闇雲に取組みを進めるのではなく、こうした方針に則って各国は債券市場育成に当たっているのですね。
金田一:はい。ロードマップでは、こうした5つの柱を掲げるだけでなく、実施する具体的な取組やその実施時期についても整理しています。例えば、CGIFによる債券保証の拡大、AMBIFの普及、サステナブル・ファイナンスに関するデータ整備、国境を越えた担保活用の仕組みに関する調査などが盛り込まれています。
津田:具体的な取組については、ABMIにぶら下がる各Task Forceにて検討が進められています。また、現行ロードマップは2026年までの取組方針を示すものです。従って、新たな中期ロードマップを策定する必要があります。2026年、日本はASEAN+3財務トラックにおける共同議長をフィリピンと務めているため、共同議長として次期中期ロードマップ策定の舵取りをしています。Task Forceの発展の歴史を振り返りつつ、次期ロードマップ策定に係る現在の議論等も紹介したいと思います。
図表7 ABMIロードマップ(2023~2026年)の概要
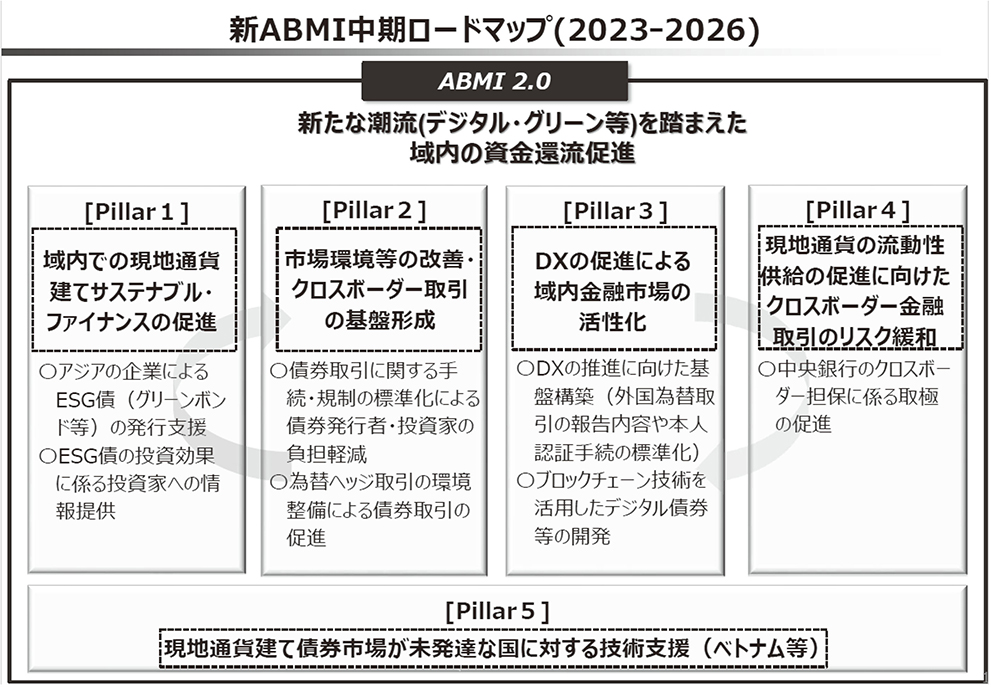
(出所)財務省HP(https://www.mof.go.jp/policy/international_policy/financial_cooperation_in_asia/abmi/index.html)
参考文献
CGIF(Credit Guarantee and Investment Facility)(2025) 「2025 Annual Report」https://www.cgif-abmi.org/storage/2026/05/CGIF-Annual-Report-2025-Final-for-Webiste_reduced-size.pdf
神田眞人(2020)「図説 ポストコロナの世界経済と激動する国際金融」 財経詳報社
財務省(2025)「カンボジア債券市場育成への支援」広報誌ファイナンス(令和7年9月号)https://www.mof.go.jp/public_relations/finance/202509/202509h.pdf