

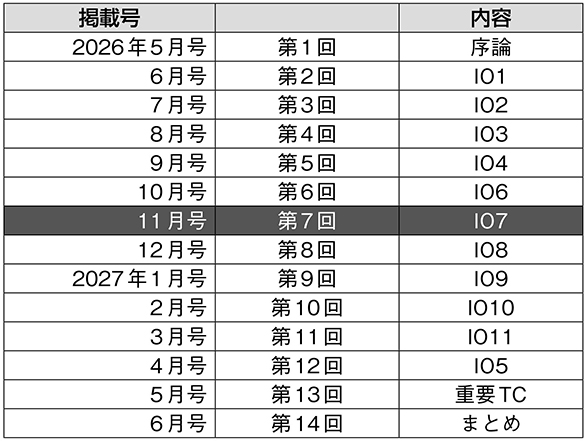
(掲載号・内容は変更される場合があります)
例えば、詐欺で振り込まれたお金が、別の口座へ、さらに海外へ移されたとする。口座を用意したのは誰か。資金を動かしたのは誰か。追跡を難しくする手口もある中で、資金の流れと人の関係を調べることが、犯罪の全容に迫る手掛かりとなる。
そもそも、FATFとは何か
FATF(ファトフ、金融活動作業部会)は、犯罪のお金が金融・経済に入り込むことを防ぐため、国際基準を定め、各国の取組を審査する政府間の枠組みである。1989年にG7の主導で設立され、日本も当初から参加してきた。現在は、マネー・ローンダリング(犯罪収益の出所などを隠す資金洗浄。以下「マネロン」)、テロ資金供与、拡散金融(大量破壊兵器の拡散を支える資金)を対象とする。[1]
なぜ、日本も相互審査を受けるのか
お金は国境を越える。一国が対策を強めても、別の国に弱い部分があれば、犯罪者はそこを利用できる。このため、共通の基準に基づき、各国の専門家が互いの取組を点検するのが「相互審査」である。日本も、この仕組みに参加する国として審査を受ける。法律・制度が整っているかを40の勧告で、現実に役立っているかを11の成果分野で確認する。IO(Immediate Outcome)は、この成果分野を指す。[2]
本稿の要点|お金の流れから、犯罪の仕組みを追う
IO7とは マネロンを捜査し、起訴・裁判を通じて適切な処罰につなげているかを見る。
重要性 犯罪を抑止し、犯罪集団の活動基盤を弱め、金融・経済システムの健全性を守る。
民間の役割 日々の取引確認と疑わしい取引の届出が、捜査の手掛かりになる。
なぜ財務省が、警察や法務当局と取り組むのか
金融システムへの不正資金の流入を防ぐことは、国際金融・経済システムの信頼と安定を支える。G7財務トラックでも金融犯罪対策は共通課題であり、2025年のG7声明は、金融犯罪を成長・発展・安定への障害と捉え、FATFの取組への支持を示した。[18]米国でも、財務省が国内外の金融システムを不正利用から守る役割を担う。[19]
こうした国際金融政策と国内対策をつなぐのが財務省の役割である。FATFでは財務省が日本代表団を主導し、金融庁、外務省を含む関係省庁が参加する。国内でも警察庁と共同議長を務める政策会議を通じ、法務省、金融庁、外務省などと連携する。個別の捜査・起訴は警察・検察等が権限に基づいて行い、裁判所は独立して判断する。[3][4][20]
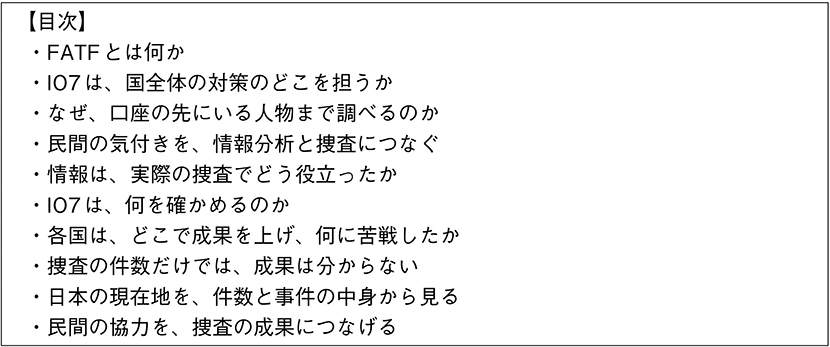
以下では、リスクに応じた対策の全体像から、民間の情報、捜査・訴追、各国と日本の実績へと順に見ていく。
IO7は、国全体の対策のどこを担うか
出発点は、IO1のリスク把握である。各国は、「どの犯罪が大きな収益を生み、どの取引やサービスが悪用されているか」を評価し、対策の優先順位を定める。金融機関等はそのリスクを踏まえて取引を確認し、疑わしい取引を届け出る。JAFICは届出情報等を分析し、その分析結果は法執行機関の捜査に活用される。IO7は、リスクに応じたマネロンの捜査・訴追と処罰の実効性を見る。[2][5][8]
リスク評価と、捜査の重点は合っているか
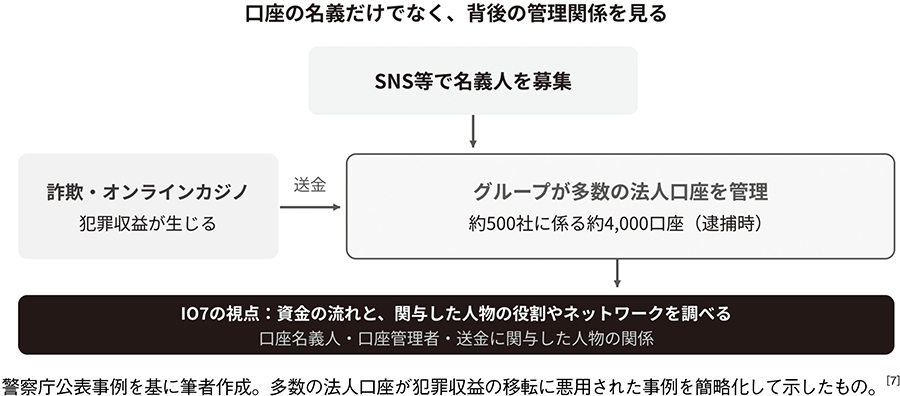
例えば、多数の法人口座を使ったオンライン詐欺の収益移転が国にとって高いリスクと評価されているなら、その解明に人員や専門性を振り向けているかが問われる。口座の名義人だけでなく、犯罪や送金に関与した人物の関係を調べることも重要となる。ただし、どの犯罪が成立するかは、各人の行為と証拠に基づいて判断される。
IO6・IO7・IO8は、情報・責任・資産をそれぞれ見る
IO6は金融情報の分析とその活用、IO7はマネロンの捜査・訴追と処罰、IO8は犯罪収益の剝奪を扱う。IO8では、資産の移転を防ぐ保全、犯罪収益の没収や追徴などが対象となる。三つの成果分野は相互に関連するが、それぞれの機関が法令上の役割に応じて対応する。[2]
なぜ、口座の先にいる人物まで調べるのか
口座の名義人が分かっても、犯罪の全容が分かるとは限らない。資金洗浄に関与する者やそのネットワークまで捜査の対象を広げることは、マネロンの発見・処罰を通じて将来の犯罪抑止につながる。IO8では、これと併せて犯罪収益の剝奪が評価される。[2]
実話|約500社・約4,000口座を管理したグループ
警察庁が公表した大阪の事例では、会社役員の男らがSNS等で犯罪実行者を募り、応募者らにペーパーカンパニー(架空法人)を設立させ、その法人名義の口座を開設させた上で、詐欺やオンラインカジノの犯罪収益を口座間で送金させていた。男ら6名が逮捕され、逮捕時には約500社のペーパーカンパニーに係る約4,000の法人口座を管理していた。[7]
図1 リスクを見極め、資金洗浄の責任を問い、犯罪収益を取り上げる
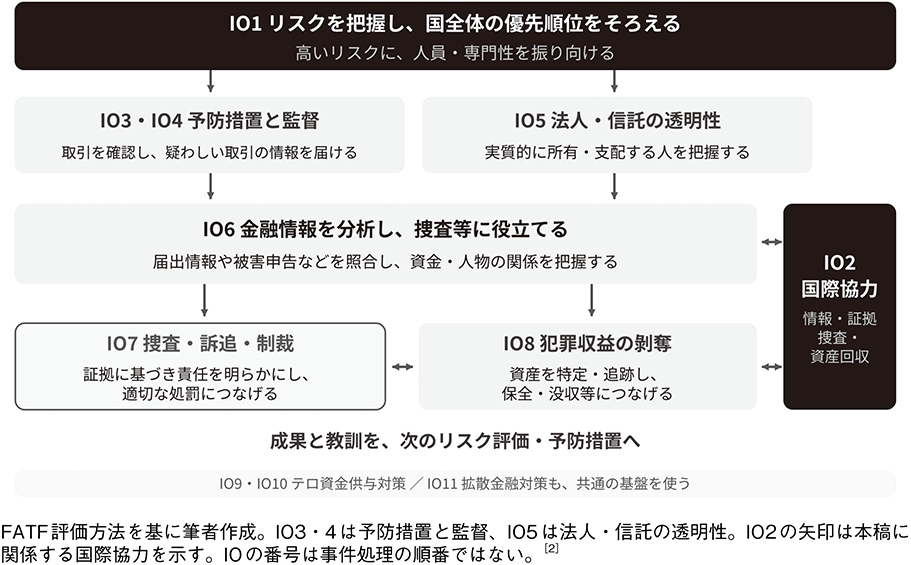
図2 多数の法人口座の背後にある、人と資金の関係を捉える
オンライン詐欺と、デジタル金融の信頼
筆者の一人である千田がOECD在籍時に執筆を担当した報告書は、東南アジアの一部における大規模なオンライン詐欺と、その収益が国境を越えた決済経路や暗号資産を通じて移転され得ることを取り上げている。また、サイバー事案の影響が、共通のサービス提供者や金融機関のつながりを通じて広がる可能性も論じている。[6]
犯罪の手口や対策の役割は異なるものの、システムの安全性を高める取組と、犯罪収益の流れを解明するマネロン対策は、いずれもデジタル金融への信頼を支える。こうした共通の視点から、オンライン詐欺への対応と金融市場の健全性を併せて考えることができる。
民間の気付きを、情報分析と捜査につなぐ
単独の事業者だけでは分からない資金の動きも、疑わしい取引の届出や関連情報を分析することで、資金や人物の関係を把握する手掛かりが得られる場合がある。
銀行などの特定事業者は、取引の状況等を踏まえ、犯罪収益である疑いなどがあると認める場合、所管行政庁に「疑わしい取引の届出」を行う。所管行政庁からJAFIC(日本の資金情報機関)に通知された情報は、JAFICが整理・分析し、その分析結果が必要に応じて法執行機関等に提供される。[8]
届出は、犯罪の断定を求めるものではない
届出は犯罪の断定を求めるものではない。民間事業者は、自社で確認した事実と疑わしいと判断した理由を具体的に記録することが重要である。JAFICは届出情報等を分析し、その分析結果は法執行機関等の捜査の端緒等に活用される。[8]犯罪事実の認定は、捜査・公判を通じて収集・提出された証拠に基づいて行われる。
実話|振込人の名前を変え、取引代金に見せかける
2025年の福岡の事例では、詐欺による犯罪収益を含む入金について、振込依頼人名を取引会社の略称に変更させ、正当な商取引による収益を装っていた。会社役員らは、組織的犯罪処罰法違反(犯罪収益等隠匿)で検挙された。[8]
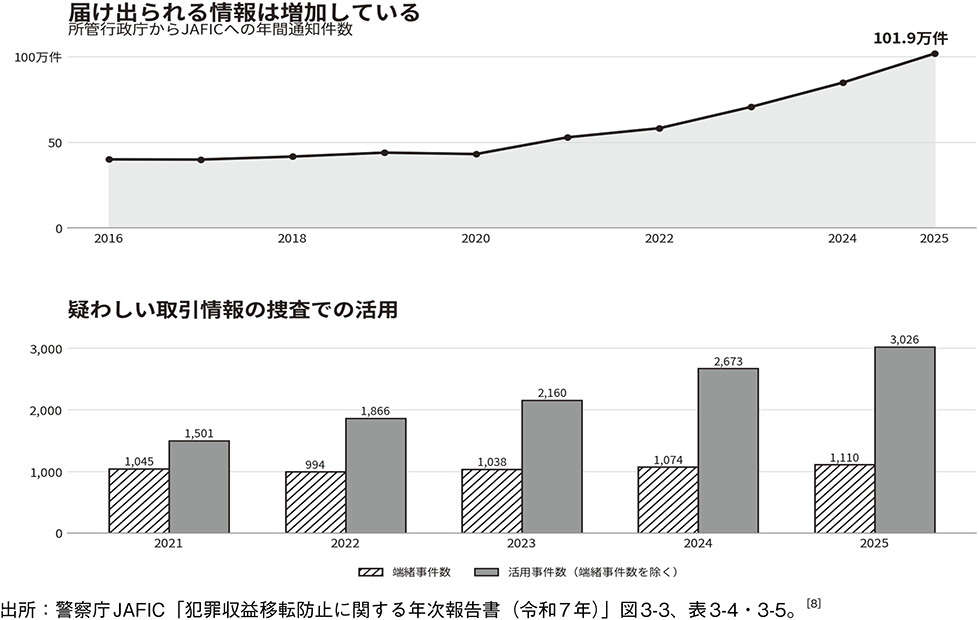
図3 届出情報の増加と、捜査での活用の2つの区分
情報は、実際の捜査でどう役立ったか
2025年のSTRの年間通知件数は101万9,405件となった。これは、特定事業者からの届出を受けた所管行政庁からJAFICに通知された件数である。届け出られる情報は増加している。JAFIC年次報告書は、都道府県警察が検挙した事件について、疑わしい取引に関する情報を端緒として捜査を開始した事件と、既に着手している捜査で活用した事件を分けて示している。[8]
端緒事件数1,110件:情報をきっかけに捜査を開始
疑わしい取引に関する情報を端緒として捜査を開始し、検挙に至った事件は1,110件である。このうち、詐欺関連事犯は960件、86.5%を占めた。ここでいう詐欺関連事犯には、口座の不正譲渡などの犯罪収益移転防止法違反も含まれる。[8]
活用事件数3,026件:既に着手している捜査で活用
既に着手している捜査の過程で情報を活用し、検挙に至った事件は3,026件である。端緒事件を除いた数で、両区分の合計4,136件の73.2%に当たる。公表統計からは、新たな捜査のきっかけに加え、進行中の捜査でも情報が活用されていることが分かる。[8]
上記の合計4,136件は、届出情報を活用して都道府県警察が検挙した事件の数であり、詐欺や口座の不正譲渡なども含む。マネロン事犯だけを数えたものではない。IO7では、国のリスクに応じてマネロンを捜査し、起訴・有罪判決・適切な処罰につなげているかが評価される。[2][8]
IO7は、何を確かめるのか
IO7では、マネロンの発見・捜査から起訴、有罪判決、刑罰の内容までを確認する。共通するのは、国のリスク評価に照らして、高いリスクに人員・専門性を向け、多様なマネロン事案に対応できているかという視点である。[2]
まず、捜査・起訴・有罪判決を分けて考える
捜査は犯罪の事実と関与者を明らかにする活動、起訴(訴追)は検察官が裁判所に裁判を求めることである。有罪かどうかは、裁判所が提出された証拠に基づいて判断する。逮捕・検挙、起訴、有罪判決はそれぞれ異なる段階である。[17]
前提犯罪の捜査と、資金の捜査を並行して進める
詐欺など、犯罪収益を生む元の犯罪を「前提犯罪」という。FATFは、その捜査と併せて資金面も調べることをparallel financial investigationsと呼ぶ。前提犯罪の捜査の終了を待たず、関連するマネロンや資産も調べる進め方であり、同じ捜査の中で行う場合も含む。[16]
用語をほどく|自己洗浄・第三者洗浄・独立した訴追
前提犯罪を行った本人によるマネロンが「自己洗浄」、前提犯罪に関与しなかった別の者によるものが「第三者洗浄」である。「独立したマネロン訴追」は、前提犯罪を併せて訴追せずにマネロン罪を単独で起訴することを指す。これは行為者の違いとは別の区分で、犯罪収益であること等の立証は必要となる。[2]
表1 IO7の4つの論点を、具体的な問いで読む
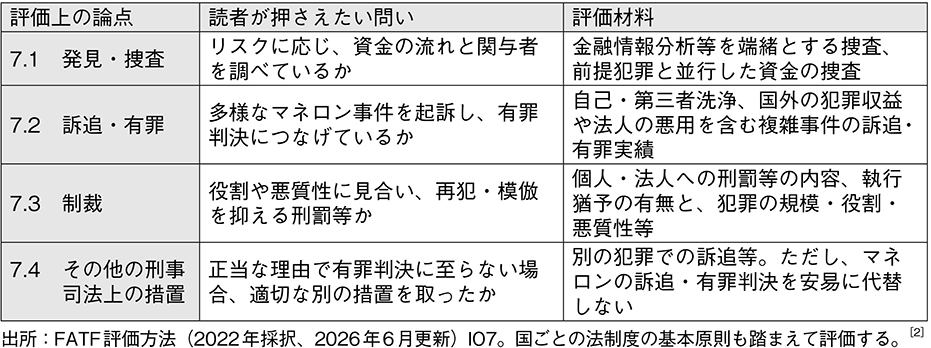
2021年の対日相互審査は、前提犯罪と並行した捜査で把握したマネロンを追及する日本の能力を評価した一方、比較的軽い自己洗浄への偏りを指摘した。能力の有無だけでなく、重大・複雑な事案への対応が問われるのである。[14]
本稿の「制裁」は、マネロンに対する刑罰等を指す。日本では2025年6月1日に懲役・禁錮に代わり「拘禁刑」が創設された。各国比較では、外国の刑罰や旧制度との違いにも注意する。[15]
各国は、どこで成果を上げ、何に苦戦したか
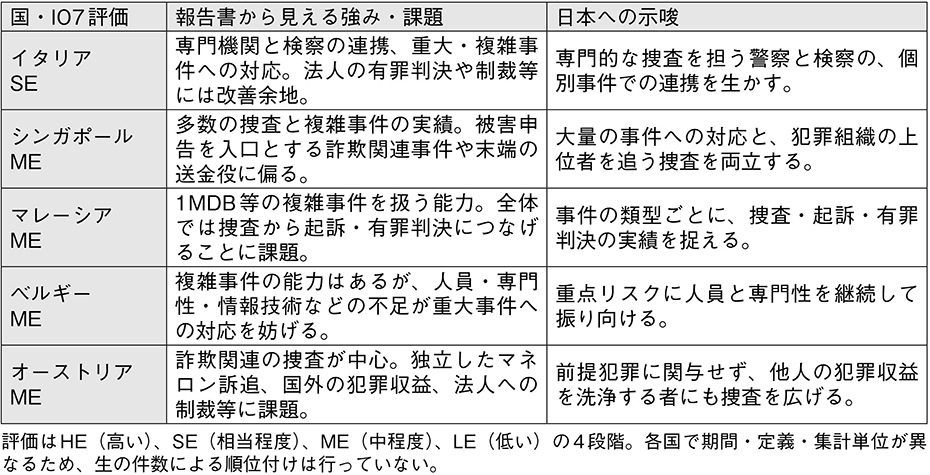
本稿では、第5次相互審査の先行例として、2025~2026年に報告書が公表された5か国を取り上げる。IO7はイタリアがSE、ほかの4か国がMEである。各国の事例から、捜査件数だけでなく、重大・複雑なマネロンへの対応も評価上重要であることが分かる。[9]~[13]
表2 先行5か国のIO7と、日本が学べる点
イタリア:専門性が、事件の進め方に組み込まれている
イタリアでは、財政・経済犯罪を扱うGuardia di Finanzaなどの専門性と、検察官による捜査の指揮・調整が結び付いている。重大・複雑なマネロン事件への対応を支える体制の一例である。[9]
ベルギーとオーストリア:能力を、継続した成果に変える
ベルギーでは重大事件等に対応する人員・技術面の課題が、オーストリアでは独立したマネロン捜査等の課題が指摘された。各国の評価は、法制度だけでなく、リスクに応じた実際の運用を重視している。[12][13]
捜査の件数だけでは、成果は分からない
シンガポール:11,189件の捜査でも、IO7はME
評価対象期間に11,189件のマネロン捜査が行われた一方、82%はサイバーを利用した詐欺の被害者による申告がきっかけであった。当局には複雑事件を扱う能力もあるが、多数の比較的小規模な事件や送金の実行役への対応に人員・時間を取られ、資金洗浄を専門に担う者や犯罪組織の上位者を追う余力が圧迫されたと評価されている。[10]
実話|高級住宅の購入増加から、情報をつなぐ
2021年、シンガポール当局は高級住宅の購入増加に着目し、富裕層に関する複数のSTRを突き合わせて調べた。多額の資金流入や資産の説明資料に疑問が浮かび、複数当局と海外機関が情報を照合した。対象者に察知されないよう18か月にわたり捜査を進め、2023年8月に10人を逮捕した。届出情報を、ほかの情報と組み合わせる力を示す事例である。[10]
マレーシア:捜査から起訴・有罪へ進める難しさ
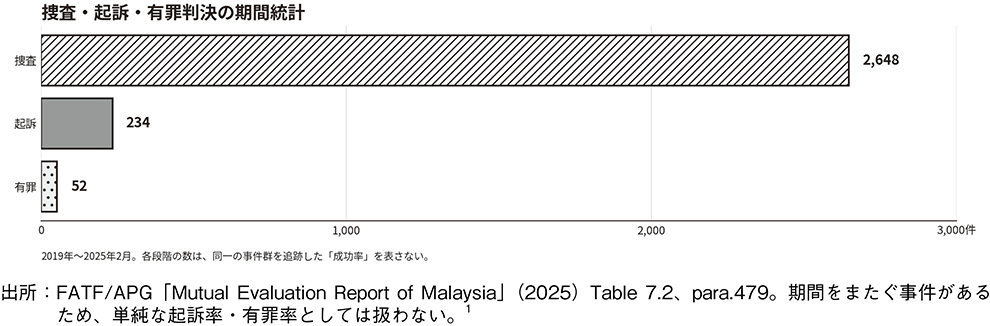
マレーシアでは、1MDB(政府系ファンド)に関係する国際的で複雑な事件も扱った。しかし、全体の捜査は主に自己洗浄へ向き、起訴や有罪判決につなげることが課題となった。捜査の開始件数だけでなく、起訴・有罪判決までつなげられているかを確認することが重要である。[11]
図4 捜査・起訴・有罪判決の件数を、それぞれの段階で見る
件数だけでなく、事件の内容を見る
IO7では、件数だけでなく、重大・複雑なマネロンを含む多様な事案への対応が評価される。[2]
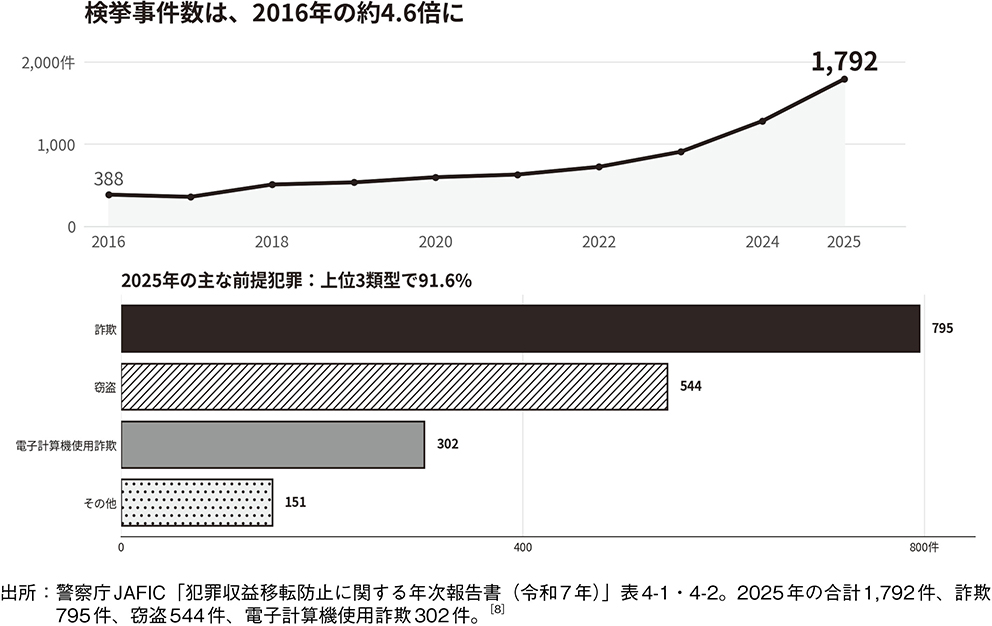
図5 増えた検挙を、どのような事件が構成しているか──詐欺が最大
日本の現在地を、件数と事件の中身から見る
日本のマネロン事犯の検挙事件数は、2016年の388件から2025年の1,792件へ増えた。取締りの広がりを示す数字である。ただし、犯罪の発生件数そのものではなく、この増加だけから、犯罪が増えた程度や対策の効果を切り分けることはできない。[8]
第4次審査で示された課題は、重大・複雑な事件への対応
2021年の第4次対日相互審査で、日本のIO7はMEであった。資金の流れを追う能力や一部の重大事件への対応は認められた一方、比較的軽い自己洗浄への偏り、第三者洗浄や国外で行われた犯罪の収益、法人の責任追及、制裁の抑止力などが課題となった。[14]
2025年の検挙事件では、詐欺795件、窃盗544件、電子計算機使用詐欺302件で、上位3類型が91.6%を占める。こうした前提犯罪の構成を踏まえつつ、IO7ではマネロン事犯への対応状況が評価される。[2][8]
IO7では、検挙件数だけでなく、リスクに応じたマネロンの捜査・訴追等の実効性が評価される。[2]
制度整備から、実効性へ
2024年の対日フォローアップ報告は技術的遵守を再評価したもので、IO7の有効性を再評価したものではない。[14]第5次審査では、制度の整備に加え、実際の運用と成果が評価される。
民間の協力を、捜査の成果につなげる
民間では、自社で確認した事実と、疑わしいと判断した理由を具体的に記録することが重要である。
現場で残したい、3つの手掛かり
「何が起きたか」──日時、金額、入出金の動き。「何と食い違うか」──顧客の説明や普段の取引との違い。「何とつながるか」──確認できた相手先、口座、法人の関係。事実と判断を分けた記録は、届出情報の分析に資する。[8]
公表資料を、日々の確認に生かす
JAFICは、年次報告書などで犯罪の手口や届出情報の活用状況を公表している。[8]民間事業者にとって、こうした公表資料は取引確認や社内研修の参考となる。
日々の確認が、対策の基礎になる。
日々の取引確認と適切な記録・届出は、官民のマネロン対策を支える基礎である。こうした積み重ねが、金融システムへの信頼につながる。
次回はIO8へ。犯罪収益を見つけ、動かせないようにし、取り上げる仕組みと成果を考える。
資料 / 本文・図表の確認に用いた一次資料
注・主な出典
本稿のうち意見にわたる部分は執筆者個人の見解であり、所属組織の公式見解を示すものではない。
[1]FATF, History of the FATF; Mandate of the FATF; 警察庁JAFIC「国際協力」。
[2]FATF, Methodology for Assessing Technical Compliance with the FATF Recommendations and the Effectiveness of AML/CFT/CPF Systems, adopted 2022, updated June 2026, Immediate Outcomes 1, 6, 7, 8; IO7 Core Issues 7.1–7.4.
[3]財務省「5次のトリセツ─第1回:序論─」『ファイナンス』2026年5月号。
[4]財務省「国内の取組を知る」。https://www.mof.go.jp/policy/international_policy/amlcftcpf/3.efforts.html
[5]財務省「5次のトリセツ─第2回:IO1─」『ファイナンス』2026年6月号。
[6]OECD (2026), “Cybersecurity and geopolitical risks in financial markets”, OECD Business and Finance Policy Papers, No.104, OECD Publishing, Paris. Foreword, p.4; Section 4.2, pp.23–24; Annex B, “ASEAN cybersecurity from an economic security perspective”, pp.40–41.
[7]警察庁「令和6年における組織犯罪の情勢について」概要版、2頁。
[8]警察庁JAFIC「犯罪収益移転防止に関する年次報告書(令和7年)」第3章、図3-3、表3-4・3-5;第4章、表4-1・4-2;第5章、事例3、58頁;正誤表。
[9]FATF (2026), Anti-money laundering and counter-terrorist financing measures – Italy, Mutual Evaluation Report, Immediate Outcome 7, pp.117–129.
[10]FATF/APG (2026), Anti-money laundering and counter-terrorist financing measures – Singapore, Mutual Evaluation Report, Immediate Outcome 7, pp.138–155, Table 7.1, Box 7.1.
[11]FATF/APG (2025), Anti-money laundering and counter-terrorist financing measures – Malaysia, Mutual Evaluation Report, Immediate Outcome 7, Table 7.2, paras.476–479.
[12]FATF (2025), Anti-money laundering and counter-terrorist financing measures – Belgium, Mutual Evaluation Report, Immediate Outcome 7, p.157 et seq.
[13]FATF (2026), Anti-money laundering and counter-terrorist financing measures – Austria, Mutual Evaluation Report, Immediate Outcome 7, p.138 et seq.
[14]FATF/APG (2021), Anti-money laundering and counter-terrorist financing measures – Japan, Mutual Evaluation Report, Immediate Outcome 7, para.206 et seq.; FATF (2024), Japan 3rd Enhanced Follow-up Report.
[15]法務省「拘禁刑下の矯正処遇等について」。https://www.moj.go.jp/kyousei1/kyousei05_00164.html
[16]FATF, The FATF Recommendations, updated October 2025, Recommendation 30, Interpretive Note, para.3.
[17]法務省『令和7年版 犯罪白書』凡例。
[18]G7 Finance Ministers and Central Bank Governors' Communiqué, 22 May 2025, paras.19–21.
[19]U.S. Department of the Treasury, Office of Terrorist Financing and Financial Crimes, Mission Statement.
[20]FATF, Japan country profile, “Head of delegation”; “Other Ministries and Authorities”.