

1.序説
日銀当座預金は金融機関が日銀に有している預金ですが、日銀が世の中に直接供給しているお金(ハイパワードマネー)の一部となっており、その残高については市場参加者も関心を持っているところ、毎営業日、日銀がその増減を公表しています*2。
日銀当座預金の変動要因は銀行券要因と財政等要因に大別されます。銀行券要因とは個人や企業が現金を引き出したり預け入れたりする動きに伴って生ずる日銀当座預金の増減です。例えば個人が銀行からお金を引き出せば、銀行が日銀から当座預金を取り崩すため、日銀当座預金の減少要因となります。それに対して財政等要因は国庫と民間との間の税金納付や公共事業費の支払いを始めとする財政資金の受け払いによる増減です。例えば国庫から企業の預金口座にお金が支払われれば、それは日銀当座預金の増加要因となります。そして銀行券要因、財政等要因ともに日本は変動幅が大きい*3ことが知られているところ、上田短資、セントラル短資、東京短資といった短資会社は、この日銀当座預金の日次予想を銀行券要因と財政等要因に峻別した上で事前に公表しています。この中でも財政等要因については市場参加者から注目されることが多いです。
この短資会社による日銀当座預金予想(財政等要因)は、棚瀬(2020)や服部(2026)等によれば、良い精度ではあるものの一定の誤差*4があるとも指摘されており、例えば「数千億円規模で誤差が生じる可能性がある」との言及もあります(服部, 2026, p.207)。もっとも、短資会社の日銀当座預金予想(財政等要因)の予測誤差を定量的に示した文献は寡聞にして見当たりません。そこで本稿は、資本金や売上高等の観点で見て日本最大の短資会社である東京短資による日銀当座預金予想(財政等要因)と実際に日銀が公表した日銀当座預金増減(財政等要因)の差を取ることにより、実際に短資会社による予想にはどのくらいの推計誤差が生じるものなのか調べ、もって日銀当座預金予想(財政等要因)に関心を持つ方々のための基礎資料として資することを目的としています。
2.データ
東京短資は月に2回、日銀当座預金予想を作成します。まず、月の半ばに、翌月前半*5の日銀当座預金予想(暫定版)を作成します*6。そして月初めに当月の日銀当座預金予想(改訂版)を作成します*7。
日銀は日銀当座預金増減要因について、前営業日に予想、当営業日に速報、翌営業日に確報を公表します。
ここでは東京短資の予想に関して月前半については暫定版、月後半については東京短資の改訂版を用いることとし、日銀の公表値としては確報を用いることとし、両者の財政等要因部分について、その差がどのような分布となるのかを示すこととします。
3.結果
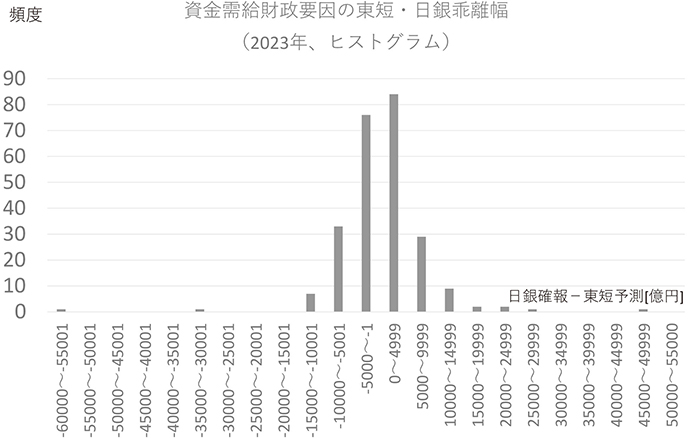
2023暦年*8の一年間*9についてその分布をヒストグラムにすると以下の通りです。平均値は168億円、標準偏差は7,850億円です。したがって、平均値は0と有意差がなく、その意味で短資会社の予想には目立ったバイアスがなく、推計の精度の良さが統計的にも裏付けられます。もっとも、標準偏差が8,000億円程度であり、委細に見ると5兆円台、4兆円台、3兆円台の乖離が1回ずつ、2兆円台の乖離が3回あった*10ことを見れば、前述服部(2026)の「数千億円規模で誤差が生じる可能性がある」との指摘も裏付けられます。
4.補遺
なお、日銀の公表する予想、速報、確報はどのような統計的性質を持つのかについても2023暦年分について調べました。確報と予想の差の統計的性質を見ると、平均▲353億円、標準偏差2,317億円となっており、予想と確報の間には数千億円台の前半程度、最大で1兆円程度の乖離が生じていることが分かりました。それと比較すると、速報と確報の間の乖離は極めて小さいです*11。
また、本稿では銀行券要因を扱いませんでしたが、銀行券要因について日銀公表値と東京短資の予想の乖離幅を見ると、財政等要因に比べて小さいです。
参考文献
棚瀬順哉(2020)「国際収支の基礎・理論・諸問題─政策へのインプリケーションおよび為替レートとの関係」財経詳報社
服部孝洋(2026)「マネー・マーケット入門」日本評論社
*1)本稿の意見に係る部分は筆者の個人的見解であり、筆者の所属する組織の見解を表すものではありません。本稿の記述における誤りは全て筆者によるものです。また本稿は、本稿で紹介する文献の正確性について何ら保証するものではありません。服部孝洋氏、岡本全輝氏を始め、本稿にコメントをくださった多くの方々にお礼申し上げます。
*2)日本銀行の日銀当座預金増減要因と金融調整のページをご覧ください。https://www.boj.or.jp/statistics/boj/fm/juq/index.htm
*3)日本銀行の金融調節の枠組み(https://www.boj.or.jp/research/wps_rev/wps_2000/kwp0003b.htm)によると、「日本では、欧米に比べ、銀行券要因、財政要因ともに日々の変動幅が極めて大きいのが特徴」とされています。
*4)海外中銀による売買など、予測不能な要因等があることなどが理由として挙げられます。
*5)1日~15日
*6)例えば2026/5/15に、2026/6前半の日銀当座預金予想を作成しています。
*7)例えば2026/6/3に2026/6全体の日銀当座預金予想を作成しています。
*8)2023暦年を選んだ理由として、短資予想と日銀公表値との乖離を生じさせうるような擾乱要因が少なかったと考えられること等が挙げられます。
*9)データ数は246件。
*10)もっとも5兆円台の乖離(日銀-東短が▲5兆円台)と4兆円台の乖離(日銀-東短が+4兆円台)は隣接した日で生じており、その点を移動平均して見れば推計制度は更に良くなります。
*11)246件のうち、+100億円と▲100億円の乖離がそれぞれ1回ずつ。